NISAの枠は、1月1日にリセットされます
年間の投資枠は、使わなかった分を翌年に持ち越せません。12月31日で締め切られて、1月1日に新しい枠が始まります。
NISAの枠は、3つあります
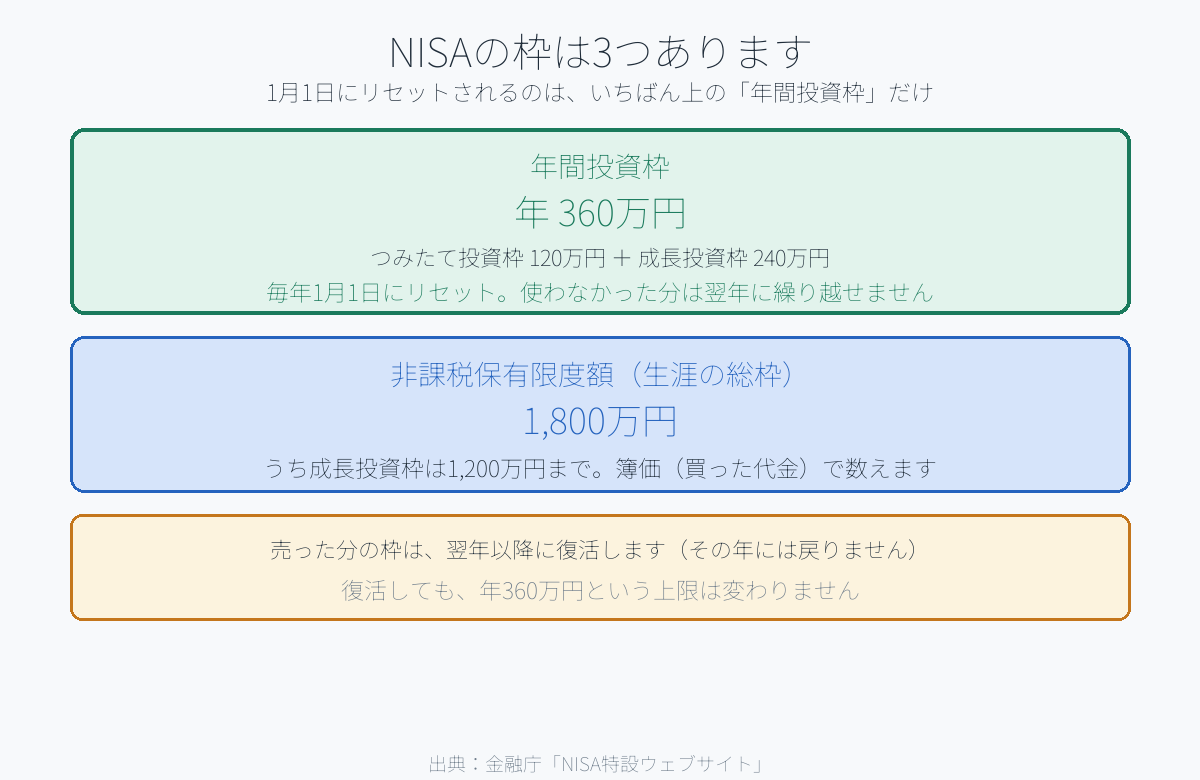
混同されがちですが、別の枠が3つ動いています。
- 年間投資枠 … つみたて投資枠120万円 + 成長投資枠240万円 = 年360万円
- 非課税保有限度額(総枠) … 生涯で1,800万円
- そのうち成長投資枠の上限 … 1,200万円
つみたて投資枠だけで1,800万円を埋めることはできますが、成長投資枠だけで埋めることはできません。成長投資枠は1,200万円までで、残りの600万円はつみたて投資枠を使う必要があります。
リセットされるのは年間投資枠だけです。生涯の1,800万円は、使った分が積み上がっていきます。
そもそも、何が非課税になるのか
通常、株式や投資信託を売って得た利益や、受け取った配当・分配金には約20%の税金がかかります。NISA口座で投資した分は、この税金がかかりません。
10万円の利益が出たとき、通常の口座なら約2万円が引かれて手取り8万円。NISAなら10万円がそのまま残ります。
非課税で保有できる期間に、期限はありません(2024年以降のNISA)。制度そのものも恒久化されているので、「いつまでに売らないと」という期限を気にする必要がなくなりました。
買える商品は枠によって違います。
- つみたて投資枠 … 長期の積立・分散投資に適した一定の投資信託
- 成長投資枠 … 上場株式・投資信託など。ただし整理銘柄・監理銘柄、信託期間20年未満・毎月分配型・デリバティブ取引を用いた一定の投資信託は対象外
使わなかった年間枠は、繰り越せません
今年つみたて投資枠を60万円しか使わなかった場合、残りの60万円は消えます。来年が180万円になることはありません。
ここを「もったいない」と感じて、12月に無理やり買う人がいます。ただ、NISAで非課税になるのは利益が出たときです。相場が下がれば非課税の恩恵はありませんし、損失は他の口座の利益と相殺できません(損益通算できません)。
枠を埋めること自体には価値がない、と覚えておいてください。
1,800万円を埋めるのに、何年かかるか
年間360万円をすべて使えば5年で埋まりますが、現実的な金額で見ておきます。
- 月3万円(年36万円) … 50年
- 月5万円(年60万円) … 30年
- 月10万円(年120万円) … 15年
- 月30万円(年360万円) … 5年
月3万円なら、枠が足りなくなる心配は一生ありません。「年末までに埋めないと」と焦る必要があるのは、年360万円を使い切れる人だけです。
売っても、枠が戻るのは翌年です
新しいNISAの大きな特徴が、枠の再利用です。
非課税保有限度額は簿価(買ったときの代金)で管理されています。簿価100万円の商品を売ると、その100万円分の枠が翌年以降に復活します。値上がりして150万円で売れたとしても、戻るのは買値の100万円分です。
ただし、注意点が2つあります。
- 復活するのは翌年以降です。売ったその年には戻りません
- 復活した枠は、その年の年間投資枠に上乗せされません。年360万円という上限は変わらないので、復活分を使うにもまた1年かかります
「売って買い直す」を繰り返す使い方には向いていない、ということです。
2027年1月から、子どもも口座を作れます
NISA口座は、利用する年の1月1日時点で18歳以上の国内居住者なら誰でも開設できます。1人1口座のみ、金融機関の変更は年単位です。
これが2027年1月から変わります。つみたて投資枠の年齢要件が撤廃され、0歳から17歳までの未成年者も口座を開設できるようになります。
ただし未成年者については、金融機関の変更ができません。最初にどこで開くかが、そのまま続きます。教育資金としてNISAを考えている場合は、ここを調べてから選んでください。
→ 教育資金の準備は 学資保険は、解約する前に確認することがあります
2023年までのNISAは、別枠のままです
2023年末までに、つみたてNISAや一般NISAで買った商品は、2024年以降のNISAの外枠で管理されています。1,800万円の総枠には含まれません。
当時の非課税措置がそのまま続くので、慌てて売る必要はありません。ただし非課税期間には終わりがあります。一般NISAなら5年、つみたてNISAなら20年です。自分がいつ買ったものかを、一度確認しておいてください。
年内にやること、やらなくていいこと
やること
1. 今年いくら使ったかを確認する(証券会社の画面で見られます) 2. 来年の積立額を決める(1月から自動で引き落とされる設定になっているか) 3. 2023年までのNISAの残りがあれば、非課税期間の終わりを確認する
やらなくていいこと
- 枠を埋めるために生活費や貯金を削ること
- 相場を見てから決めようと、積立を止めること
- 使い切れなかったことを悔やむこと(枠は毎年戻ってきます)
NISA口座は1人1口座です。複数の金融機関で同時に持つことはできません。変更したい場合は年単位での手続きになるので、来年から別の会社で始めたい人は、年内に手続きの期限を確認しておいてください。
→ 制度の中身は NISAの成長投資枠とつみたて投資枠の違い
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。内容は金融庁「NISA特設ウェブサイト」に基づいています。NISAは元本が保証された制度ではなく、値下がりにより損失が生じることがあります。投資のご判断はご自身の責任でお願いします。