学資保険は、解約する前に確認することがあります
家計が苦しくなったとき、まず目につくのが毎月の保険料です。学資保険をやめようかと考える人は少なくありません。
ただ、途中で解約すると、払った額より戻る額が少なくなることがほとんどです。解約の前に、ほかの選び方があります。
解約の前に、4つの選択肢
① 払済保険にする
以後の保険料の払い込みをやめて、契約自体は続ける方法です。
- 保障や受取額は、それまでに払った分に応じて減ります
- 解約返戻金を受け取らずに済むため、元本割れを避けられる場合があります
- 取り扱いは商品によって違うので、保険会社に確認してください
② 契約者貸付を使う
解約返戻金の範囲内で、保険会社からお金を借りる仕組みです。
- 契約は続いたままです
- 利息がかかります(商品により年2〜3%程度が一般的です)
- 一時的な資金不足なら、解約より傷が浅く済みます
③ 一部解約・減額する
契約の一部だけを減らす方法です。保険料を下げつつ、契約は残せます。こちらも商品によって可否が分かれます。
④ 払込の猶予・口座振替日の変更
数か月の話なら、猶予期間(一般に1〜2か月)で乗り切れることがあります。失効させてしまう前に、まず保険会社へ連絡してください。
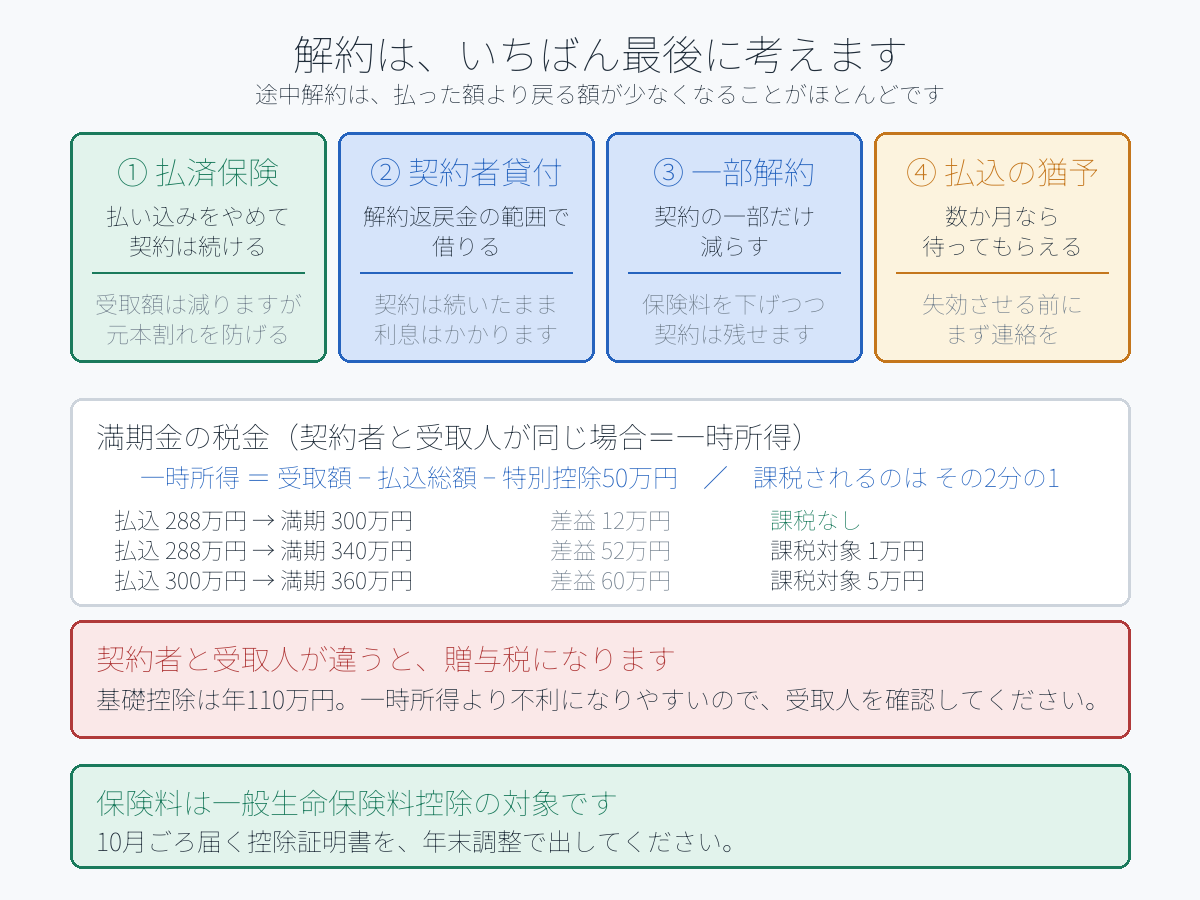
解約は、いちばん最後に考える選択肢です。
満期金に税金はかかるのか
ここもよく聞かれます。かからないことが多いです。
契約者と受取人が同じ場合、満期保険金は一時所得になります。
一時所得 = 受取額 − 払込総額 − 特別控除50万円
課税されるのは、その 2分の1
つまり、差益が50万円以下なら課税されません。
具体例で見ます。
- 払込総額 288万円 → 満期 300万円 … 差益12万円 → 課税なし
- 払込総額 288万円 → 満期 340万円 … 差益52万円 → 課税対象は1万円
- 払込総額 300万円 → 満期 360万円 … 差益60万円 → 課税対象は5万円
多くの学資保険は返戻率が105%前後なので、差益が50万円を超えることは多くありません。
保険料控除も忘れずに
学資保険の保険料は、一般生命保険料控除の対象です。10月ごろ届く控除証明書を年末調整で出してください。解約を検討する前に、いま受けている控除の額も確認しておくと判断材料になります。
解約を考えたときの順番
1. 解約返戻金がいくらかを保険会社に聞く(払込総額と比べる) 2. 払済保険にできるかを聞く 3. 一時的な資金不足なら、契約者貸付を検討する 4. 減額・一部解約ができるか確認する 5. それでも続かないなら、解約する
数字を聞く前に決めないでください。解約返戻金の額は、契約内容と経過年数で大きく変わります。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。払済保険や契約者貸付の可否、利率、解約返戻金の額は商品により異なります。税金の取り扱いは契約内容により変わりますので、保険会社または所轄の税務署にご確認ください。