冬のボーナスは、使う前に順番を決めてください
ボーナスが振り込まれてから考えると、たいてい残りません。
先に順番を決めて、入った日に分けてしまう。これだけで、同じ金額でも残り方が変わります。
まず、手取りがいくらか確かめる
額面と手取りは違います。ボーナスの手取りは、額面のおよそ8割です。
- 額面30万円 → 手取り 約24万5千円
- 額面50万円 → 手取り 約40万9千円
- 額面100万円 → 手取り 約81万8千円
(40歳未満・東京・前月の給与30万円・扶養なしの概算です。40歳以上は介護保険料が加わります)
額面で予定を立てると、2割ぶん足りなくなります。計画は手取りで立ててください。
使う順番は、この4つです
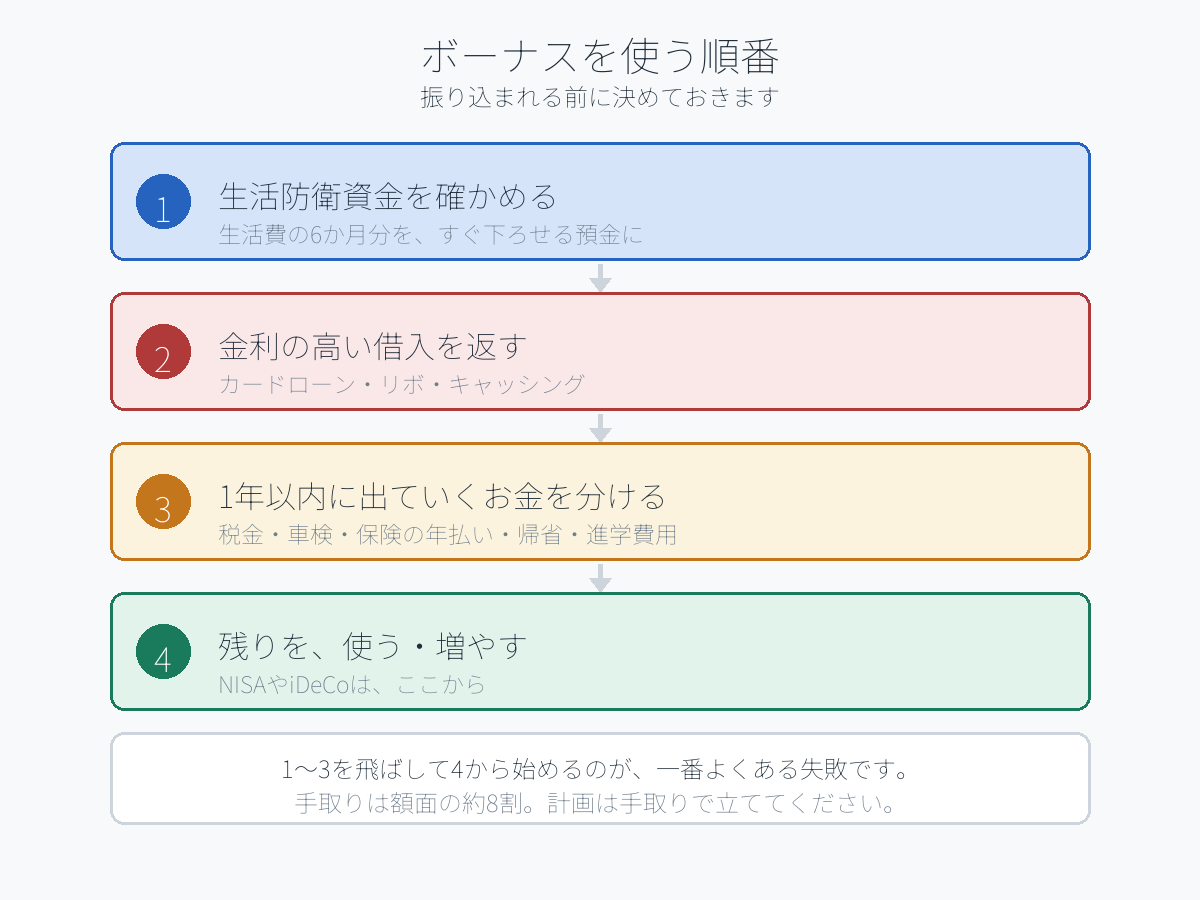
① 生活防衛資金が足りているか
病気やケガ、失業で収入が止まったときのためのお金です。生活費の6か月分を目安に、すぐ下ろせる普通預金に置いておきます。
ここが埋まっていないうちは、投資より先にこちらです。投資に回したお金は、必要になったときに値下がりしているかもしれません。
② 金利の高い借入を返す
カードローン、リボ払い、キャッシング。これらの金利は、投資で期待できる利回りより高いのが普通です。
借入を年15%で抱えたまま投資をするのは、15%払いながら数%取りにいくことです。返済が先です。自分の適用金利は、契約書面や明細で確認できます。
③ 決まった支出に取り分ける
1年以内に確実に出ていくお金を、先に分けます。
- 自動車税・固定資産税
- 車検・保険の年払い
- 帰省や旅行の費用
- 子どもの進学費用
ここを分けておかないと、次のボーナスまでに崩すことになります。
④ 残りを、使う・増やす
ここまで済んで、ようやく自由に使えるお金です。NISAやiDeCoに回すのも、使ってしまうのも、この④の範囲で決めます。
①〜③を飛ばして④から始めるのが、一番よくある失敗です。
やりがちな3つの失敗
1. 全額を投資に回す
生活防衛資金がないまま投資に入れると、急な出費のときに値下がりした状態で売ることになります。
2. ボーナス払いを設定する
住宅ローンやカードのボーナス払いは、ボーナスが出る前提の仕組みです。業績次第で減ることも、出ないこともあります。毎月の返済で回る形にしておくほうが安全です。
3. 「今年はがんばったから」で先に使う
使うこと自体は悪くありません。ただ、使う金額を先に決めるかどうかで結果が変わります。④の中から「3万円は自分に使う」と決めてしまえば、罪悪感なく使えます。
入った日にやること
1. 手取り額を確認する(額面の約8割) 2. 生活費の口座から、別の口座に移す 3. ①〜③で必要な額を先に取り分ける 4. 残りを「使う・貯める・増やす」に分ける
順番を決めるのは、振り込まれる前です。入ってから考えると、①と②が後回しになります。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。手取り額は社会保険料率・税率・扶養の状況により変わります。配分はあくまで目安です。