ATMと振込の手数料に、年に1万8千円払っていませんか
1回220円。1回440円。小さいので、誰も合計を見ません。
合計すると、年に1万8千円を超えます。何も買っていないお金です。
内訳
大手銀行の一般的な水準で計算します。
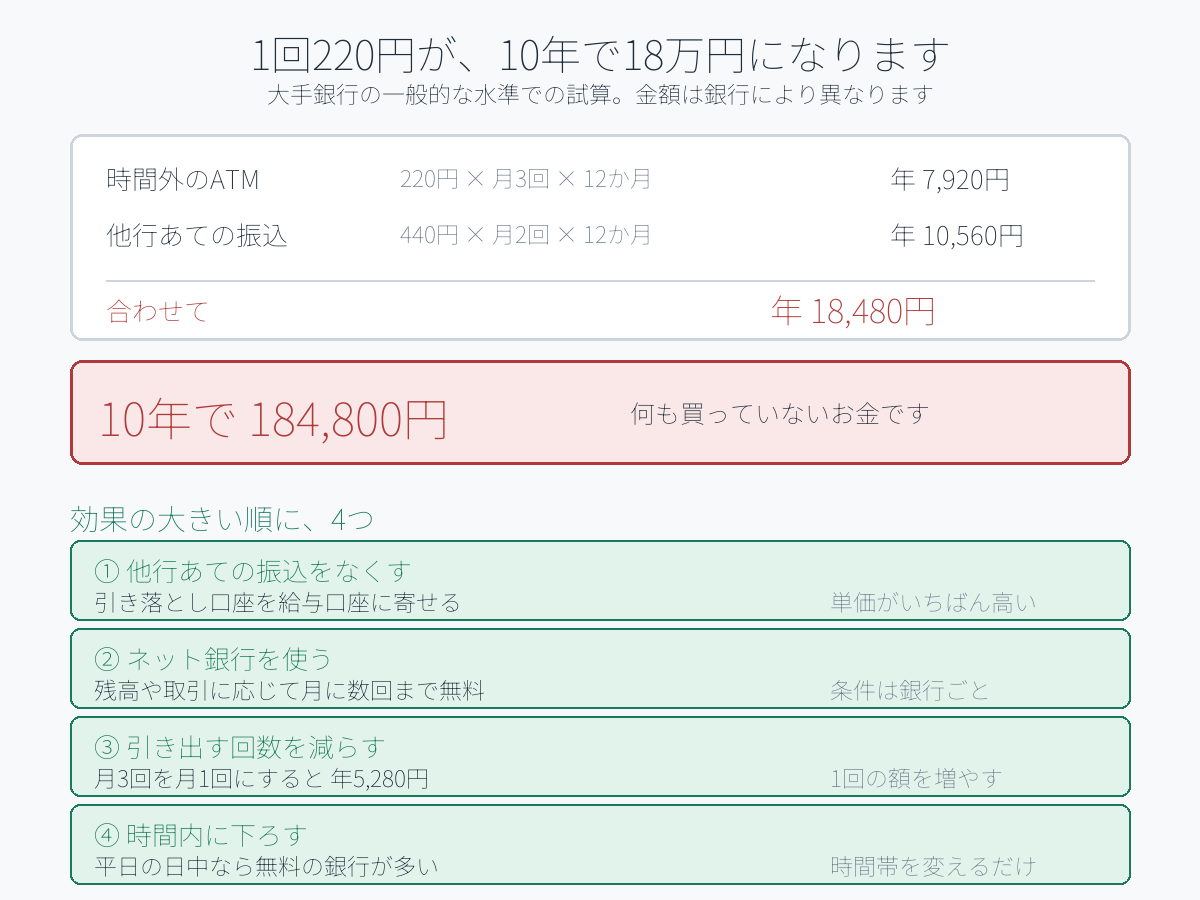
- 時間外のATM 220円 × 月3回 × 12か月 = 年 7,920円
- 他行あての振込 440円 × 月2回 × 12か月 = 年 10,560円
- 合わせて 年 18,480円
- 10年で 184,800円
利息が年0.001%の口座で、手数料だけ年1万8千円払っている人がいます。
金額は銀行・時間帯・取引内容で違います。まずご自身の明細で確認してください。
減らす方法を、効果の大きい順に
① 他行あての振込をなくす
いちばん単価が高いのがここです。給与の振込口座と、引き落としの口座を同じにするだけで、月々の資金移動が要らなくなります。
- 家賃、カード、保険料の引き落とし口座を、給与口座に寄せる
- 配偶者への送金があるなら、同じ銀行の口座にする(同行あては無料か安い)
② ネット銀行を使う
多くのネット銀行には、残高や取引状況に応じて、ATM・振込が月に数回まで無料になる仕組みがあります。
- 給与の受取、公共料金の引き落とし、カードの利用などで条件を満たす形が一般的です
- 条件や無料回数は銀行ごとに違うので、自分の使い方に合うところを選んでください
③ 引き出す回数を減らす
1回の引き出し額を増やして、回数を減らす。月3回を月1回にすれば、それだけで年5,280円が浮きます。
キャッシュレス決済を増やすと、現金を下ろす回数自体が減ります。
④ 時間内に下ろす
平日の日中なら無料、という銀行がまだ多くあります。時間帯を変えるだけで0円になる引き出しがあります。
見落としやすい手数料
ATMと振込以外にも、気づかないまま払っているものがあります。
- 口座維持手数料(一部の銀行で、長期間動きのない口座などに)
- 硬貨の入金手数料(枚数によってかかる銀行が増えました)
- 紙の通帳の発行手数料(新規発行時にかかる銀行があります)
- 再発行手数料(通帳・カードをなくしたとき)
今週やること
1. 通帳か明細で、1年分の手数料を数える 2. 引き落とし口座が分散していないかを確認する 3. 分散しているなら、給与口座に寄せる手続きをする 4. ネット銀行を使っていないなら、無料回数の条件を調べる 5. 現金を下ろす回数を、月1回にまとめられないかを考える
固定費の見直しは、たいてい「気づいていないもの」から効きます。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。手数料の金額・無料になる条件は金融機関により異なり、改定されることがあります。実際の金額はご利用の金融機関にご確認ください。