親が認知症になると、口座のお金は動かせなくなります
親の介護が始まったとき、多くの人がここでつまずきます。
親の口座から、介護費用を引き出せません。家族であっても、本人の意思が確認できなければ銀行は払い戻しを止めます。これを口座凍結といいます。
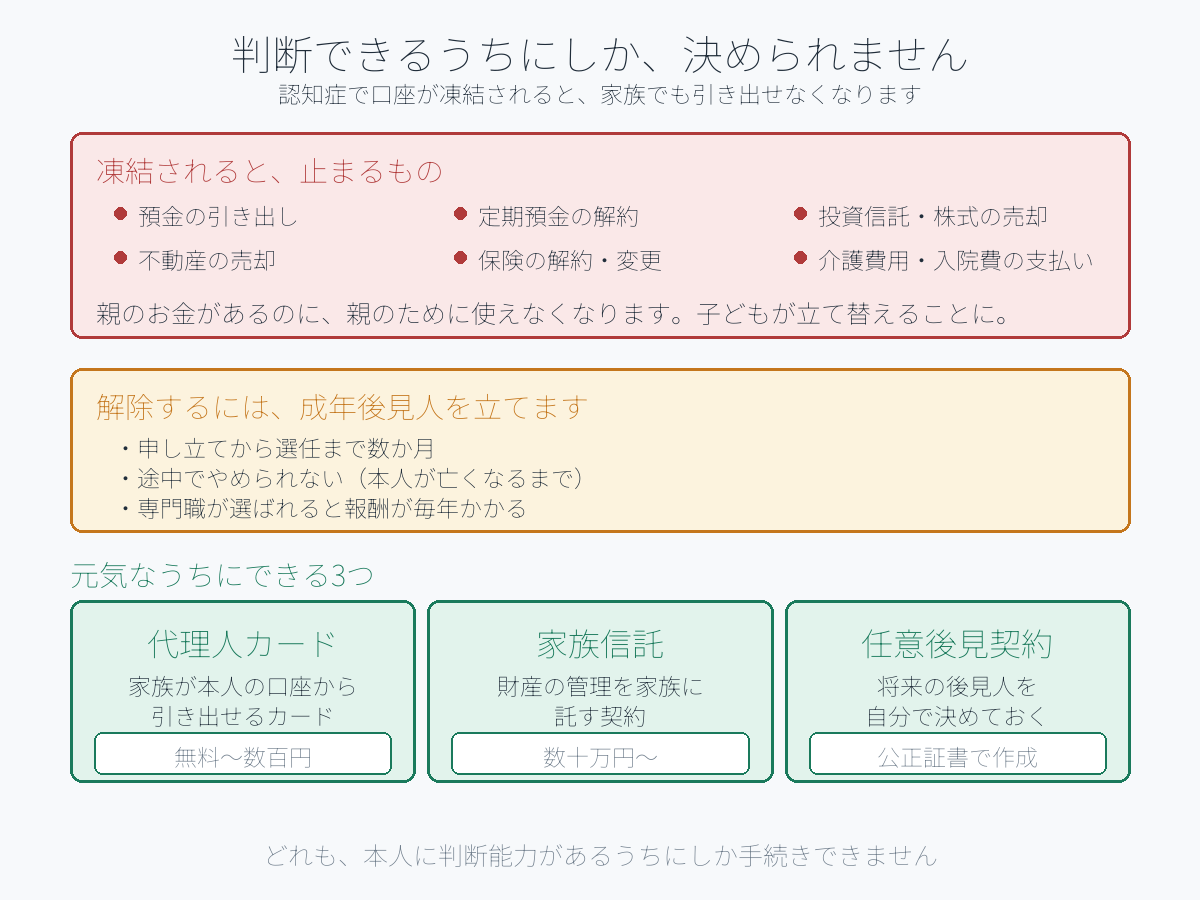
何が止まるのか
- 預金の引き出し(窓口も、場合によってはATMも)
- 定期預金の解約
- 投資信託や株式の売却
- 不動産の売却(名義人が本人なので、売買契約ができません)
- 保険の解約や契約内容の変更
親のお金があるのに、親のために使えなくなります。
介護施設の入居一時金、月々の利用料、入院費。これらを子どもが立て替えることになります。施設によっては数百万円単位です。
解除するには、成年後見人を立てます
凍結を解く方法は、法律上はひとつです。家庭裁判所に申し立てて、成年後見人を選んでもらいます。
ただし、これは簡単な手続きではありません。
- 申し立てから選任まで、数か月かかります
- 途中でやめられません。本人が亡くなるまで続きます
- 親族が選ばれるとは限りません。弁護士や司法書士などの専門職が選ばれると、報酬が毎年発生します(月2万円前後が目安)
- 後見人が決めた使い道以外には使えません。家族の都合で自由に使うことはできません
元気なうちにできること
判断能力があるうちにしか、どれも手続きできません。ここが肝心なところです。
① 代理人カード
本人の口座から、家族が引き出せるカードを作っておく方法です。
- 多くの銀行で、無料または数百円で発行できます
- 本人と家族が一緒に窓口へ行くのが基本です
- ただし、本人の判断能力が失われたあとは使えなくなる場合があります。銀行によって扱いが違うので確認してください
② 家族信託
財産の管理を、信頼する家族に託す契約です。
- 不動産を含めた財産を、本人の判断能力が失われたあとも家族が管理できます
- 使い道を柔軟に決められます
- ただし契約書の作成に専門家が必要で、費用がかかります(財産額によりますが数十万円〜)
③ 任意後見契約
将来、判断能力が落ちたときの後見人を、自分で決めておく契約です。
- 公正証書で作ります
- 家庭裁判所が選ぶのではなく、本人が選んだ人が後見人になります
今日できること
1. どこの銀行に口座があるかを聞いておく(支店名まで) 2. 保険、証券、不動産の有無を確認する 3. 通帳やカードの保管場所を共有してもらう 4. 銀行に、代理人カードを作れるかを問い合わせる 5. 財産が多いなら、家族信託や任意後見を専門家に相談する
「まだ早い」と思っているうちが、唯一できる時期です。判断能力が落ちてからでは、どの方法も選べません。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。取扱いは金融機関により異なります。成年後見・家族信託・任意後見の手続きや費用は個別の事情により変わりますので、弁護士・司法書士等の専門家にご相談ください。