iDeCoの上限が、2026年12月から月6.2万円に上がります
2026年12月1日から、iDeCo(個人型確定拠出年金)に出せる金額の上限が変わります。
会社員で企業年金がない人は、月2万3千円から6万2千円へ。毎月3万9千円ぶん、枠が増えます。
区分ごとに、いくらになるか
厚生労働省が示している引き上げ後の金額です。
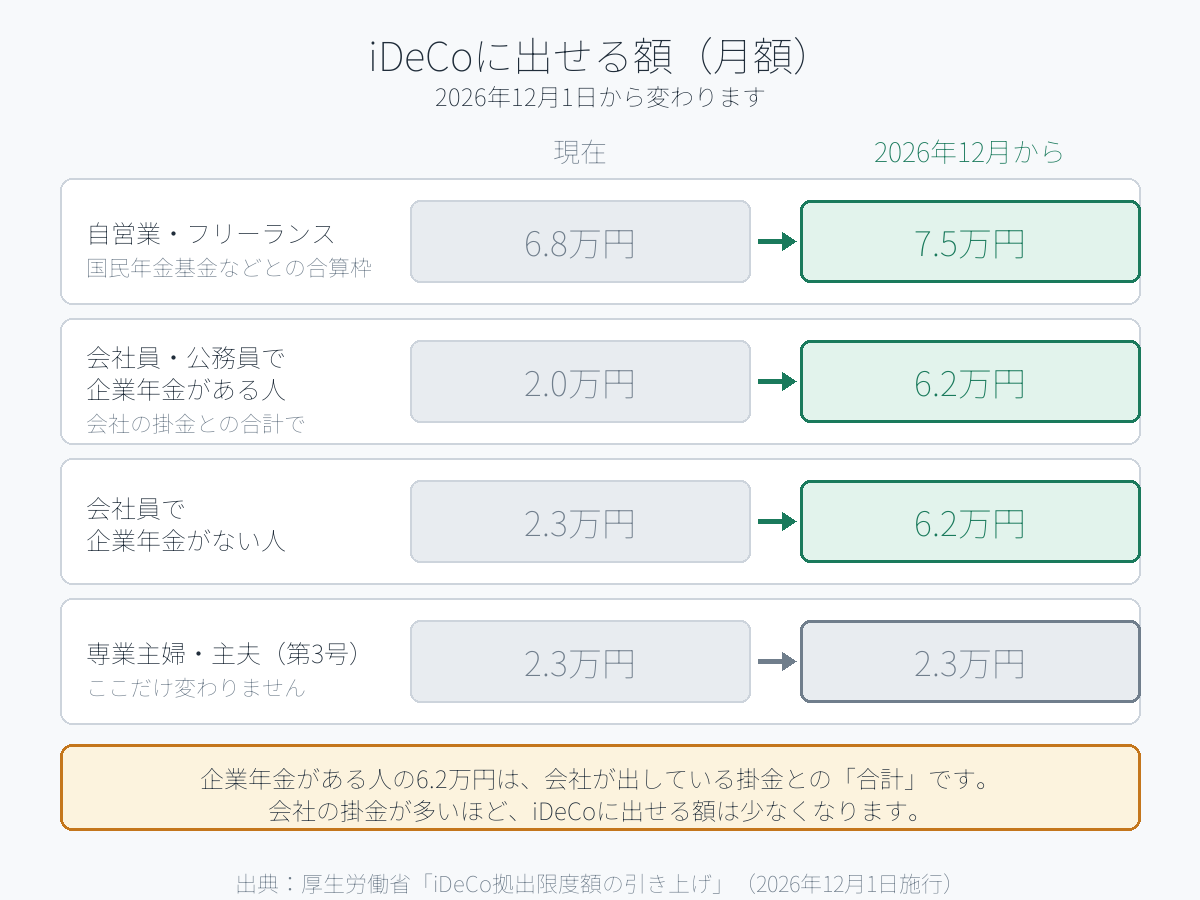
- 自営業・フリーランス(第1号)… 月6.8万円 → 月7.5万円(国民年金基金などとの合算枠)
- 会社員・公務員で企業年金がある人 … iDeCo単独で月2.0万円 → 企業年金等と合計で月6.2万円
- 会社員で企業年金がない人 … 月2.3万円 → 月6.2万円
- 専業主婦・主夫(第3号)… 月2.3万円 → 月2.3万円のまま
第3号被保険者だけは変わりません。ここを読み違えないでください。
企業年金がある人は、「合計で6.2万円」です
ここが一番誤解されるところです。
企業年金がある人の新しい上限は、iDeCoだけで6.2万円ではありません。会社が出している掛金(企業型DCの事業主掛金やDB等の掛金相当額)と合計して6.2万円までです。
つまり、
- 会社の掛金が月1万円の人 … iDeCoに出せるのは月5.2万円
- 会社の掛金が月4万円の人 … iDeCoに出せるのは月2.2万円
- 会社の掛金が月6.2万円の人 … iDeCoの枠は残りません
厚生労働省の資料では「最大4.2万円増額」と書かれています。「最大」です。会社の掛金が多い人ほど、増える幅は小さくなります。
60歳を過ぎても、70歳まで続けられます
同じ2026年12月1日から、加入できる年齢の上限が70歳未満まで広がります。
これまでは国民年金の被保険者であることが条件でしたが、国民年金被保険者でない60歳以上70歳未満の人でも、次のいずれかに当てはまれば続けられるようになります。
1. すでにiDeCoの加入者である 2. iDeCoの運用指図者である(掛金は止めて運用だけしている) 3. 企業年金からiDeCoに資産を移す
ただし条件があります。老齢基礎年金やiDeCoの老齢給付金を受け取り始めた人は加入できません。マッチング拠出をしている人も対象外です。
なお、施行日から3年間(2029年11月末まで)は経過措置があり、上の1〜3に当てはまらない60歳以上70歳未満の人でも加入できます。
枠が増えても、埋める必要はありません
上限が上がったからといって、満額まで出すのが正解とは限りません。
iDeCoのお金は、原則60歳まで1円も引き出せません。掛金を増やしすぎて生活が苦しくなっても、取り崩せないお金です。
決める順番としては、
1. 生活費の6か月分を、すぐ下ろせる預金で確保する 2. 金利の高い借入(カードローン・リボ)があれば先に返す 3. その上で、余るお金をiDeCoやNISAに回す
という形が無難です。
12月までに確認しておくこと
1. 自分がどの区分か確かめる(企業年金の有無で上限が変わります) 2. 企業年金がある人は、会社の掛金額を調べる 3. 増やすなら、運営管理機関に掛金額の変更を申し出る 4. 年1回しか変えられないので、無理のない額にする
変更は年に1回だけです。勢いで満額にすると、1年間戻せません。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。拠出限度額は厚生労働省の公表資料(2026年12月1日施行)に基づいています。ご自身の上限額や手続きは、契約している運営管理機関にご確認ください。