配偶者控除等申告書は、書かなくていい人がいます
会社から渡される年末調整の紙は、1枚に見えて中身が4つに分かれています。全部の欄を埋める必要はありません。ただし、空欄にすると損をする欄が1つあります。
1枚の紙に、4つの申告書が入っています
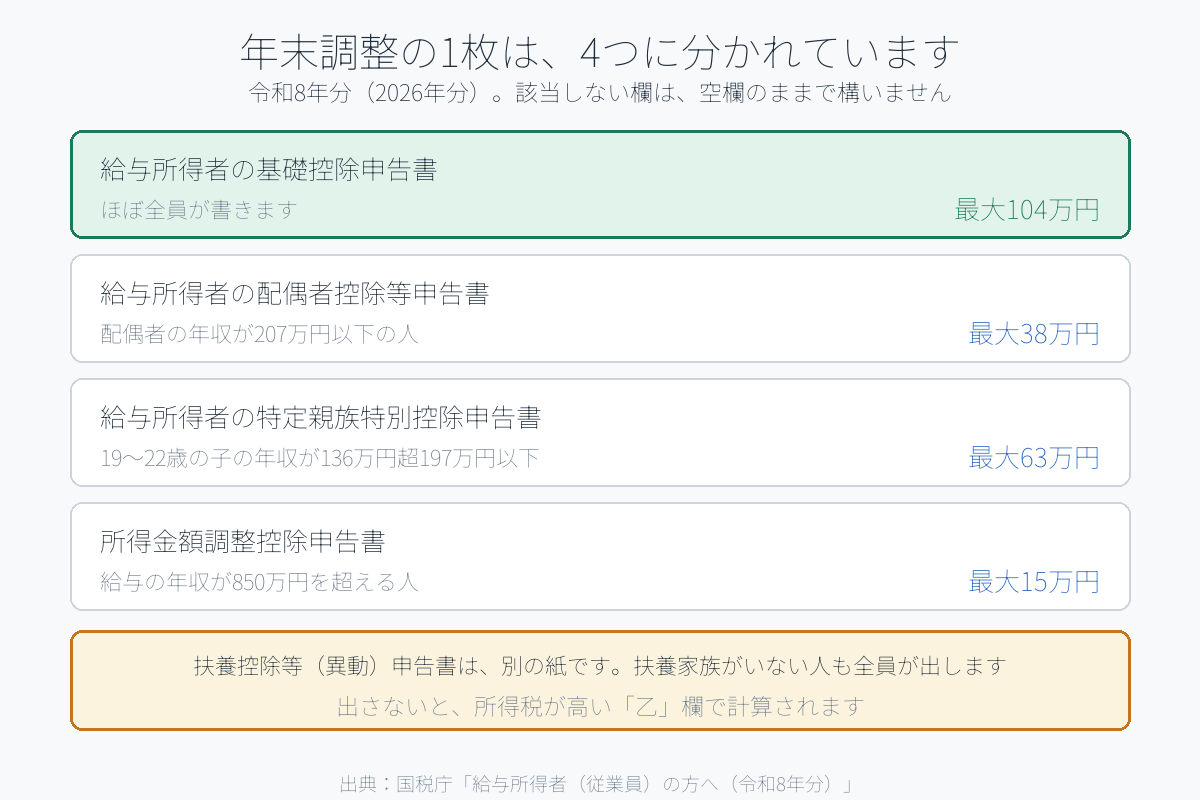
令和8年分(2026年分)の年末調整で配られる横長の紙は、次の4つが1枚になっています。
- 給与所得者の基礎控除申告書 … ほぼ全員が書きます
- 給与所得者の配偶者控除等申告書 … 配偶者控除・配偶者特別控除を受ける人だけ
- 給与所得者の特定親族特別控除申告書 … 19歳以上23歳未満の親族がいる人だけ
- 所得金額調整控除申告書 … 給与の収入金額が850万円を超える人だけ
4つのうち3つは「該当する人だけ」です。該当しなければ空欄のまま出して問題ありません。
配偶者控除等申告書を書かなくていい人
次のどれかに当てはまる人は、配偶者の欄を書く必要がありません。
1. 配偶者がいない(独身、死別・離婚後に再婚していない) 2. 自分の合計所得金額が1,000万円を超える(給与だけなら年収1,195万円超) 3. 配偶者の合計所得金額が133万円を超える(給与だけなら年収207万円超) 4. 配偶者が自分の事業の青色事業専従者として給与を受けている、または白色事業専従者である
逆に言えば、自分の年収が1,195万円以下で、配偶者の年収が207万円以下なら、書けば控除があります。
- 配偶者の合計所得が62万円以下(給与だけなら年収136万円以下)… 配偶者控除。最大38万円(配偶者が70歳以上なら最大48万円)
- 配偶者の合計所得が62万円超133万円以下(給与だけなら年収136万円超207万円以下)… 配偶者特別控除。最大38万円
基礎控除申告書だけは、ほぼ全員が書きます
ここが一番の落とし穴です。基礎控除は、申告書を出さないと年末調整で受けられません。
令和8年分の基礎控除額は、自分の合計所得金額で決まります。
- 489万円以下 … 104万円
- 489万円超655万円以下 … 67万円
- 655万円超2,350万円以下 … 62万円
- 2,350万円超2,400万円以下 … 48万円
- 2,400万円超2,450万円以下 … 32万円
- 2,450万円超2,500万円以下 … 16万円
- 2,500万円超 … なし
書く内容は、今年の自分の合計所得金額の見積額です。給与だけの人は、年収から給与所得控除を引いた額になります。令和8年分・令和9年分は、年収220万円までなら給与所得控除は74万円です(令和7年分までは最低65万円でした)。
年収900万円の会社員で計算してみます
国税庁が示している例です。給与の収入金額が900万円で、18歳の子と配偶者控除の対象になる妻がいる場合。
1. 給与900万円から給与所得控除195万円を引いて、705万円 2. 23歳未満の扶養親族がいて年収850万円超なので、所得金額調整控除が使えます。(900万円−850万円)×10%=5万円 3. 705万円−5万円=700万円が、合計所得金額の見積額
700万円は「655万円超2,350万円以下」なので、基礎控除の額は62万円。この62万円を自分で書き込みます。会社が勝手に入れてくれるものではありません。
→ 控除額が増えた背景は 「103万円の壁」は、2026年分から178万円になります
特定親族特別控除申告書は、大学生年代の子がいる人だけ
令和7年分から加わった欄です。19歳以上23歳未満の親族で、合計所得金額が62万円超123万円以下の人がいる場合に、1人につき最大63万円が控除されます。
給与だけで考えると、年収136万円超197万円以下の範囲です。
- 子のアルバイト年収が136万円以下 … この欄ではなく、扶養控除(特定扶養親族63万円)の対象です
- 子のアルバイト年収が197万円超 … どちらの対象にもなりません
扶養控除の対象になる子を、この欄に書くのではありません。別の紙である扶養控除等申告書に書きます。ここは「稼ぎすぎて扶養から外れた子」のための欄です。
所得金額調整控除申告書は、年収850万円超の人だけ
年末調整の対象となる給与の収入金額が850万円を超え、次のどれかに当てはまる人が書きます。
- 23歳未満の扶養親族がいる
- 本人が特別障害者である
- 扶養親族または同一生計配偶者が特別障害者である
控除額は(給与の収入金額-850万円)×10%で、上限15万円です。
もう一つの所得金額調整控除は、年末調整では受けられません。給与と公的年金の両方があり、給与所得と公的年金等に係る雑所得の合計が10万円を超える人には、最大10万円の控除があります。ただしこちらは年末調整の対象外で、受けるには確定申告が必要です。働きながら年金を受け取っている人は、ここで取りこぼします。
扶養控除等申告書は、別の紙です。全員が出します
4つの申告書とは別に、扶養控除等(異動)申告書があります。こちらは扶養家族がいない人も必ず提出します。
出さなかった場合、給与から引かれる所得税は税額表の「乙」欄で計算されます。出した場合より高い税率です。
→ 書き方は 扶養控除等申告書は、書かないと税金が高くなります
なお、年の途中で扶養が増えたり減ったりしたときは、そのつど「異動申告書」を出します。令和8年分は給与所得控除と扶養親族の所得要件が変わったため、新しく扶養に入れられるようになった家族がいる場合も、異動申告書の提出が必要です。
出し忘れたときは
年末調整に間に合わなかった控除は、確定申告で受けられます。翌年2月16日から3月15日までの申告期間に、自分で申告してください。還付申告なら5年さかのぼれるので、過去の年の出し忘れも取り戻せます。
→ 精算のしくみは 年末調整の還付金は、いつ・いくら戻るのか
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。内容は国税庁「給与所得者(従業員)の方へ(令和8年分)」およびタックスアンサーNo.1410「給与所得控除」に基づいています。適用の可否はご自身の所得や家族構成により異なります。詳細はお勤め先または所轄の税務署にご確認ください。