iDeCoを一時金で受け取る「5年ルール」が、使えなくなります
iDeCoを一時金で受け取ると、退職所得として扱われます。会社の退職金と同じ枠です。
これまでは「iDeCoを先に受け取って、5年あけてから退職金をもらえば、控除を二重に使える」という手が知られていました。この期間が、今年から大きく延びます。
まず、退職所得の計算
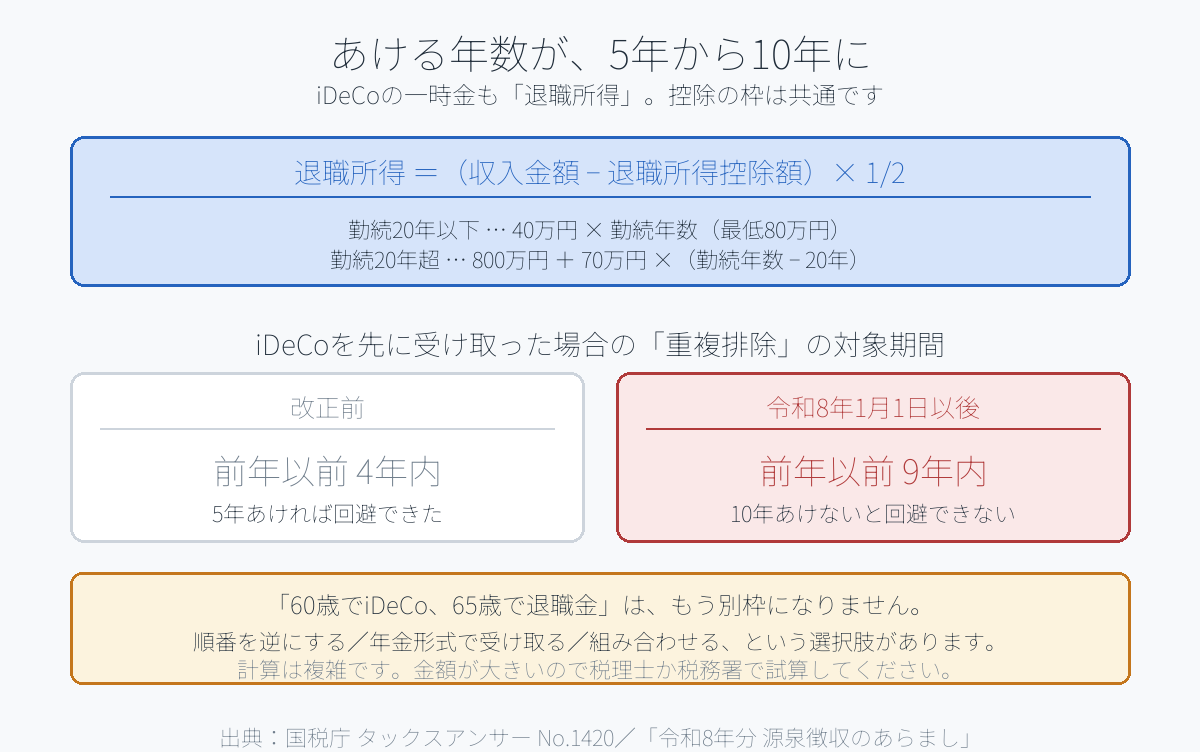
退職所得 =(収入金額 − 退職所得控除額)× 1/2
退職所得控除額は勤続年数で決まります。
- 勤続20年以下 … 40万円 × 勤続年数(80万円に満たない場合は80万円)
- 勤続20年超 … 800万円 + 70万円 ×(勤続年数 − 20年)
勤続30年なら、800万円+70万円×10年=1,500万円です。ここまでは税金がかからず、超えた分も半分にしてから課税されます。かなり有利な扱いです。
iDeCoの一時金も、ここに入ります。国税庁は「確定拠出年金法に規定する企業型年金規約または個人型年金規約に基づいて老齢給付金として支給される一時金なども退職所得とみなされます」としています。iDeCoの場合、勤続年数にあたるのは掛金を拠出した年数です。
何が変わったのか
同じ年に2つ受け取ると、控除は1回分しか使えません。そこで年をずらすわけですが、ずらしても一定期間内なら「勤続期間の重複」を排除する特例があります。
改正前 … iDeCoを先に受け取った場合、前年以前4年内(5年あければ回避できた) 改正後 … 前年以前9年内(10年あけないと回避できない)
国税庁の資料では、重複排除の対象になるのは次のとおりです。
- 令和8年1月1日以後に支払を受けた退職手当等で、受給年の前年以前9年内のもの
- 令和8年1月1日前に支払を受けた退職手当等で、受給年の前年以前4年内のもの
取り得る選択肢
① 10年あける iDeCoを60歳で受け取り、退職金は70歳。現実的かどうかは勤務先次第です。
② 順番を逆にする 退職金を先に受け取り、iDeCoを後にする方法です。この場合の対象期間は別の扱いになるため、どちらが有利かは必ず個別に試算してください。
③ iDeCoを年金形式で受け取る 一時金ではなく年金で受け取ると、雑所得として公的年金等控除の対象になります。退職所得控除の枠を使いません。
④ 一時金と年金を組み合わせる 一部を一時金、残りを年金で受け取れる運営管理機関もあります。
→ iDeCoの上限は iDeCoの上限が、2026年12月から月6.2万円に上がります → 引き出せない期間は イデコに入れたお金は、60歳まで1円も引き出せません
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。内容は国税庁タックスアンサー No.1420 および「令和8年分 源泉徴収のあらまし(税制改正等の内容)」に基づいています。退職所得控除の調整計算は個別性が高いため、実行の前に税理士または所轄の税務署にご確認ください。