106万円の壁はなくなりました。残ったのは130万円です
長く語られてきた「106万円の壁」。これは、パートやアルバイトが社会保険に入るかどうかを分ける賃金の基準でした。
2026年10月1日に、この賃金要件は撤廃されました。日本年金機構が発表しています。ただし、130万円の壁はそのまま残っています。混同している人が多いところです。
何が変わったのか
これまで、短時間で働く人が勤務先の社会保険に入る条件のひとつに、所定内賃金が月額8.8万円(年収にしておよそ106万円)以上という要件がありました。
この賃金要件が、2026年10月1日に撤廃されました。
残っている条件は、こうです。
- 週の所定労働時間が20時間以上であること
- 勤務先の企業規模の要件(段階的に対象が広がっています)
- 学生ではないこと
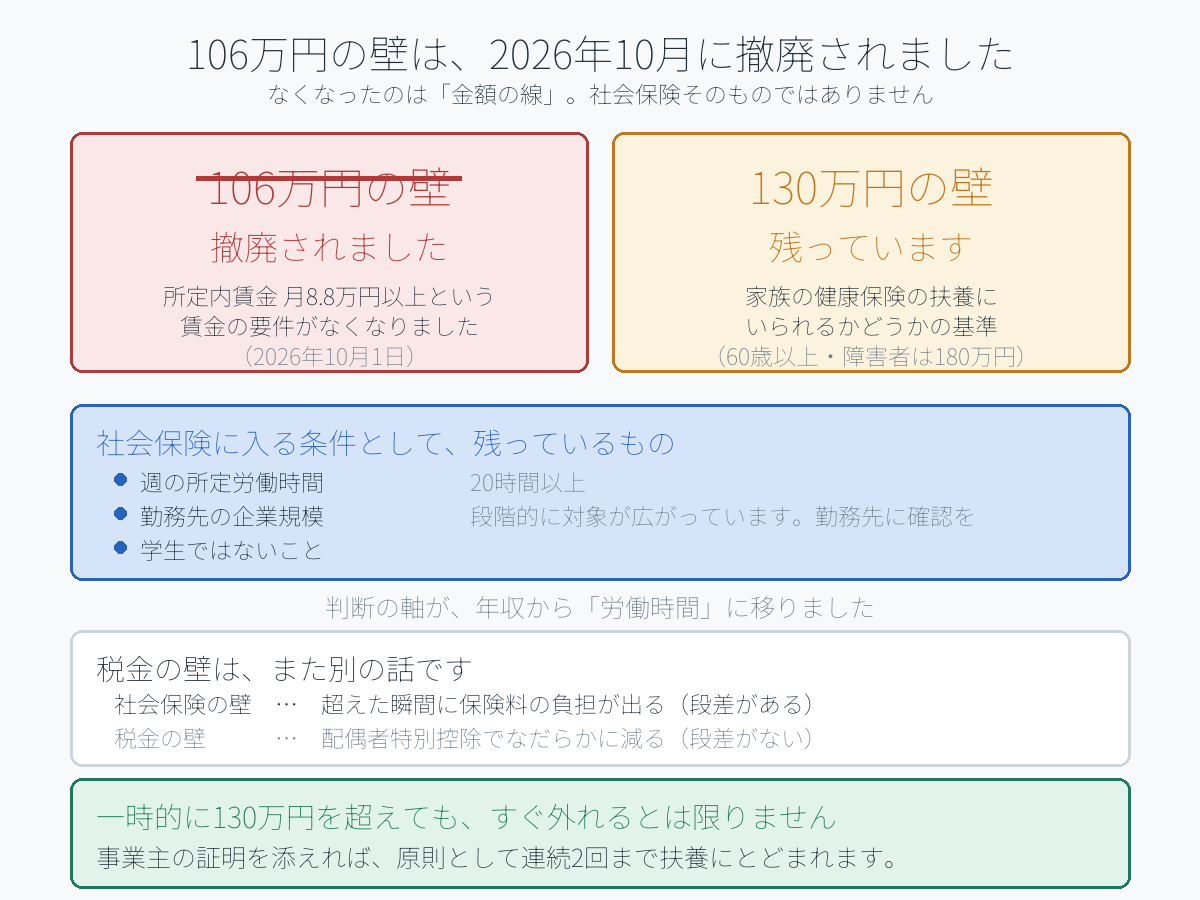
なくなったのは「金額の線」であって、社会保険そのものではありません。
判断の軸が、年収から労働時間に移ったということです。週20時間を超えるかどうかで決まります。
企業規模の要件は、勤務先に確認してください
対象となる企業の規模は段階的に拡大されています。自分の勤務先が対象かどうかは、年によって変わります。勤務先の担当部署に聞くのが確実です。
130万円の壁は残っています
こちらは別の制度です。配偶者や親の健康保険の被扶養者でいられるかどうかの基準です。
- 年収 130万円未満(60歳以上または障害のある人は180万円未満)
- 扶養する人の収入の 半分未満 であること など
これを超えると、被扶養者から外れます。自分で国民健康保険に入るか、勤務先の社会保険に入ることになります。
「見込み」で判定します
130万円は、過去の実績ではなく今後の見込みで判断します。労働契約上の基本給や諸手当から見た年間収入が130万円未満なら、原則として扶養に該当する扱いです。
税金の壁は、また別の話
ここも混ざりやすいところです。
- 社会保険の壁(106万円・130万円)… 保険料を自分で払うかどうか
- 税金の壁(配偶者控除・配偶者特別控除)… 世帯の所得税・住民税が増えるかどうか
税金の壁は、超えてもなだらかに減る仕組み(配偶者特別控除)になっています。一気に損をするわけではありません。
一方、社会保険の壁は段差があります。超えた瞬間に保険料の負担が発生します。「働き損」と言われるのはこちらの話です。
これから確認すること
1. 週の所定労働時間が20時間以上かどうかを確認する 2. 勤務先が社会保険の適用対象かを担当部署に聞く 3. 扶養に入っているなら、年間の見込み収入を計算する 4. 一時的に超えそうなら、事業主の証明が使えるか健康保険に相談する 5. 手取りだけでなく、年金が増える分も合わせて考える
「106万円を超えないように」という調整は、もう意味を持ちません。見る場所が変わりました。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。社会保険の適用要件は改正により変わります。企業規模の要件や扶養認定の取扱いは勤務先・加入している健康保険により異なりますので、必ずご確認ください。