退職金2,000万円の手取りは、いくらになるのか
給与や賞与と違って、退職金の税金はとても軽くできています。勤続30年なら、1,500万円までは税金がかかりません。
退職金は、ほかの所得と切り離して計算します
退職金は分離課税です。その年の給与がいくらあっても、退職金の税額には影響しません。計算は3段階です。
1. 勤続年数から退職所得控除額を出す 2. (退職金 − 退職所得控除額)× 2分の1 = 退職所得の金額 3. 退職所得の金額に税率をかける
控除を引いて、さらに半分にしてから課税されます。ここが軽い理由です。
まず、退職所得控除額を出します
勤続年数だけで決まります。
- 勤続20年以下 … 40万円 × 勤続年数(80万円に満たない場合は80万円)
- 勤続20年超 … 800万円 + 70万円 × (勤続年数 − 20年)
勤続年数の端数は切り上げです。10年2か月なら11年として計算し、40万円×11年=440万円になります。
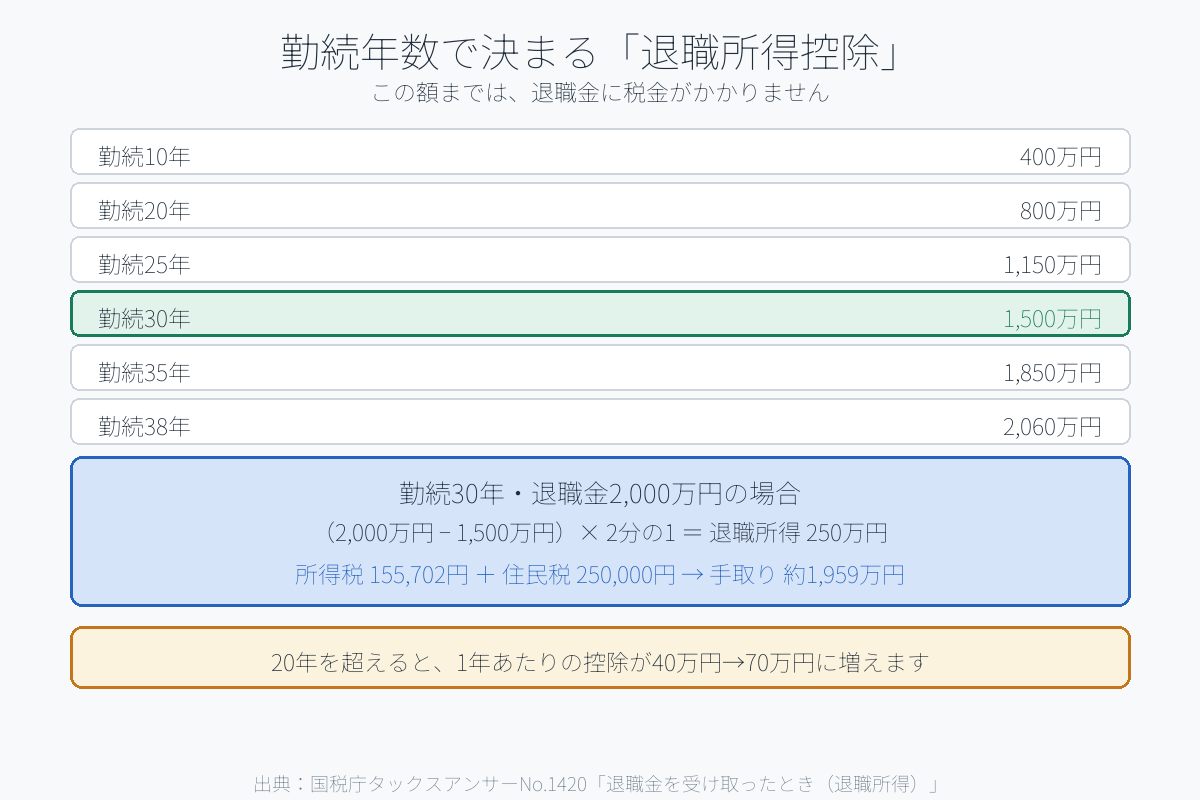
勤続年数別の控除額を並べると、こうなります。
- 10年 … 400万円
- 20年 … 800万円
- 25年 … 1,150万円
- 30年 … 1,500万円
- 35年 … 1,850万円
- 38年 … 2,060万円
20年を超えると、1年あたり70万円に増えます。20年目と21年目で、控除の伸び方が変わるということです。
なお、障害者になったことが直接の原因で退職した場合は、ここに100万円が加算されます。
実際の手取りを4パターンで
所得税(復興特別所得税2.1%込み)と住民税10%を引いた金額です。
① 勤続30年・退職金1,500万円 控除1,500万円 − 退職金1,500万円 = ゼロ。税金は1円もかかりません。手取り1,500万円。
② 勤続20年・退職金1,000万円 控除800万円。(1,000万−800万)×1/2=退職所得100万円。 所得税51,050円+住民税100,000円 → 手取り約985万円
③ 勤続30年・退職金2,000万円 控除1,500万円。(2,000万−1,500万)×1/2=退職所得250万円。 所得税155,702円+住民税250,000円 → 手取り約1,959万円
④ 勤続38年・退職金2,500万円 控除2,060万円。(2,500万−2,060万)×1/2=退職所得220万円。 所得税125,072円+住民税220,000円 → 手取り約2,465万円
なぜ賞与より軽いのか
同じ「まとまったお金」でも、賞与とは扱いがまるで違います。
- 賞与50万円 … 社会保険料と所得税が引かれ、手取りは約8割(約40万9千円)
- 退職金2,000万円 … 引かれるのは約2%(約40万円)
理由は3つあります。①退職所得控除が大きい、②控除後の金額をさらに半分にする、③社会保険料がかからない。退職金には健康保険料も厚生年金保険料も雇用保険料もかかりません。
長く働いた人への配慮としてこの仕組みが置かれているので、勤続年数が長いほど有利になります。
→ 賞与のほうは ボーナス50万円、手取りはいくらになるのか
紙を1枚出さないと、20.42%引かれます
「退職所得の受給に関する申告書」を会社に提出していれば、正しい税額が源泉徴収されて、原則として確定申告は不要です。
出していないと、退職金の支払金額に20.42%をかけた額が源泉徴収されます。2,000万円なら408万4千円。本来15万5千円で済むところが、392万円も多く引かれます。
取り戻せないわけではありません。確定申告をすれば精算されます。ただし戻るのは翌年です。退職の書類を受け取ったら、この1枚があるかを最初に確かめてください。
→ 詳しくは 退職金は、紙を1枚出さないと20%引かれます
勤続5年以下だと、半分にできないことがあります
2つの例外があります。
- 特定役員退職手当等 … 役員等としての勤続年数が5年以下の人が受け取る退職金。2分の1の計算がありません
- 短期退職手当等 … 役員等以外で勤続5年以下の人の退職金。控除を引いたあとの金額のうち、300万円を超える部分は2分の1になりません
「役員等」には、会社の取締役・監査役のほか、国会議員・地方議員、国家公務員・地方公務員が含まれます。
受け取る前に確かめること
1. 自分の勤続年数(端数は切り上げ)を数え、控除額を出す 2. 退職所得の受給に関する申告書を会社に出したか確認する 3. 前年以前にも退職金を受け取っていないか確認する(控除の計算が変わります) 4. 同じ年にiDeCoの一時金を受け取る予定がないか確認する 5. 源泉徴収票を保管する(退職所得の源泉徴収票は、給与のものとは別に発行されます)
前年以前に退職金を受け取っている場合は要注意です。転職して2回目の退職金を受け取るときや、企業型確定拠出年金の一時金を先に受け取っているときは、控除額の計算方法が変わります。勤続期間が重なっている部分は、二重には数えられません。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。所得税の計算は国税庁タックスアンサーNo.1420「退職金を受け取ったとき(退職所得)」およびNo.2260「所得税の税率」、住民税は総務省「平成25年1月1日以降の退職所得に対する住民税の特別徴収について」に基づいています。手取り額の試算は当サイトによるもので、実際の金額は勤続年数や過去の受給状況により異なります。詳細はお勤め先または所轄の税務署にご確認ください。