年末調整で戻るお金は、こうやって計算します
「いくら戻るのか」は、控除の額 × 自分の税率でおおよそ決まります。控除が10万円増えても、10万円戻るわけではありません。
戻る金額の決まり方
年末調整は、毎月の給与から概算で引かれていた所得税と、1年分が確定したあとの本来の税額の差を精算する手続きです。
計算の順番はこうなります。
1. 1年分の給与の合計から、給与所得控除を引く 2. そこから所得控除(基礎控除・社会保険料・生命保険料・扶養など)を引く → 課税所得 3. 課税所得に税率をかけて、本来の所得税額を出す 4. 毎月引かれていた額との差額が、戻るか追加で引かれるか
つまり、控除が1万円増えると、課税所得が1万円減り、その1万円に税率をかけた額だけ税金が減るという関係です。
まず、自分の税率を調べます
所得税の税率は、課税所得の額で7段階に分かれます。
- 1,000円〜1,949,000円 … 5%(控除額0円)
- 1,950,000円〜3,299,000円 … 10%(控除額97,500円)
- 3,300,000円〜6,949,000円 … 20%(控除額427,500円)
- 6,950,000円〜8,999,000円 … 23%(控除額636,000円)
- 9,000,000円〜17,999,000円 … 33%(控除額1,536,000円)
- 18,000,000円〜39,999,000円 … 40%(控除額2,796,000円)
- 40,000,000円以上 … 45%(控除額4,796,000円)
課税所得は、源泉徴収票の「給与所得控除後の金額」から「所得控除の額の合計額」を引いた額です。去年の源泉徴収票が手元にあれば、すぐ出せます。
年収からのおおよその目安も出しておきます。独身・扶養なし、社会保険料を年収の約15%と置いた場合の試算です。
- 年収400万円 … 課税所得およそ110万円 → 5%
- 年収600万円 … 課税所得およそ240万円 → 10%
- 年収800万円 … 課税所得およそ420万円 → 20%
扶養家族がいればもっと下がります。あくまで目安なので、源泉徴収票で確かめてください。
控除10万円で、いくら戻るのか
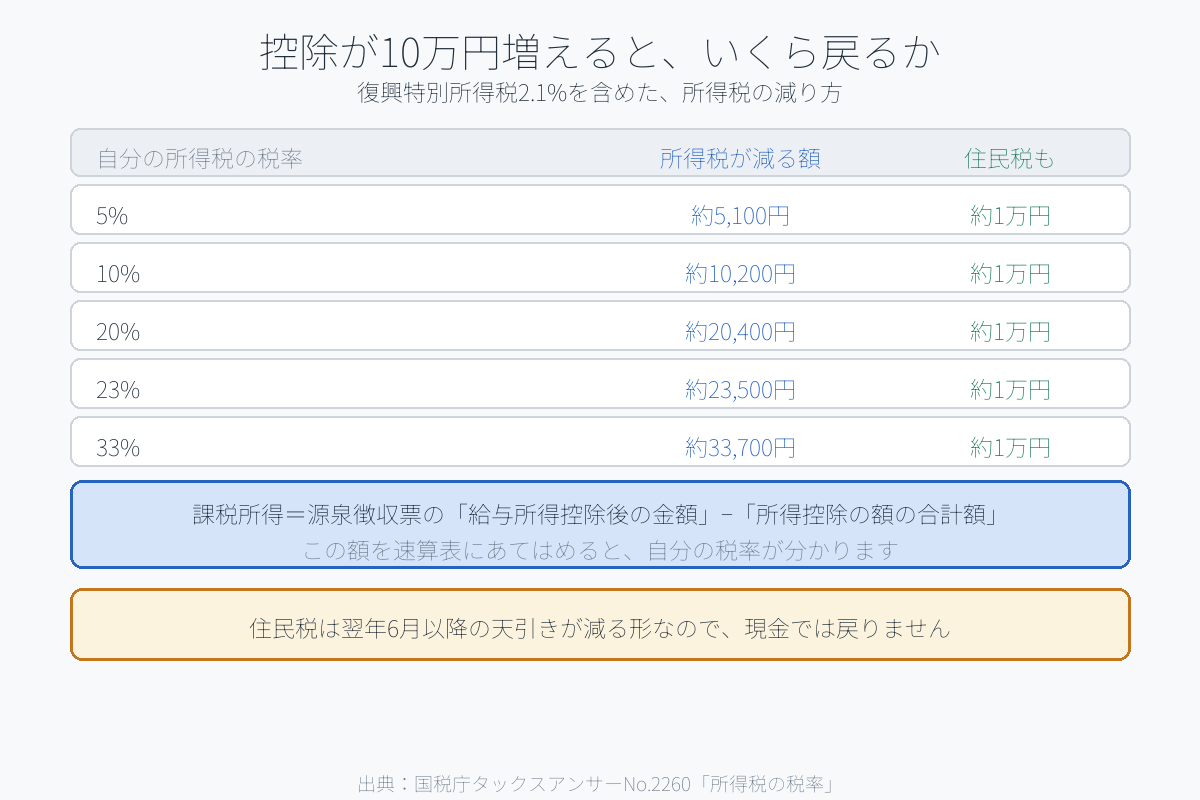
所得税には復興特別所得税(本来の所得税額の2.1%)が上乗せされています。これを含めると、控除10万円あたりの還付額はこうなります。
- 税率5%の人 … 約5,100円
- 税率10%の人 … 約10,200円
- 税率20%の人 … 約20,400円
- 税率23%の人 … 約23,500円
- 税率33%の人 … 約33,700円
同じ控除でも、税率が高い人ほど戻る額は大きくなります。夫婦のどちらで控除を受けるか選べる場合、収入が多いほうで受けたほうが有利になるのはこのためです。
→ 上限が増えた人は 23歳未満の子がいる人は、今年から生命保険料控除が増えます
よくある控除の額
自分の控除がいくらになるかの目安です。
- 社会保険料控除 … 払った全額(給与天引き分は会社が把握しています)
- 小規模企業共済等掛金控除(iDeCo) … 払った全額
- 生命保険料控除 … 一般・介護医療・個人年金の3つ合わせて最高12万円
- 扶養控除 … 一般の控除対象扶養親族38万円 / 特定扶養親族(19〜22歳)63万円 / 老人扶養親族48万円(同居老親等は58万円)
- 配偶者控除 … 最高38万円(配偶者が70歳以上なら最高48万円)
- 基礎控除 … 令和8年分は合計所得489万円以下で104万円
いちばん金額が大きいのは、たいてい社会保険料控除です。年収600万円なら90万円前後になります。これは会社が自動で入れてくれるので、自分で書く必要はありません。
自分で書かないと入らないのは、生命保険料・地震保険料・iDeCo・扶養の情報です。戻る額が少ないと感じたときは、まずここが埋まっているかを疑ってください。
実際に計算してみます
年収600万円・独身・扶養なし、社会保険料90万円、生命保険料控除4万円、iDeCoを月2万円(年24万円)という人の場合。
1. 給与所得控除 … 600万円×20%+44万円=164万円 2. 給与所得 … 600万円−164万円=436万円 3. 所得控除 … 社会保険料90万+生命保険料4万+iDeCo24万+基礎控除104万=222万円 4. 課税所得 … 436万円−222万円=214万円 → 税率10%
この人がiDeCoをやめると、課税所得は238万円。税率は同じ10%なので、所得税が約2万4千円、翌年の住民税が約2万4千円変わります。iDeCo24万円で、年およそ4万8千円という計算です。
住民税は、翌年6月から下がります
年末調整で効くのは所得税だけではありません。同じ控除で、翌年6月から払う住民税も下がります。
住民税の所得割は、おおむね一律10%。控除10万円なら、翌年の住民税が約1万円減る計算です。
ただし、住民税の控除額は所得税と同じではありません。生命保険料控除は住民税では上限7万円、地震保険料控除は2万5千円が上限です。所得税のつもりで計算すると少しずれます。
戻り方も違います。所得税はその場で現金が戻るのに対し、住民税は翌年6月以降の毎月の天引きが減るという形です。実感しにくいぶん、見落とされがちです。
戻らない人、追加で引かれる人
全員が戻るわけではありません。
- 源泉徴収税額が0円の人 … そもそも引かれていないので、戻るお金はありません
- 年の途中で扶養が減った人 … 子の就職や配偶者の就業で、追加徴収になります
- 賞与が想定より多かった人 … 概算で引かれた額が不足していた場合、追加されます
- 年収2,000万円を超える人 … 年末調整の対象外。確定申告が必要です
また、医療費控除とふるさと納税(ワンストップ特例を使っていない場合)は、年末調整では戻りません。こちらは確定申告です。還付申告なら5年さかのぼれます。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。税率は国税庁タックスアンサーNo.2260「所得税の税率」に基づいています。年収からの税率の目安および還付額の試算は当サイトによるもので、実際の金額はご自身の控除内容により異なります。詳細はお勤め先または所轄の税務署にご確認ください。