貯金がゼロの状態から、最初にやること
貯金がない。これを人に言うのは、けっこう勇気が要ります。
でも珍しいことではありません。そして、ここから始めるための順番は決まっています。
やってはいけないこと
先に、避けたほうがいいことを書きます。
いきなり投資を始める
貯金がゼロの状態で投資を始めると、値下がりしたときに生活が回らなくなって、一番悪いタイミングで売ることになります。これは損を確定させる動きです。
投資は「当面使わないお金」でやるものです。使わないお金がまだ無い段階では、順番が違います。
極端に切り詰める
食費を半分にする、といった無理は続きません。続かない方法は、やらなかったのと同じです。むしろ反動で使ってしまいます。
誰かの「平均」と比べる
同世代の平均貯金額を見ても、何も改善しません。平均には、遺産が入った人も、実家暮らしの人も混ざっています。比べる相手は過去の自分だけで十分です。
順番は、この3つです
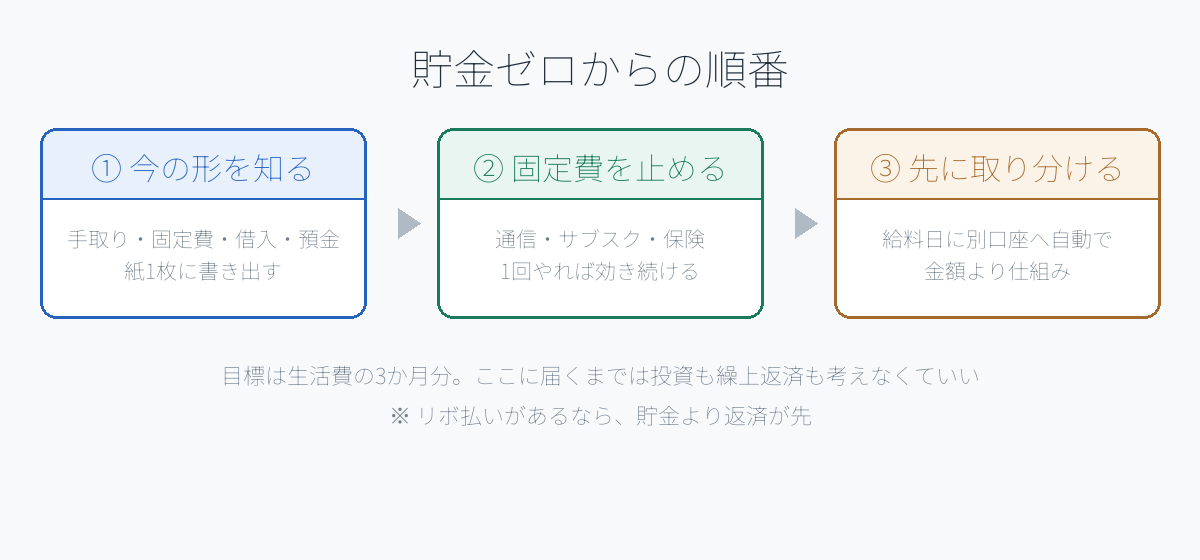
① 今の形を知る → ② 出ていくものを止める → ③ 先に取り分ける
上から順にやってください。①を飛ばして②に行くと、どこを削ればいいか分かりません。
① 今の形を知る
紙1枚でいいので、次の4つを書き出してください。
- 手取りの月収(額面ではなく、口座に入る金額)
- 毎月必ず出ていくもの(家賃・通信・保険・サブスク・ローン)
- 借りているお金の残高(カードのリボ、奨学金、車のローン)
- 今ある預金の合計
1円単位でなくて構いません。だいたいで書いて、合計を出してください。
ここで多くの人が驚きます。「毎月必ず出ていくもの」の合計が、思っていたより大きいからです。
特に、リボ払いがあるなら
残高と金利を確認してください。リボ払いは残高が減りにくい仕組みになっていて、払い続けているのに元本がほとんど減っていないことがあります。
これがある場合、貯金より返済が先です。貯金の利息より、リボの金利のほうがはるかに大きいからです。
② 出ていくものを止める
①で書き出した「毎月必ず出ていくもの」を、上から見ていきます。
一度やれば、あとは何もしなくても効き続けるものから手をつけてください。
- 通信費(格安プランへの変更)
- 使っていないサブスク(月額の積み重ねは大きい)
- 保険(保障が重複していないか、今の家族構成に合っているか)
食費や交際費は、毎月がんばり続ける必要があります。固定費は1回の手続きで、ずっと効きます。同じ努力なら、効き続けるほうを選んでください。
③ 先に取り分ける
ここが一番大事です。
余ったら貯める、では貯まりません。多くの人が試して、うまくいっていない方法です。
給料が入った日に、先に別の口座へ移してください。金額は小さくて構いません。3千円でも5千円でもいいです。
金額より、仕組みが大事です
自動で移る設定にしてください。手で動かす方式は、余裕がない月に止まります。
- 給与振込の口座とは別の口座にする
- 自動振替を設定する
- その口座のカードは持ち歩かない
目標は「生活費の3か月分」です。会社員ならこれが当面のゴールです。ここに届くまでは、投資も繰上返済も考えなくていいです。
よくある疑問
まとめ
- 最初にやるのは書き出すことだけ。増やす話は後
- やってはいけない:いきなり投資、極端な節約、平均との比較
- 順番は①今の形を知る → ②固定費を止める → ③先に取り分ける
- リボ払いがあるなら、貯金より返済が先
- 目標は生活費の3か月分。金額より仕組み
ゼロから始めるのは、遅れているということではありません。今の形を知らないまま何年も過ごすほうが、ずっと不利です。今日、紙1枚から始められます。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。実際の判断は、ご自身の状況に応じて行ってください。