火災保険だけでは、地震による火災は出ません
意外に知られていないところです。
財務省の説明では、「火災保険では、地震を原因とする火災による損害や、地震により延焼・拡大した損害は補償されません」とはっきり書かれています。地震で家が燃えても、火災保険からは出ません。
全額は出ない制度です
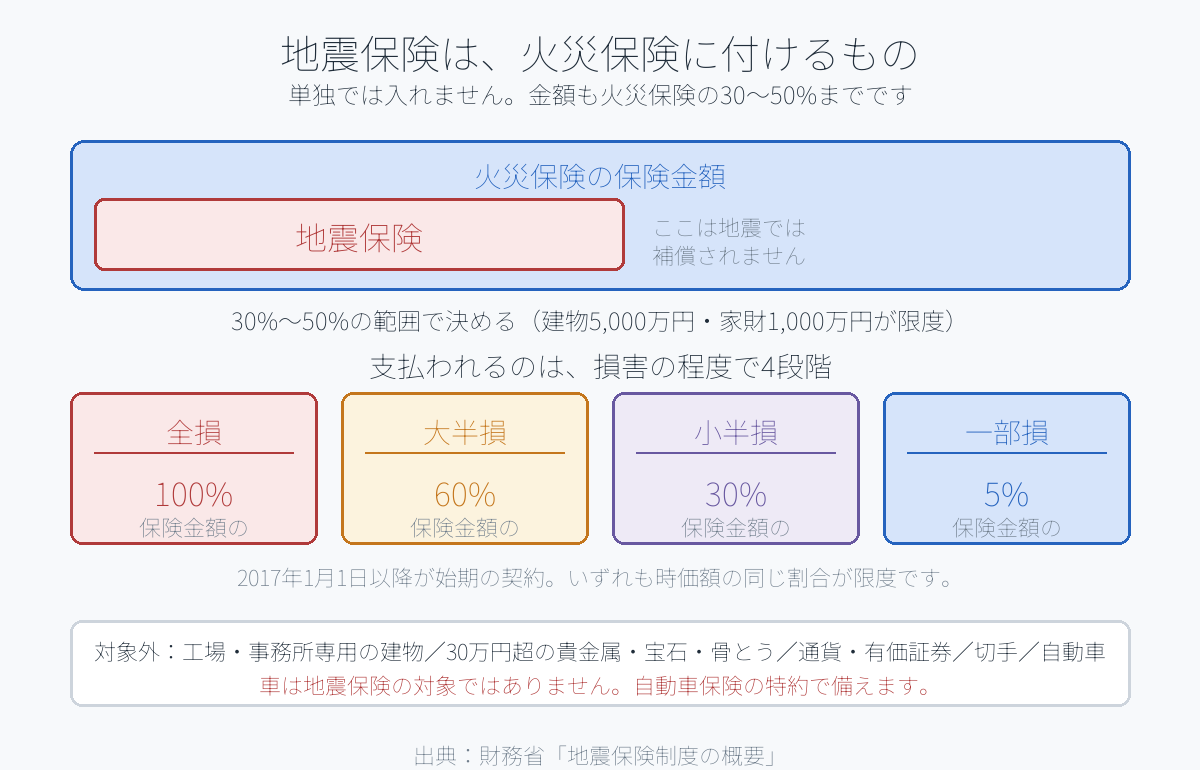
地震保険の保険金額は、火災保険の保険金額の30%〜50%の範囲で決めます。
- 建物は 5,000万円が限度
- 家財は 1,000万円が限度
つまり、建て直し費用の全額が出る制度ではありません。地震保険は「被災者の生活の安定に寄与すること」を目的にした制度で、生活を立て直すための当座の資金、という位置づけです。
支払われる額は4段階
損害の程度で決まります(2017年1月1日以降が始期の契約)。
- 全損 … 保険金額の 100%
- 大半損 … 60%
- 小半損 … 30%
- 一部損 … 5%
いずれも時価額の同じ割合が限度です。
建物の「全損」は、主要構造部(土台・柱・壁・屋根など)の損害額が時価額の50%以上、または焼失・流失した床面積が延床面積の70%以上の場合です。家財の「全損」は、家財全体の時価額の80%以上の損害です。
対象にならないもの
財務省が挙げている対象外は次のとおりです。
- 工場、事務所専用の建物など、住居として使用されない建物
- 1個または1組の価額が 30万円を超える貴金属・宝石・骨とう
- 通貨、有価証券(小切手・株券・商品券など)、預貯金証書、印紙、切手
- 自動車
車は対象外です。地震で車が壊れた場合は、自動車保険の特約の有無で決まります。
保険料は年末調整で控除できます
地震保険料控除があります。
- 年間の支払保険料が 5万円以下 … 支払金額の全額
- 5万円超 … 一律 5万円
年末調整で控除された場合は、確定申告は不要です。10月ごろ届く控除証明書を、保険料控除申告書に添えてください。
なお、2006年12月31日までに契約した旧長期損害保険には経過措置があり、別の計算(最高1万5千円)になります。両方ある場合の合計上限は5万円です。
確認しておくこと
1. いまの火災保険に、地震保険が付いているか(保険証券で確認) 2. 付いているなら、保険金額は火災保険の何%か(30〜50%の範囲で選べます) 3. 割引が使えないか(建物の構造や建築年で割引がある場合があります。保険会社に確認してください) 4. 10月ごろの控除証明書を保管する
→ 火災保険そのものの決め方は 火災保険は、不動産屋の見積もりで決めなくていい
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。制度の内容は財務省「地震保険制度の概要」、控除額は国税庁タックスアンサー No.1145(令和8年4月1日現在法令等)に基づいています。割引の適用条件や必要書類はご契約の保険会社にご確認ください。