生前贈与の「年110万円」は、2つあります
贈与で有名な「年110万円まで非課税」。実はいま、110万円が2種類あります。
2024年1月1日の贈与から制度が変わり、どちらを選ぶかで結果が逆転するようになりました。
2つの110万円
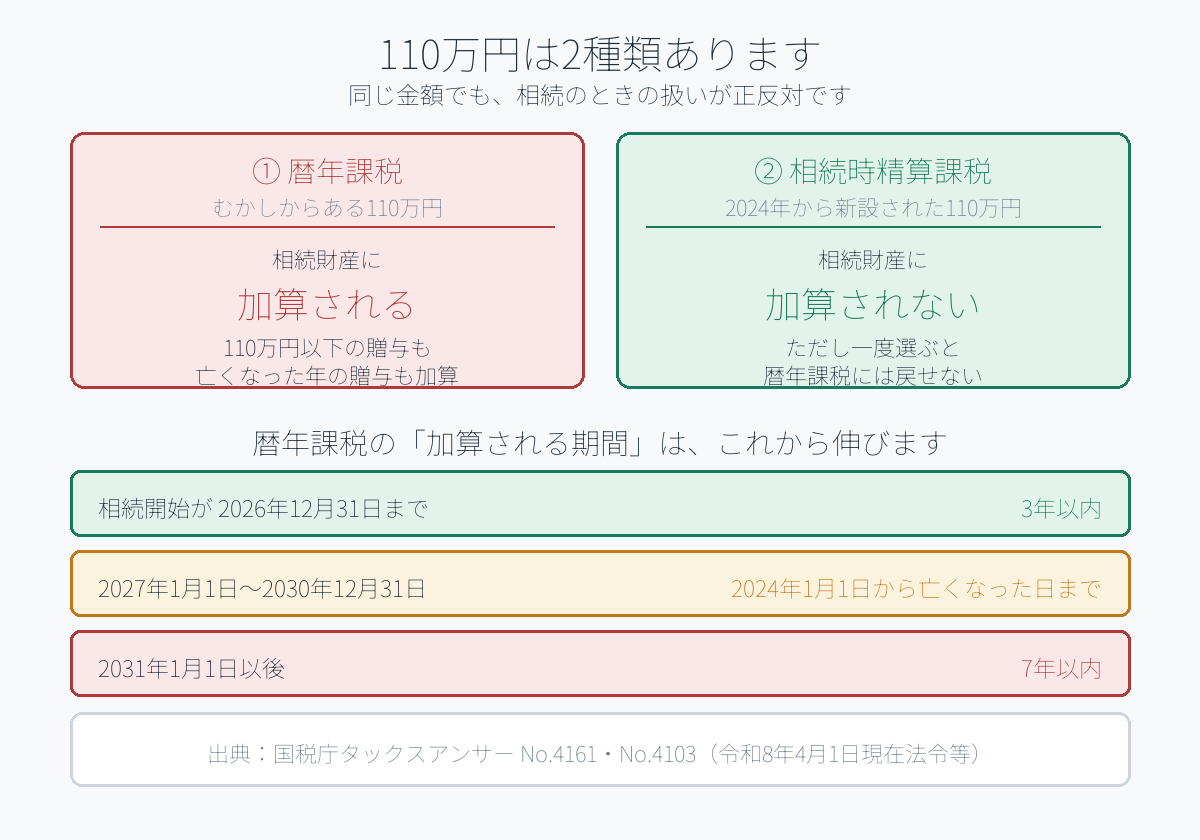
① 暦年課税の基礎控除 110万円 毎年110万円まで贈与税がかかりません。ただし相続前の一定期間は、相続財産に加算されます。
② 相続時精算課税の基礎控除 110万円 2024年1月1日の贈与から新設されました。こちらは相続財産に加算されません。
同じ110万円でも、相続のときの扱いが正反対です。
加算される期間が、これから伸びます
2024年1月1日以後の暦年課税の贈与は、加算対象期間が相続開始前7年以内になりました。ただし、いきなり7年ではありません。
- 相続開始が 2026年12月31日まで … 相続開始前 3年以内
- 相続開始が 2027年1月1日〜2030年12月31日 … 2024年1月1日から亡くなった日まで
- 相続開始が 2031年1月1日以後 … 相続開始前 7年以内
いまは移行期です。年内なら3年ですが、来年からは2024年1月までさかのぼります。
なお、相続開始が2027年1月2日以後の場合、3年より前の部分については総額100万円までは加算されません。
加算されない贈与もあります
国税庁が挙げているのは次の4つです。
1. 贈与税の配偶者控除の適用を受けた金額 2. 直系尊属からの住宅取得等資金のうち非課税の適用を受けた金額 3. 直系尊属からの教育資金の一括贈与のうち非課税の適用を受けた金額 4. 直系尊属からの結婚・子育て資金の一括贈与のうち非課税の適用を受けた金額
相続時精算課税を使うなら
条件
- 贈与者 … 贈与した年の1月1日で 60歳以上の父母・祖父母など
- 受贈者 … 贈与を受けた年の1月1日で 18歳以上の子・孫など(直系卑属)
税額の計算 (年間の贈与額 − 基礎控除110万円 − 特別控除2,500万円の残り)× 20%
手続き 最初の贈与の翌年2月1日から3月15日までに「相続時精算課税選択届出書」を税務署へ提出します。特別控除は期限内申告が条件です。
贈与者ごとに選べるので、「父からは精算課税、母からは暦年課税」という使い分けもできます。
→ 相続税がかかるかは 相続税がかかる人は、10人に1人もいません → 誰が相続人になるかは 誰がいくら相続するかは、法律で決まっています
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。内容は国税庁タックスアンサー No.4161・No.4103(令和8年4月1日現在法令等)に基づいています。個別の事情により有利不利は変わります。実行の前に税理士または所轄の税務署にご確認ください。