固定費の見直し、効果が大きい順
節約というと、まず食費や外食を減らす話になりがちです。
でも、毎月がんばり続けないと効かない節約は、たいてい続きません。先に触るべきは、1回の手続きでその後ずっと効くもの。つまり固定費です。
なぜ固定費が先なのか
食費を月1万円減らすのは、12か月ぶん我慢し続けるということです。やめた瞬間に戻ります。
固定費は違います。
固定費は「1回の手続き」で、翌月から何もしなくても効き続ける。
通信プランを1回変えれば、来年も再来年も同じだけ下がったままです。同じ削減額なら、意志が要らないほうを選んでください。
効果が大きい順
金額の大きい順に並べると、こうなります。
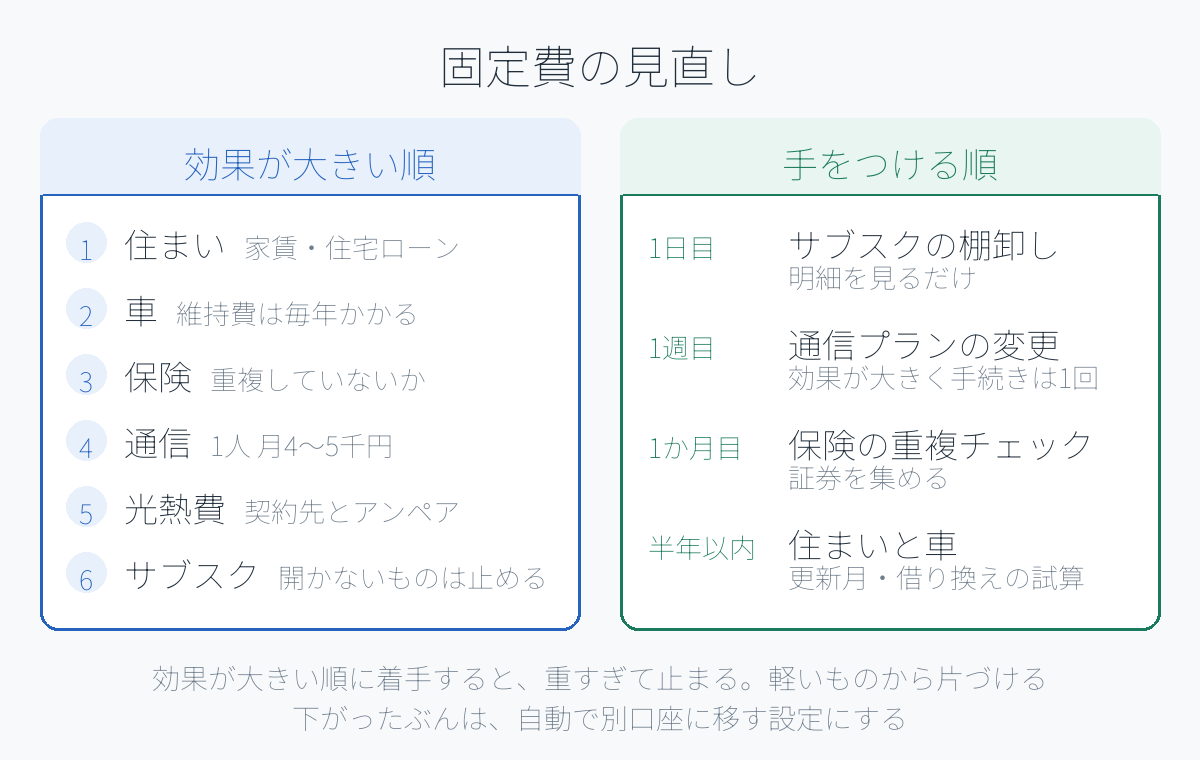
① 住まい(家賃・住宅ローン)
家計のなかで一番大きい支出です。ここが動くと、ほかの全部を足しても届かない額が動きます。
- 賃貸なら更新のタイミングで、同条件の相場を調べる。家賃交渉は珍しいことではありません
- 住宅ローンなら借り換え。残高が多く、残期間が長いほど効きます
ただしハードルも一番高いです。引っ越しには費用がかかり、借り換えにも諸費用がかかります。
② 車
維持費は、車両価格とは別に毎年かかります。駐車場、任意保険、自動車税、車検、ガソリン、タイヤ。地域と車種で幅はありますが、年間で数十万円の単位です。
週に1回しか乗らないなら、カーシェアやレンタカーと比べてみる価値があります。手放す判断まで行かなくても、「自分の車にいくらかかっているか」を1年ぶんで出すだけで見え方が変わります。
③ 保険
生命保険文化センターの調査では、世帯の年間払込保険料は平均で30万円台です。月に直すと3万円前後。これがずっと続きます。
見直す観点は3つだけです。
- 同じ保障が重複していないか(会社の団体保険、クレジットカード付帯、共済との重なり)
- 今の家族構成に合っているか(子どもが独立したのに死亡保障が当時のまま、など)
- 貯蓄と保障が混ざっていないか
「不安だから」で入ったものは、たいてい多すぎます。必要なのは、起きたら生活が壊れることへの備えだけです。
④ 通信費
大手キャリアのままなら、ここは一番手をつけやすい場所です。
オンライン専用プランや格安の回線に変えると、1人あたり月4,000〜5,000円ほど下がることがあります。家族4人なら年間で20万円前後です。
固定回線、自宅のWi-Fi、使っていないタブレットの回線もここに含めて確認してください。
⑤ 光熱費
電力・ガスの契約先や、契約アンペアの見直しです。金額の幅は上の4つより小さいですが、手続きが1回で済むという点では効率がいい部類です。
⑥ サブスク
1件あたりは小さくても、気づくと5つ6つ動いています。月500円が6つなら年間36,000円です。
明細を見て、この1か月に一度も開かなかったものは止めてください。必要になったらまた入れます。
実際に手をつける順番は、これとは違います
効果が大きい順と、着手する順は別です。
①は効果が大きいが重い。軽くて効くものから始めて、勢いをつける。
おすすめの順番はこうです。
- 1日目:サブスクの棚卸し(明細を見るだけ。10分で終わります)
- 1週目:通信プランの変更(効果が大きく、手続きは1回)
- 1か月目:保険の重複チェック(証券を集めるところから)
- 半年以内:住まい(更新月・借り換えの試算)と車
最初に一番重いものを持つと、だいたい止まります。軽いものを2つ片づけると、「効いた」という実感が残って次に進めます。
やらないほうがいい削り方
- 仕事に使う道具をケチる。成果が落ちれば収入に響きます
- 健康に関わるものを削る(健診、歯科、必要な通院)。あとで高くつきます
- 必要な保障まで解約する。持ち家の火災保険や、子どもが小さい家庭の死亡保障は別枠で考えてください
- 契約先を変えただけで、条件を確認しない。安い代わりに速度・保障・解約金の条件が変わっていることがあります
よくある疑問
まとめ
- 変動費より固定費が先。1回の手続きで効き続けるから
- 効果が大きい順は住まい → 車 → 保険 → 通信 → 光熱費 → サブスク
- 着手する順はサブスク → 通信 → 保険 → 住まい・車。軽いものから
- 削るのは成果と健康に関わらないものだけ
- 下がったぶんは自動で別口座へ。使ってしまうと残らない
固定費の見直しは、我慢ではなく手続きです。一度やれば、来年の自分も助かります。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。実際の判断は、ご自身の状況に応じて行ってください。