住宅ローンの借り換えは何%差から検討する?
「金利差が1%ないと借り換えの意味はない」。長いあいだ言われてきた目安です。
今は、その数字をそのまま当てはめないほうがいいです。諸費用の水準も、ネット銀行の金利も、当時とは変わっているからです。
「1%差から」が使えない理由
この目安が広まった頃は、借り換えにかかる費用も、手続きの手間も今より大きいものでした。
今は事務手数料の方式が増え、ネット経由で完結する商品も出ています。費用が下がったぶん、小さい金利差でも元が取れる場合があります。
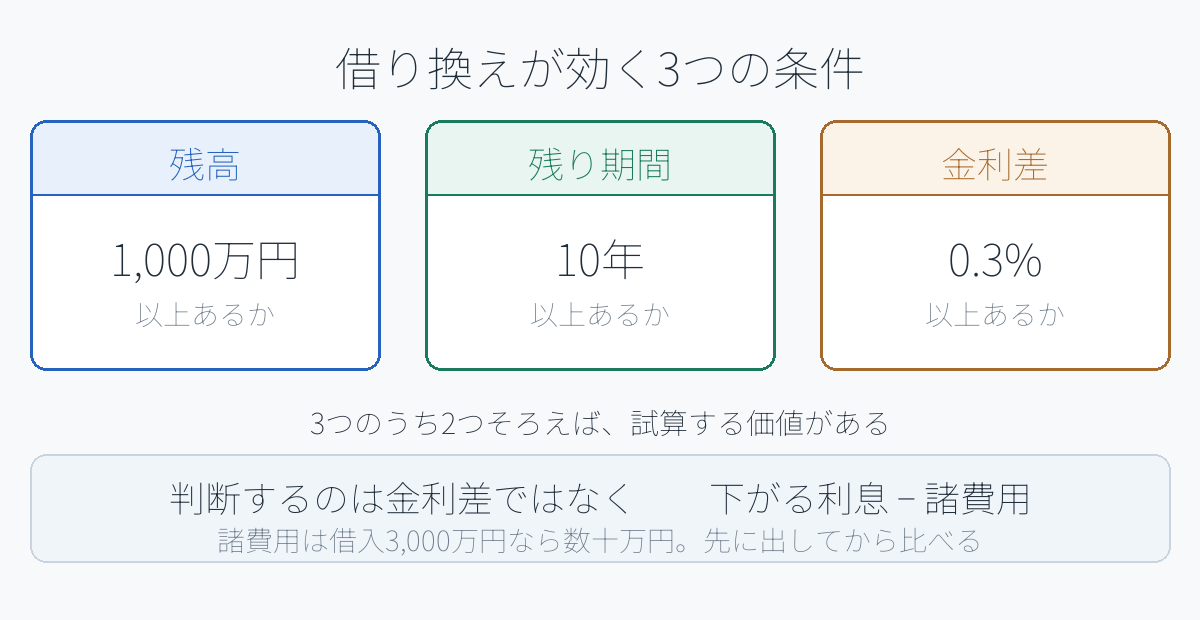
目安は「金利差◯%」ではなく、下がる利息 − かかる費用がプラスかどうか。
金利差はその計算の材料のひとつでしかありません。
効くかどうかは3つの数字で決まる
① 残高
残高が大きいほど効きます。同じ0.5%でも、残り500万円と残り3,000万円では下がる利息がまったく違います。
目安として、残高1,000万円を下回っていると、諸費用を回収しにくくなります。
② 残りの期間
残期間が長いほど効きます。利息は「残高 × 金利 × 時間」でついているので、時間が短いと差が積み上がりません。
残り10年を切ると、かなり不利になります。同じ条件でも、残20年と残10年では効果が倍ほど違います。
③ 金利差
ここでようやく金利差です。0.3%以上あるなら、試算する価値があります。
3つのうち2つがそろっているかどうかで見てください。残高が大きくて期間も長いなら、0.3%でも十分効きます。逆に残高が小さくて期間も短いなら、1%差でも費用負けします。
かかる費用を先に出す
借り換えは「新しく借りて、古いのを返す」手続きなので、最初に借りたときと同じような費用がかかります。
- 事務手数料(借入額の2.2%程度、または定額)
- 保証料(かからない商品もあります)
- 抵当権の抹消と設定にかかる登録免許税
- 司法書士への報酬
- 印紙税
- 今のローンの繰上返済手数料(無料のところも多い)
合計で、借入3,000万円なら数十万円規模になります。ここを先に出さずに金利だけ比べても、判断できません。
今借りている銀行に、繰上返済手数料と残高証明の出し方を先に確認してください。
数字で見るとこうなります
残高2,000万円・残り20年で、1.5%から0.8%へ(差0.7%)借り換えた場合。
- 毎月の返済:96,509円 → 90,205円(月6,304円下がる)
- 総返済額の差:約151万円
ここから諸費用を引いた額が、実際の効果です。仮に諸費用が60万円なら、差し引き90万円ほどのプラスになります。
残期間が短いと、こう変わります
同じ2,000万円・同じ0.7%差でも、残り10年なら総返済額の差は約73万円です。諸費用が60万円かかるなら、ほとんど残りません。
金利差が小さいと、こう変わります
残高3,000万円・残り25年で、1.5%から1.2%へ(差0.3%)なら、総返済額の差は約125万円。差が0.3%でも、残高と期間が大きければ十分に効きます。
これが「金利差だけでは決まらない」という意味です。
変動金利で借りている人が、いま考えること
住宅ローンを借りている人の多くが変動金利を選んでいて、その多くが「今後は上がる」と考えている、という調査があります。
不安に思いながら変動のまま、という状態が一番多いということです。
借り換えの判断の前に、まず「上がったらどうなるか」を自分の数字で出してください。
借入3,000万円・35年のうち残り30年、0.5%で借りている場合の毎月返済額は89,757円です。
- 1.0%になったら:96,492円(月6,735円増)
- 1.5%になったら:103,536円(月13,779円増)
- 2.0%になったら:110,886円(月21,129円増)
この金額を見て「払える」と思えるなら、変動のままでも問題ありません。「きつい」と思うなら、固定への借り換えは金利を下げるためではなく、上限を決めるための手段になります。
借り換えには2種類ある。安くするための借り換えと、上限を決めるための借り換え。
目的が違えば、判断の基準も変わります。
借り換えないほうがいい場合
- 残高が1,000万円を下回っている
- 残りの期間が10年を切っている
- 今のローンに団体信用生命保険の手厚い特約が付いていて、健康状態の面で入り直しが不利
- 転職直後など、審査が通りにくいタイミング
- 数年以内に売却や住み替えを考えている
とくに健康状態は見落とされがちです。借り換えは新しい審査を受けるので、今の団信に入れなくなっている可能性があります。金利が下がっても保障が薄くなるなら、差し引きで損になることがあります。
よくある疑問
まとめ
- 「1%差から」は古い目安。0.3%から試算する価値がある
- 決まるのは残高・残期間・金利差の3つ。2つそろえば効く
- 残高1,000万円未満/残り10年未満は、費用負けしやすい
- 判断は下がる利息 − 諸費用。諸費用を先に出す
- 変動で不安なら、まず「上がったらいくら」を出す。固定への借り換えは上限を決める手段
- 今の銀行への引き下げ交渉が先。だめなら他行
金利のニュースを見るたびに落ち着かないなら、それは数字を出していないからかもしれません。自分の残高で計算すると、動くべきか、動かなくていいかがはっきりします。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。実際の判断は、ご自身の状況に応じて行ってください。