住宅ローンの繰上返済と積立、どちらが得か
手元に100万円ある。ローンを減らすか、積み立てに回すか。
どちらも正しく見えるので迷います。判断のものさしは1つだけです。
先に結論
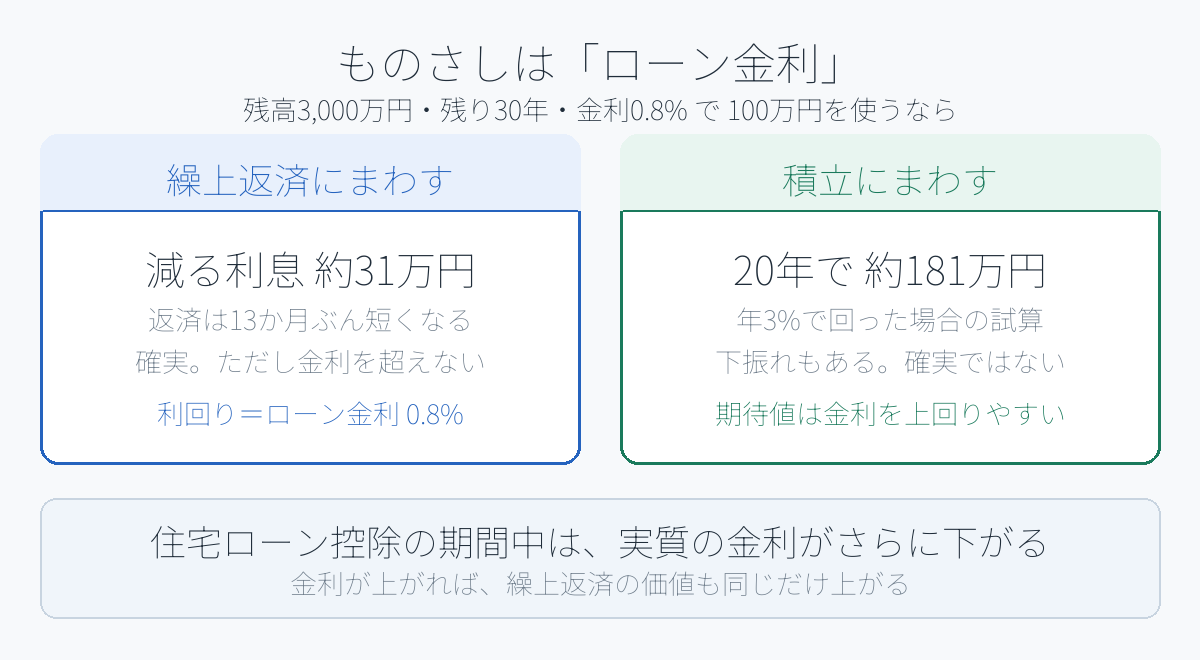
繰上返済の利回りは、ローン金利と同じ。確実だが、その数字を超えない。
100万円を繰上返済すると、その100万円にかかるはずだった利息が消えます。つまり「ローン金利ぶんの確実なリターン」です。金利0.8%なら、年0.8%の確定利回りの商品を買ったのと同じ意味になります。
積立は違います。上振れも下振れもありますが、長い期間で見れば0.8%より高い期待値があります。
だから、金利が低いうちは積立が有利になりやすい。金利が高いなら返済が有利。判断はここから始まります。
住宅ローン控除がある間は、実質の金利が下がる
ここを飛ばすと、答えが逆になることがあります。
住宅ローン控除を受けている間は、年末残高の一定割合が税金から戻ってきます。戻る額はその年の所得税・住民税の範囲内なので人によりますが、仮に年末残高の0.7%が戻るなら、金利0.8%のローンの実質的な負担は0.1%程度まで下がります。
控除を受けている期間に繰上返済すると、残高が減るぶん、戻ってくる額も減ります。
控除期間中は、急いで返さないほうが有利になりやすいということです。返すのは控除が終わってからでも遅くありません。
数字で見る
残高3,000万円・残り30年・金利0.8%(毎月の返済93,761円)で計算します。
100万円を繰上返済したら
早い時期に100万円を繰り上げた場合(期間短縮型):
- 総利息:3,753,813円 → 3,440,998円
- 軽減できる利息は約31万円
- 返済期間は13か月短くなります
30年かけて31万円。確実ですが、劇的ではありません。金利が低いと、繰上返済の効果も小さくなるからです。
同じ100万円を積み立てたら
同じ100万円を20年運用した場合の試算です。
- 年3%で回ったとき:約181万円(増えた分は約81万円)
- 年5%で回ったとき:約265万円(増えた分は約165万円)
元本割れする年も当然あります。ただ、期待値としては繰上返済の31万円を上回ります。金利0.8%とはそういう水準です。
金利が上がると、答えは変わります
これは金利0.8%だからの結論です。変動金利が1.5%、2%と上がれば、繰上返済の確実な利回りも同じだけ上がります。そうなったら、返すほうが強くなります。
繰上返済には2つの型があります
期間短縮型
返済期間を縮める型です。利息の軽減効果はこちらが大きいので、総額を減らしたいならこちらです。
ただし毎月の返済額は変わりません。家計が苦しいときの助けにはなりません。
返済額軽減型
期間はそのままで、毎月の返済額を下げる型です。
5年返したあとに100万円を繰り上げた場合、毎月93,761円が90,082円になります(月3,679円軽減)。
利息の軽減額は期間短縮型より小さくなりますが、毎月の負担が軽くなるので、収入が不安定な時期には効きます。
総額を減らしたいなら期間短縮型。毎月を楽にしたいなら返済額軽減型。
繰上返済を優先したほうがいい人
- ローン金利が高い(目安として1.5%を超えているなら、返済の確実さが効いてきます)
- 住宅ローン控除が終わっている
- 値動きのあるものを持つと眠れない
- 定年までに完済したい(退職後もローンが残る状態は、それ自体がリスクです)
積立を優先したほうがいい人
- ローン金利が低い(1%を下回っているなら、差は開きやすい)
- 住宅ローン控除の期間中
- 使う時期が15年以上先(短いと下振れから戻る時間がありません)
- 手元の現金に余裕がある
どちらより先に、やることがあります
繰上返済も積立も、生活費の3か月分が手元にあってからの話です。
繰上返済したお金は、戻ってきません。借り直すには新しい審査が要ります。手元を空にして繰り上げた直後に収入が止まると、いちばん困る形になります。
まず手元。次に金利と控除で判断。順番はこれです。
よくある疑問
まとめ
- 繰上返済の利回りはローン金利と同じ。確実だが、それ以上にはならない
- 控除期間中は実質の金利が下がるので、急いで返さないほうが有利になりやすい
- 金利0.8%なら、100万円の繰上返済で減る利息は約31万円
- 総額を減らすなら期間短縮型、毎月を楽にするなら返済額軽減型
- 金利が上がれば、繰上返済の価値も上がる
- どちらより先に、生活費3か月分を手元に
繰り上げるか積み立てるかは、性格の問題でもあります。数字がわずかに有利でも、眠れないなら続きません。続けられるほうを選んでください。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。試算は一定の条件を置いた概算です。実際の判断は、ご自身の状況に応じて行ってください。