親と確認しておく、お金の3つのありか
これは相続の話ではありません。「どこに何があるか」を知っているかどうかの話です。
親が元気なうちにしか聞けません。そして、聞いていないと本当に困ります。
なぜ、元気なうちなのか
認知症と判断されると、本人の口座は原則として動かせなくなります。家族であっても、代わりに引き出すことはできません。
困るのはここからです。
親の入院費や介護費を、親のお金から払えなくなる。
施設の費用も、自宅の修繕も、子どもが立て替えることになります。親に十分な貯えがあっても、触れないなら無いのと同じです。
そしてどこの銀行に口座があるかを知らなければ、探すことすらできません。
通帳が家に無い時代です
昔は家を探せば通帳が出てきました。今は違います。
- ネット銀行には通帳がありません
- 紙の通帳を廃止した銀行も増えました
- 証券口座も郵送物が届かない設定にできます
- 保険も証券がデジタル化されています
手がかりが家の中に残らないようになっています。だから、口で聞いておくしかありません。
聞くのは、この3つだけ
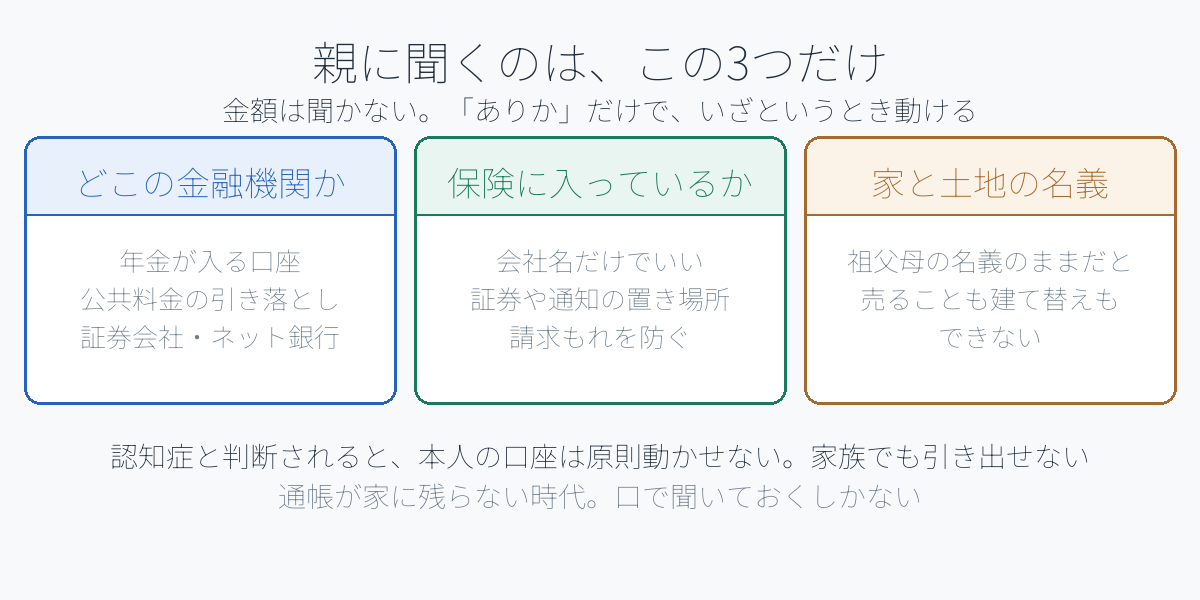
① どこの金融機関か → ② 保険に入っているか → ③ 家と土地の名義
金額は聞かなくていいです。「ありか」だけで、いざというときに動けます。
① どこの金融機関か
銀行名と証券会社名だけで十分です。支店名まで分かればなお良いですが、無くても探せます。
- 年金が振り込まれている口座はどこか
- 公共料金の引き落としはどこか
- 証券会社の口座はあるか
- ネット銀行を使っているか
「年金が入る口座」から聞くのが一番自然です。生活の話として切り出せます。
② 保険に入っているか
保険は、入っていることを家族が知らずに請求されないままになりがちです。
- 生命保険・医療保険に入っているか
- どこの会社か
- 証券や契約内容の通知はどこに置いてあるか
会社名さえ分かれば、あとから確認できます。生命保険協会には、亡くなった方の契約の有無を照会できる制度もあります。ただし契約があることを知っていれば、そんな手間は要りません。
③ 家と土地の名義
これが一番見落とされます。
- 実家の名義は誰になっているか
- すでに亡くなった祖父母の名義のままになっていないか
- ローンは残っているか
名義が祖父母のままだと、売ることも貸すことも、建て替えることもできません。相続人が増えて、話し合う相手が十数人になっていることもあります。気づくのが遅いほど、解けなくなります。
切り出し方
正面から「財産を教えて」と言うと、たいてい警戒されます。
- 自分の情報から先に出す。「うちはこの銀行にしてて、保険はここ。もしものとき分からないと困るから、そっちも教えて」
- 自分の話にする。「相続の話じゃなくて、入院したときに僕が動けないと困るから」
- 年末年始や、帰省したときに。改まった場を作らないほうが話しやすいです
- 紙に書いてもらう。口頭だと忘れます。金融機関名を書くだけの1枚で十分です
暗証番号は聞かないでください。必要ありませんし、聞くと話の性質が変わります。
一緒に確認しておくといいこと
- かかりつけの病院と、飲んでいる薬
- お墓や葬儀の希望
- 延命治療についての考え
お金の話のついでに出しておくと、後から聞きにくくなることを減らせます。
認知症になる前にできる備え
判断能力があるうちなら、選択肢があります。
- 代理人カード(親の口座を家族が使えるようにする。銀行の窓口で手続きできます)
- 任意後見(判断能力があるうちに、後見人を自分で決めておく)
- 家族信託(財産の管理を家族に任せる仕組み)
どれも、判断能力があるうちにしかできません。後からでは、法定後見という選択肢しか残りません。法定後見は家庭裁判所が後見人を決めるので、家族が選ばれるとは限らず、費用も毎月かかります。
よくある疑問
まとめ
- 聞くのは金額ではなく「ありか」だけ
- ① 金融機関 ② 保険 ③ 家と土地の名義
- 認知症と判断されると口座は原則動かせない。家族でも
- 通帳が家に残らない時代。口で聞いておくしかない
- 名義が祖父母のままだと、売ることも建て替えることもできない
- 代理人カード・任意後見・家族信託は、判断能力があるうちだけ
親のお金の話を聞くのは、財産が目当てだからではありません。いざというときに、親のために動けるようにするためです。次に実家に帰るとき、口座の話を1つだけ聞いてみてください。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。制度の取り扱いは金融機関や自治体によって異なることがあります。実際の判断は、ご自身の状況に応じて行ってください。