転職したら健康保険はどうする?3つの選択肢
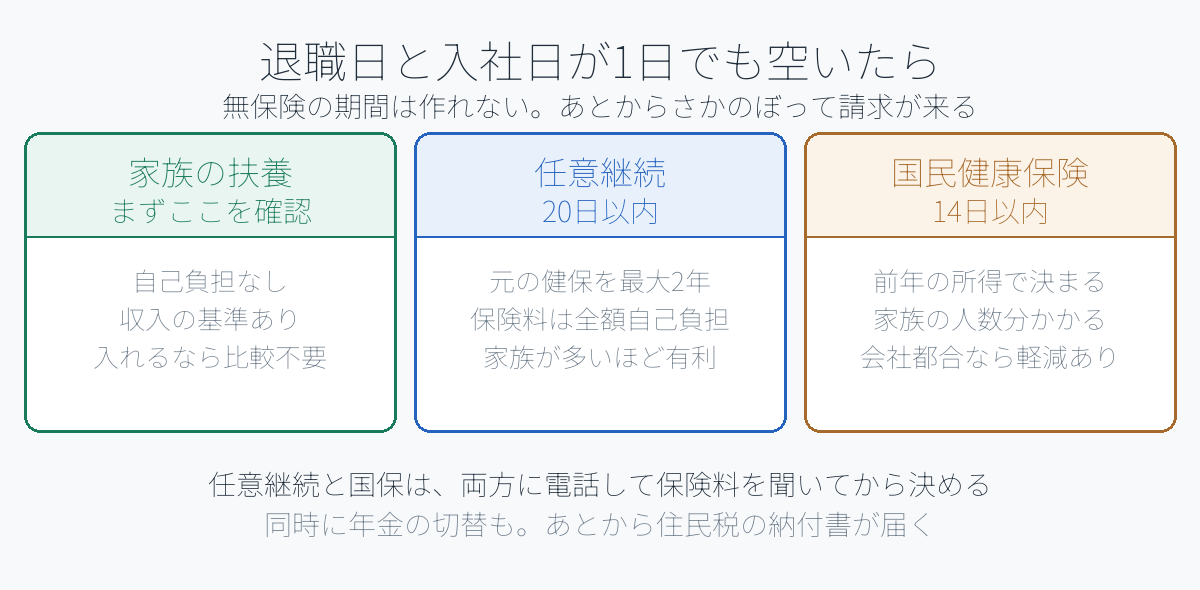
退職して次の会社に入るまでに、1日でも空白があると自分で手続きが必要になります。
放っておくと、保険証がないまま病院に行くことになります。しかも、あとから保険料はさかのぼって請求されます。
空白があるとどうなるか
日本は国民皆保険なので、どこにも入っていない期間というものが制度上ありません。
手続きをしないまま過ごしても、あとで国民健康保険に加入した時点で、資格が発生した日までさかのぼって保険料を請求されます。
払わずに済むのではなく、あとでまとめて来る。
そして、その期間に病院にかかると窓口でいったん全額(10割)を払うことになります。あとで手続きすれば戻りますが、手間が増えます。
選択肢は3つ(+1つ)
① 任意継続 → ② 国民健康保険 → ③ 家族の扶養
このうち、③に入れるなら③が最優先です。保険料がかからないからです。
① 任意継続(元の会社の健康保険を続ける)
退職前の健康保険に、最大2年間そのまま加入し続ける方法です。
- 退職日の翌日から20日以内に申請(この期限は厳格です)
- 加入期間が継続2か月以上あることが条件
- 保険料は全額自己負担
ここが一番の注意点です。在職中は会社が半分払っていました。それが無くなるので、手取りの感覚では保険料がおよそ2倍になります。
ただし、計算のもとになる金額には上限があるため、給料が高かった人ほど、負担の増え方は緩やかになります。
扶養している家族がいる場合、保険料は変わりません。ここが国民健康保険との大きな違いです。
② 国民健康保険(市区町村)
住んでいる市区町村で加入します。
- 退職日の翌日から14日以内に届出
- 保険料は前年の所得で決まる
- 家族の人数分だけ保険料が増える
前年にしっかり稼いでいた人ほど、退職直後の国民健康保険料は高くなります。収入が無い状態で前年基準の請求が来るので、ここで驚く人が多いです。
ただし、退職理由が会社都合の場合は保険料が軽減される制度があります。自己都合か会社都合かで大きく変わるので、離職票の区分を確認してください。
③ 家族の扶養に入る
配偶者や親が会社の健康保険に入っているなら、その扶養に入れるか確認してください。
- 保険料の自己負担はありません
- 収入の基準があります(金額の条件は改正されることがあるので、その時点の要件を勤務先に確認)
- 失業給付を受けている間は、金額によっては扶養に入れないことがあります
まずここを確認するのが順番として正しいです。入れるなら他の選択肢を比べる必要がありません。
①と②、どちらが安いか
前年の所得が高かったなら、任意継続のほうが安くなりやすいです。国民健康保険は前年所得で決まるからです。
扶養している家族が多い場合も、任意継続が有利になりやすいです。国民健康保険は人数分かかるためです。
ただし、これは個別の計算です。
- 市区町村の窓口で、国民健康保険料の試算をしてもらう
- 加入していた健康保険組合に、任意継続した場合の保険料を聞く
この2つの数字を並べてから決めてください。どちらも電話で聞けます。2年間の話なので、比べる価値はあります。
なお、任意継続は途中でやめることもできます。2年間縛られるわけではありません。
同時にやる手続き
健康保険だけではありません。同じタイミングで年金も切り替わります。
- 国民年金への切替(第1号被保険者)。市区町村で14日以内
- 配偶者の扶養に入る場合は、第3号被保険者の手続き
そして、忘れられがちなのが住民税です。
住民税は前の年の所得に対してかかります。退職して収入が無くなっても、請求は止まりません。会社の給与天引き(特別徴収)が終わると、自宅に納付書が届いて自分で払うことになります。まとまった額なので、これも見込んでおいてください。
よくある疑問
まとめ
- 退職日と入社日が1日でも空けば手続きが必要
- 選択肢は任意継続・国民健康保険・家族の扶養の3つ
- 扶養に入れるなら、それが最優先(自己負担なし)
- 任意継続は退職日の翌日から20日以内。保険料は全額自己負担
- 国民健康保険は14日以内。前年所得で決まる。会社都合なら軽減あり
- 2つの保険料を電話で聞いて、並べてから決める
- 年金の切替と、あとから来る住民税も忘れない
手続きそのものは難しくありません。期限だけが厳しいので、退職日が決まった時点でカレンダーに入れておいてください。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。制度の要件は改正されることがあり、保険料の計算方法は保険者によって異なります。実際の判断は、ご自身の状況に応じて行ってください。