転職のときにやらないと損するお金の手続き
転職で損をするのは、知らなかった手続きを、期限内にやらなかったときです。
給料が上がったかどうかより、こちらのほうが金額が大きくなることがあります。
退職前にやること
有給休暇の残りを確認する
辞めるときに買い取ってもらえる保証はありません。法律上、会社に買取義務はないためです。
残っているなら、退職日までに使い切る前提で日程を組むのが確実です。引き継ぎの都合があるので、早めに切り出してください。
会社に返すもの・もらうものを確認する
もらうもので、後から取りに行くのが面倒なものが4つあります。
- 離職票(失業給付に必要。退職後に郵送されるのが普通)
- 雇用保険被保険者証
- 源泉徴収票(年内に転職するなら新しい会社に提出する)
- 年金手帳や基礎年金番号がわかるもの
離職票は自分から言わないと出ないことがあります。次が決まっていても、念のため発行を頼んでおくほうが安全です。
企業型DCがあるなら、移換の手続き
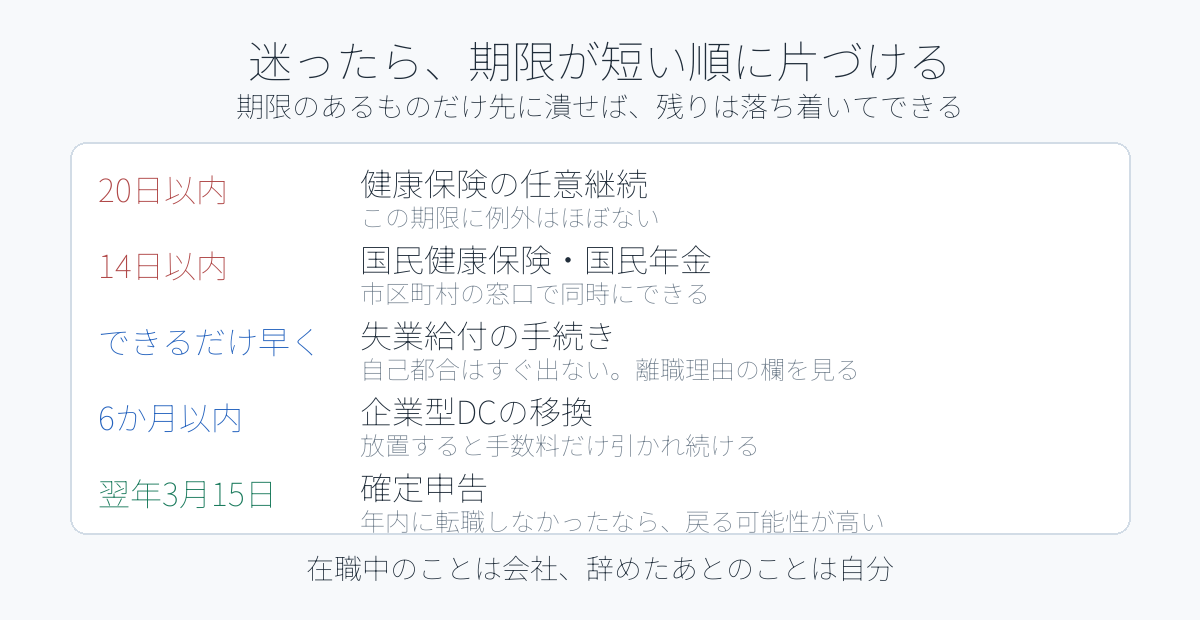
会社で企業型確定拠出年金に入っていた人は、退職から6か月以内に移換の手続きが必要です。
やらないと自動移換され、そこでは運用ができません。手数料だけが引かれ続けます。
放っておくと、増えないのに減っていく状態になる。
転職先に企業型DCがあればそちらへ、無ければiDeCoへ移します。ここは忘れられやすい割に、金額の影響が長く続きます。
空白がある場合にやること
次の会社まで日が空くなら、自分で3つの手続きが要ります。
- 健康保険(任意継続は20日以内、国民健康保険は14日以内)
- 年金(国民年金へ切替。14日以内)
- 失業給付の手続き(住所地の公共職業安定所へ)
健康保険の選び方は別の記事で詳しく書いています。ここでは失業給付の話をします。
失業給付は「すぐには出ない」
自己都合で辞めた場合、給付が始まるまでに待期と給付制限の期間があります。手続きした翌日からすぐ振り込まれるわけではありません。
- 会社都合のほうが、給付の開始も早く、日数も多くなります
- 離職票の離職理由が実態と違うと感じたら、その場で申し立てができます
この区分は金額に直結します。離職票が届いたら、理由の欄を必ず見てください。
給付をもらうと、扶養に入れないことがある
家族の健康保険の扶養に入る予定なら、失業給付の日額によっては入れません。先に確認してください。
転職後にやること
年内に転職したなら、前の会社の源泉徴収票を出す
新しい会社の年末調整で、前の会社の分もまとめて計算してもらえます。これを出さないと、自分で確定申告することになります。
年をまたいだ、または年内に就職しなかったなら確定申告
払いすぎた税金が戻る可能性が高いです。
会社員は毎月の給与から、1年働く前提で所得税が引かれています。年の途中で辞めて収入が減った場合、引かれすぎている状態になります。確定申告で精算すると戻ってきます。
iDeCoに入っているなら、変更届を出す
掛金の引き落としや、事業主証明の扱いが変わります。放っておくと掛金が止まることがあります。
見落としやすいもの
- 退職金の「退職所得の受給に関する申告書」。出さないと一律20.42%が源泉徴収されます(後で確定申告すれば戻りますが、手間が増えます)
- 団体保険・財形貯蓄。会社経由のものは退職で切れます
- 社宅・家賃補助。無くなる分は生活費の増加として見込む
- 持株会。退職時の扱いを確認する
よくある疑問
まとめ
- 在職中は会社、辞めたあとは自分
- 退職前に有給・離職票・源泉徴収票・年金番号を押さえる
- 企業型DCは6か月以内。放置すると手数料だけ引かれる
- 空白があるなら健康保険・年金・失業給付
- 年内に転職なら源泉徴収票を提出、そうでないなら確定申告で戻る
- 退職所得の受給に関する申告書を出し忘れない
- 迷ったら期限が短い順に片づける
転職そのものより、手続きのほうが面倒です。期限のあるものだけ先にカレンダーに入れてください。それだけで損は防げます。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。制度の要件は改正されることがあります。実際の判断は、ご自身の状況に応じて行ってください。