住宅購入の前に知っておく、頭金と月々の考え方
家を買うときに最初に決まるのは、借りられる額です。
でも、借りられる額と、借りていい額は違います。ここを混同すると、買ったあとの数十年が苦しくなります。
借りられる額と、借りていい額
銀行が示す借入可能額は、返せなくならない上限です。快適に暮らせる金額ではありません。
上限まで借りると、上限の生活になる。
手取り月30万円の人で計算します。
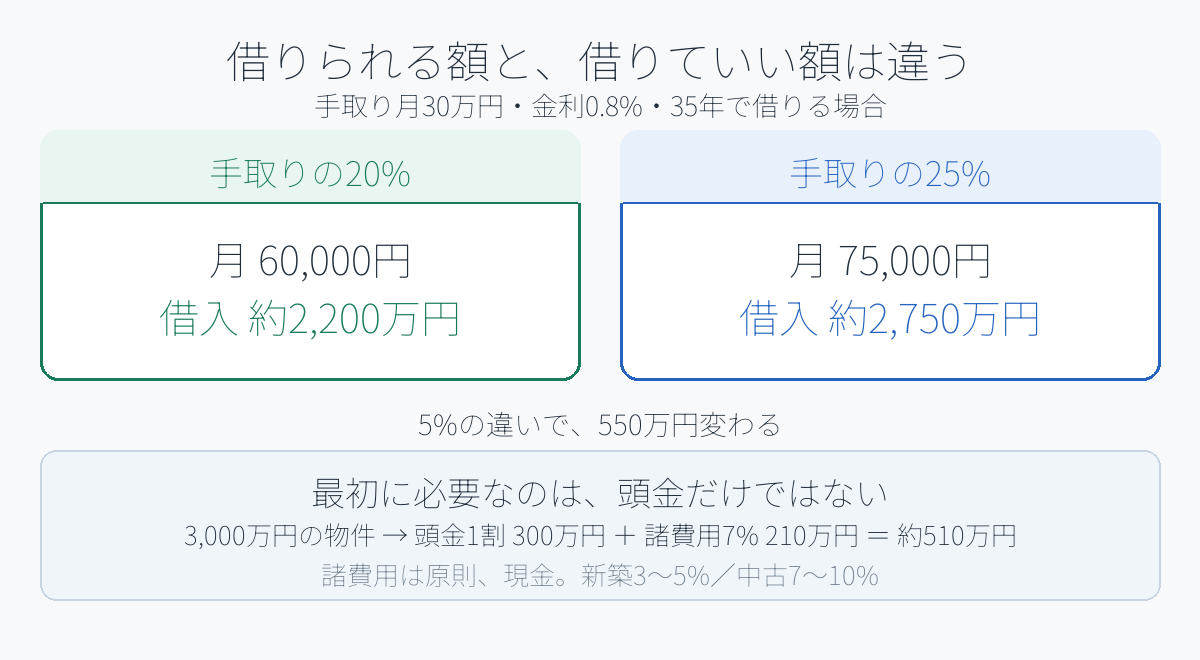
- 手取りの25%(月75,000円)… 金利0.8%・35年なら 約2,750万円
- 手取りの20%(月60,000円)… 同じ条件で 約2,200万円
5%の違いで、550万円も変わります。
金利が上がると、借りられる額は減ります
同じ月75,000円でも、
- 金利0.8% … 約2,750万円
- 金利1.5% … 約2,450万円
300万円の差です。変動で借りるなら、この幅を先に知っておいてください。
最初に用意するお金は、頭金だけではありません
ここが見落とされます。諸費用が別にかかります。
- 新築マンション … 物件価格の3〜5%
- 中古 … 物件価格の7〜10%(仲介手数料が乗るため)
中身は、登記費用、ローンの事務手数料、保証料、火災保険、印紙税、不動産取得税、仲介手数料などです。
物件価格別の目安
頭金1割+諸費用7%で計算すると、
- 3,000万円の物件 … 頭金300万円 + 諸費用210万円 = 約510万円
- 4,000万円の物件 … 頭金400万円 + 諸費用280万円 = 約680万円
- 5,000万円の物件 … 頭金500万円 + 諸費用350万円 = 約850万円
諸費用は原則、現金です。ローンに含められる場合もありますが、その分だけ借入が増えます。
頭金は入れたほうがいいのか
「多いほど得」ではありません。判断はローン金利と、手元資金のバランスです。
頭金を入れるメリット
- 借入が減るので、払う利息が減る
- 借入額によっては金利の条件が良くなることがある
入れすぎてはいけない理由
手元の現金を使い切ってはいけません。
- 引っ越し費用、家具・家電、カーテン
- 固定資産税(翌年から毎年)
- 修繕積立金・管理費(マンションの場合、毎月)
- 生活費の3か月分
家を買った直後が、一番お金が出ていく時期です。ここで手元がゼロだと、少しの想定外で詰みます。
頭金は「入れられる額」ではなく、「入れても手元が残る額」で決める。
買ったあとに増える固定費
ローンの返済額だけを見ていると、賃貸のときと比べ間違えます。
- 固定資産税・都市計画税(年10万円台〜)
- 管理費・修繕積立金(マンションで月2〜3万円。しかも年数が経つと上がります)
- 火災保険・地震保険
- 修繕費(戸建ては自分で積み立てる必要があります)
家賃10万円の賃貸から、返済10万円の持ち家に移ると、支出は増えます。同額ではありません。
先に決めておくこと
- 毎月いくらまでなら、生活を変えずに払えるか(家賃+今の貯蓄額が目安)
- 手元にいくら残すか
- 転勤・転職の可能性
- ペアローンにするかどうか(離職や離婚のときに動きが取りにくくなります)
物件を見る前に、この4つを決めてください。先に物件を見ると、金額の判断が物件に引きずられます。
よくある疑問
まとめ
- 借りられる額ではなく、手取りの20〜25%で決める
- 手取り30万円なら、月6万〜7.5万円 = 借入2,200万〜2,750万円
- 諸費用は別。新築3〜5%、中古7〜10%。原則、現金
- 3,000万円の物件なら、最初に約510万円必要
- 頭金は入れても手元が残る額まで
- 買ったあとは固定資産税・管理費・修繕積立金が乗る
- 物件を見る前に、月々と手元の額を決めておく
家は、買うまでより買ったあとのほうが長いです。そこを基準に決めてください。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。金額は一定の条件を置いた概算で、金融機関や物件によって異なります。実際の判断は、ご自身の状況に応じて行ってください。