親が高齢になる前に、家族で話しておくお金のこと
介護のお金でもめるのは、金額そのものより「誰が出すか」を決めていなかったときです。
始まってから決めようとすると、すでに誰かが立て替えていて、感情の問題になっています。
かかるお金の内訳
生命保険文化センターの調査による目安です。
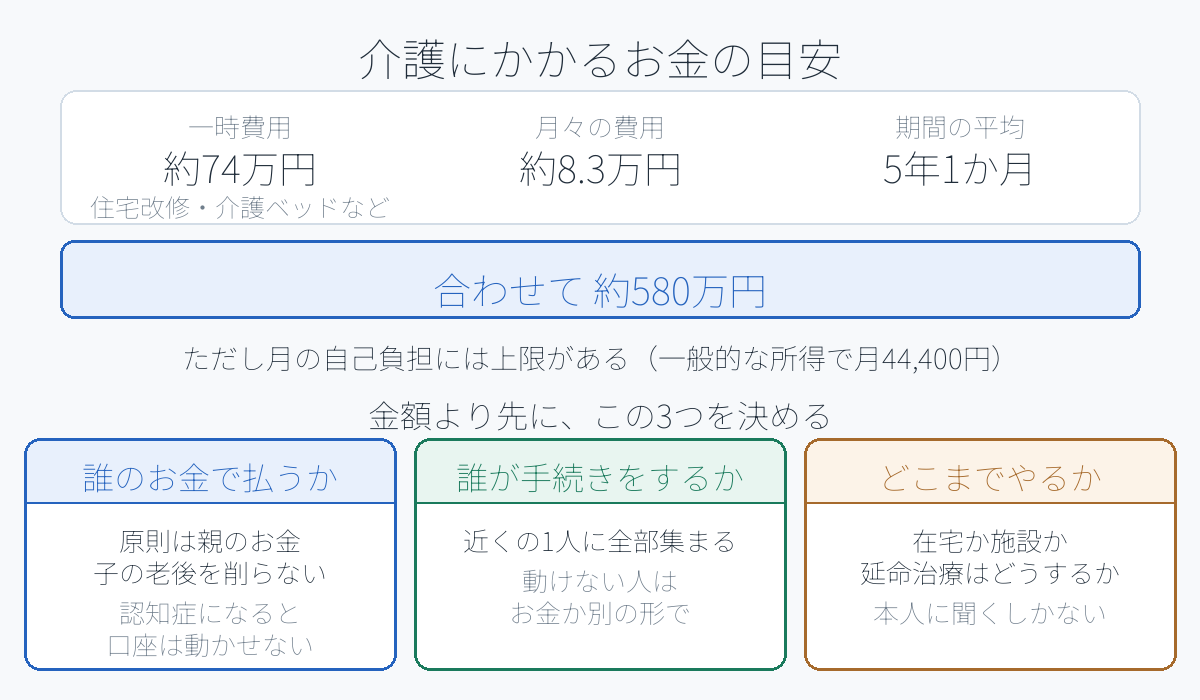
- 一時費用 … 約74万円(住宅改修、介護ベッド、車いすなど最初にかかるもの)
- 月々の費用 … 約8.3万円
- 期間 … 平均5年1か月
掛け合わせると約580万円。ただし在宅か施設かで大きく変わります。
施設に入ると、桁が変わります
- 特別養護老人ホーム … 費用は抑えられますが、入居待ちが長い
- 介護付き有料老人ホーム … 入居一時金が必要な場合があり、月額も高め
- サービス付き高齢者向け住宅 … 賃貸に近い形
「特養に入れればいい」と考えていると、入れなかったときに計画が崩れます。待機期間があることを前提に置いてください。
負担を軽くする制度
公的介護保険
自己負担は原則1割(所得により2〜3割)。要介護度ごとに、1か月に使えるサービスの上限が決まっています。
上限を超えた分は全額自己負担になるので、ケアプランを作る段階で確認してください。
高額介護サービス費
月々の自己負担には上限があります。一般的な所得の世帯なら、月44,400円が上限です。それを超えた分は申請すれば戻ります。
年間にすると約53万円。「月8.3万円」という平均額より低く抑えられる場合があるということです。
医療費と合算できる制度もあります
同じ世帯で医療費と介護費の両方がかかっている場合、年間の合計に上限を設ける制度があります。使える条件に当てはまるか、市区町村の窓口で確認する価値があります。
先に決めておく3つのこと
① 誰のお金で払うか → ② 誰が手続きをするか → ③ どこまでやるか
金額の話より、この3つが先です。
① 誰のお金で払うか
原則は、親のお金です。子どもが自分の生活を削って払うと、その子の老後が崩れます。
ただし、ここで問題が起きます。
認知症と判断されると、親の口座は原則として動かせません。家族でも引き出せなくなります。親にお金があっても、触れなければ無いのと同じです。
だから、判断能力があるうちに手を打ちます。
- 代理人カード(銀行の窓口で手続きできます)
- 任意後見(後見人を自分で決めておく)
- 家族信託(財産の管理を家族に任せる)
どれも、判断能力があるうちにしかできません。
② 誰が手続きをするか
介護は、手続きと連絡の連続です。要介護認定の申請、ケアマネージャーとの相談、施設の見学、病院の付き添い。
近くに住む1人に全部集まります。そして、その人が消耗します。
- 主に動く人を決める
- 動けない兄弟は、お金か別の形で負担する
- 決めたことを、記録に残す
「気づいたらやっていた」ではなく、最初に決めてください。
③ どこまでやるか
在宅で見るのか、施設に入ってもらうのか。延命治療をどうするか。
これは親本人に聞くしかありません。元気なうちにしか聞けない話です。
切り出し方
正面から「介護の話をしよう」と言うと、たいてい嫌がられます。
- 自分の話にする … 「僕が入院したとき困ったから、そっちはどうなってるか聞いておきたい」
- 手続きの話にする … 「もしものとき、僕が動けないと困るから」
- 帰省のついでに … 改まった場を作らない
1回で全部聞こうとしないでください。「年金が入る口座はどこ?」から始めて、その日はそれで終わりにする。次の帰省でもう1つ聞く。それで十分です。
よくある疑問
まとめ
- 目安は一時費用74万円+月8.3万円、平均5年1か月で約580万円
- ただし月の自己負担には上限がある(一般的な所得で月44,400円)
- 先に決めるのは① 誰のお金で ② 誰が動いて ③ どこまでやるか
- 原則は親のお金。子どもの老後を削らない
- 認知症と判断されると口座は動かせない。代理人カード・任意後見・家族信託は元気なうちだけ
- 遠方なら地域包括支援センターが最初の窓口
介護の話を先にするのは、縁起の悪いことではありません。決めておけば、そのときに話さなくて済みます。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。制度の要件や金額は改正されることがあり、自治体によって異なる場合があります。実際の判断は、ご自身の状況に応じて行ってください。