教育費はいつ、いくら必要になるか
教育費でつまずくのは、総額が大きいからではありません。
一時期に集中するからです。毎月コツコツ出ていくお金なら、家計は合わせられます。問題は、ある年だけ数百万円が必要になることです。
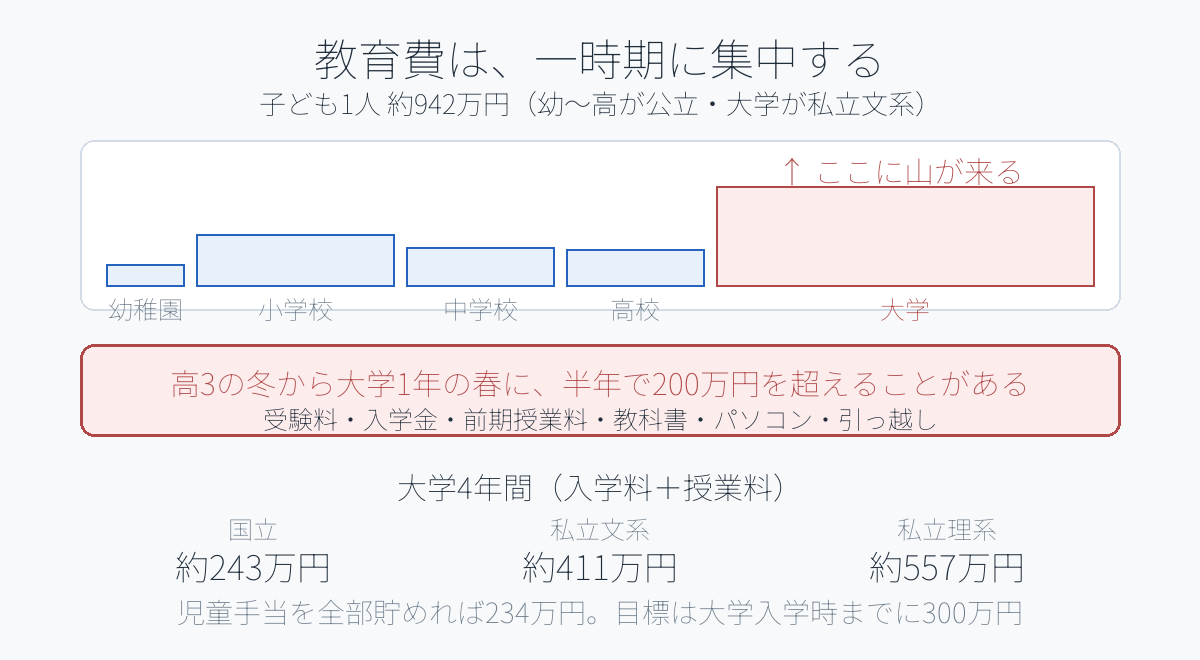
全部で約942万円
文部科学省の調査をもとにした目安です。
- 幼稚園〜高校(すべて公立) … 約574万円
- 大学(私立文系・自宅通学) … 約368万円
- 合計 … 約942万円
18年で割ると、月に約4.4万円。この数字だけ見ると、なんとかなりそうに見えます。
でも、実際はそうなりません。
一番の山は「高3の冬から大学1年の春」
ここに集中します。
- 受験料(1校3万〜3.5万円。5校受ければ15万円以上)
- 入学金(入学しない大学にも払うことがあります)
- 前期の授業料
- 教科書・パソコン
- 一人暮らしなら、引っ越しと家具家電
半年で200万円を超えることが普通にあります。
大学4年間の費用
入学料と授業料を足した目安です。
- 国立 … 約243万円
- 私立文系 … 約411万円
- 私立理系 … 約557万円
自宅から通えるかどうかで、さらに変わります。下宿すると、家賃と生活費で年100万円以上が上乗せされます。
いつから、いくら貯めるか
目標は「大学入学時までに300万円」
全部を貯めておく必要はありません。大学の初年度をしのげれば、残りは在学中の収入からでも回せます。
- 0歳から18年間で300万円 … 月約1.4万円
- 10歳から8年間で300万円 … 月約3.1万円
始める時期で、倍以上変わります。
児童手当を全部貯めると234万円
第1子・第2子の場合、
- 0〜3歳未満 … 月15,000円 × 36か月 = 54万円
- 3歳〜高校卒業 … 月10,000円 × 180か月 = 180万円
- 合計234万円
これに手をつけなければ、目標300万円のほとんどが埋まります。生活費に混ぜてしまうと消えるので、振込先を専用の口座にしておくのが確実です。
貯め方をどう選ぶか
大学入学まで10年以上あるなら
値動きのあるもので増やす時間があります。使う時期が決まっているので、入学の2〜3年前から少しずつ現金に戻すのが安全です。
入学まで5年を切っているなら
元本が減らない形にしてください。ここで値下がりすると、待つ時間がありません。
学資保険について
貯蓄としては、増え方は大きくありません。ただし、契約者が亡くなった場合に以後の保険料が免除される、という保障が付いています。
強制的に積み立てられるという点を評価するなら選択肢になりますが、「増やす目的」で選ぶものではありません。
使える制度
- 高等学校等就学支援金 … 所得に応じて授業料が支援されます
- 高校生等奨学給付金 … 授業料以外(教科書・通学費など)への支援
- 大学の授業料減免・給付型奨学金 … 返さなくていいもの
- 日本学生支援機構の貸与型奨学金 … 返すもの。第一種(無利子)と第二種(有利子)
給付型と貸与型は、まったく別物です。貸与型は子どもの借金になるので、総額と毎月の返済額を親子で確認してから決めてください。
申し込みには締め切りがあります。高校3年の春に予約採用の手続きがあるので、そこを逃さないでください。
よくある疑問
まとめ
- 目安は約942万円(幼〜高が公立、大学が私立文系)
- 月4.4万円に均せる金額ではない。山は高3の冬から大学1年の春
- 大学4年は国立243万円/私立文系411万円/私立理系557万円
- 目標は大学入学時までに300万円。0歳からなら月1.4万円、10歳からなら月3.1万円
- 児童手当を全部貯めれば234万円。専用口座に分ける
- 入学まで5年を切ったら元本重視
- 給付型と貸与型は別物。申し込みには締め切りがある
- 教育費より老後資金が優先。老後には借りる手段がない
教育費は、金額を知った時点で打ち手が決まります。まず、子どもが18歳になる年を書き出してください。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。金額は調査に基づく目安で、進路や地域によって異なります。制度の要件は改正されることがあります。実際の判断は、ご自身の状況に応じて行ってください。