掛け捨てと貯蓄型、どちらを選ぶか
保険の相談でいちばん多い質問です。そして、多くの場合は答えが決まっています。
何が違うのか
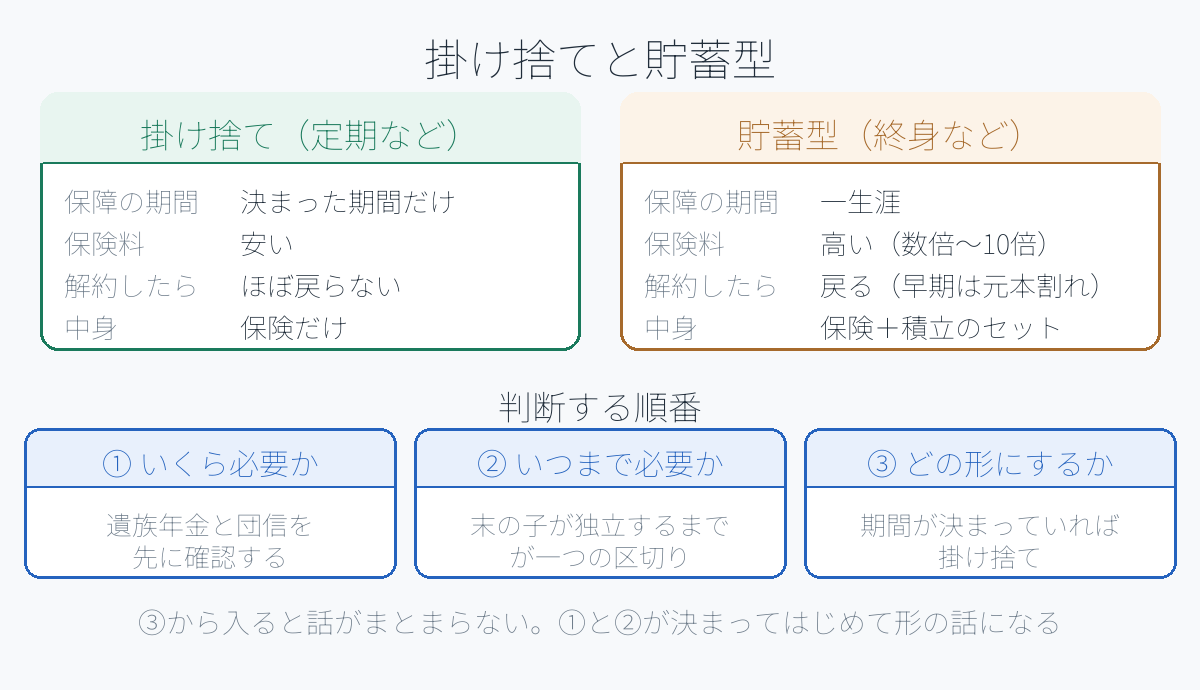
掛け捨て(定期保険など)
- 決まった期間だけ保障がある
- 保険料が安い
- 解約しても、ほぼ戻らない
貯蓄型(終身保険など)
- 一生涯保障が続く
- 保険料が高い
- 解約するとお金が戻る(時期によっては元本割れ)
保険料の差は「数倍」です
同じ死亡保障額で比べると、掛け捨てと貯蓄型では、月々の保険料が数倍から10倍ほど違うことがあります。商品や年齢で幅はありますが、桁が変わるという感覚で合っています。
貯蓄型は「保険」と「積立」がセットになった商品。
だから高いのは当然です。問題は、そのセットが自分に合っているかです。
分けたほうが自由度は高い
同じお金を使うなら、こういう選び方もできます。
- 保障は掛け捨てで、安く確保する
- 浮いた差額は、自分で積み立てる
この形の利点は、いつでも止められて、いつでも引き出せることです。
貯蓄型は、途中で解約すると元本割れします。収入が減ったとき、いちばん解約したいタイミングで、いちばん損をする形になります。
「保険で貯める」は、途中で降りられない積立だと考えてください。
それでも貯蓄型が向いている人
否定するつもりはありません。向いている場合もあります。
- 自分では絶対に貯められない … 強制力に価値を感じる人
- 相続対策として使う … 死亡保険金には非課税の枠があります
- 経営者や自営業で、退職金の代わりにしたい
- 一生涯の保障が必要な理由がある(障害のある子を残す場合など)
「なんとなくお得そうだから」は、向いている理由になりません。
掛け捨てが向いている人
こちらが大多数です。
- 子どもが独立するまでの間だけ、大きな保障が欲しい
- 住宅ローンを組んでいる(団体信用生命保険があるので、必要な保障額は下がります)
- 保険料を抑えて、その分を貯蓄や投資に回したい
- 今後、収入や家族構成が変わる可能性がある
必要な保障は、時期によって変わります。子どもが小さいうちは大きく、独立したら小さくていい。掛け捨ては、この変化に合わせやすいのが強みです。
判断する順番
① いくら必要か → ② いつまで必要か → ③ どの形にするか
③から入る人が多いので、話がまとまりません。
① いくら必要か
遺族年金がいくら出るかを先に確認してください。会社員なら、想像より手厚い場合があります。
そのうえで、
- 遺された家族の生活費
- 子どもの教育費
- 住宅費(団信があればローンは消えます)
を足して、そこから遺族年金と貯蓄を引いた差額が、保険で埋めるべき金額です。
② いつまで必要か
末の子どもが独立するまでが、ひとつの区切りです。そこから先は、必要額が大きく下がります。
③ どの形にするか
①と②が決まって、はじめて掛け捨てか貯蓄型かの話になります。期間が決まっているなら掛け捨て、一生涯必要なら終身。それだけです。
よくある疑問
まとめ
- 掛け捨ては期間限定で安い、貯蓄型は一生涯で高い
- 同じ保障額なら、保険料は数倍から10倍違う
- 貯蓄型は保険と積立のセット商品。途中で降りられない
- 分けたほうが自由度は高い(掛け捨て+自分で積立)
- 貯蓄型が向くのは、強制力・相続対策・一生涯の保障が要る場合
- 判断は① いくら ② いつまで ③ どの形の順
- 遺族年金と団信を確認してから、足りない分を保険で埋める
「掛け捨てはもったいない」と感じるのは自然です。ただ、もったいないのは、必要のない保障に長く払い続けることのほうです。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。保険料や返戻率は商品・年齢・契約条件によって異なります。実際の判断は、ご自身の状況に応じて行ってください。