学資保険は今も必要か
昔は「子どもが生まれたら学資保険」が定番でした。
今は、前提が変わっています。それでも選ぶ理由はありますが、「みんな入っているから」では選ばないでください。
どれくらい増えるのか
返戻率は「受け取る総額 ÷ 払い込む総額」です。
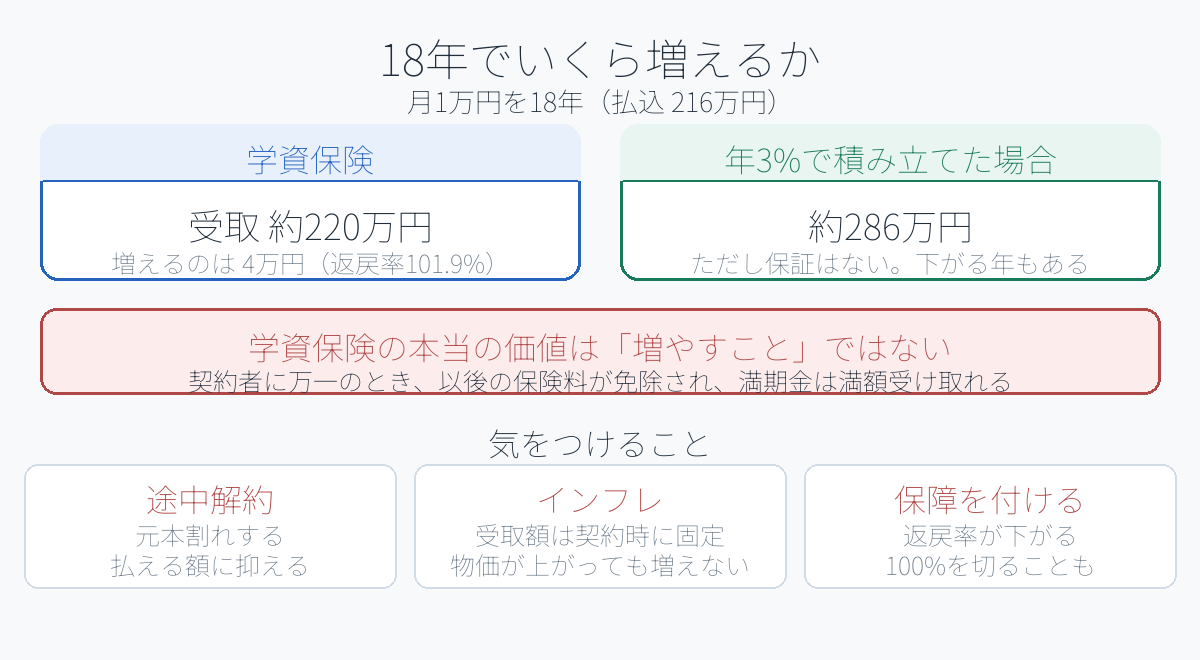
- 月1万円 × 18年(払込216万円)→ 受取220万円なら、返戻率101.9%。増えるのは4万円
- 月1万円 × 15年(払込180万円)→ 受取190万円なら、返戻率105.6%。増えるのは10万円
18年預けて4万円。これをどう見るかです。
学資保険は「増やす商品」ではなく、「強制的に貯める箱」。
同じ額を運用に回すと
月1万円を18年、年3%で積み立てた場合の試算は約286万円です(払込216万円)。
ただしこれは保証されません。値下がりする年もあります。確実に元本が戻るかどうかが、この2つの一番の違いです。
学資保険の本当の価値
保険料払込免除
契約者(多くは親)が亡くなったり、所定の高度障害になった場合、それ以降の保険料を払わなくても、満期金は満額受け取れます。
これは貯金や投資にはない機能です。「親に何かあっても、この子の学費だけは確保される」という点に価値を感じるなら、選ぶ理由になります。
勝手に引き出せない
普通預金に貯めていると、急な出費で手をつけてしまいます。簡単に引き出せないことが利点になる人はいます。
生命保険料控除が使える
払った保険料は、一般生命保険料控除の対象です。所得税と住民税が少し軽くなります。
ただしすでに他の生命保険で控除枠を使い切っているなら、この分の効果はありません。先に枠が残っているか確認してください。
気をつけること
途中で解約すると元本割れします
これが最大の注意点です。
18年は長いです。転職、収入減、離婚、住宅購入。その途中で「払い続けられない」となったとき、解約すると払った額より少ない金額しか戻りません。
払い続けられる金額に抑えてください。月1万円で組んで、余裕があるときに別で貯めるほうが安全です。
インフレに弱い
受け取る金額は契約時に決まります。18年後に物価が上がっていても、増えません。
「18年後に200万円」は、今の200万円と同じ価値ではない可能性があります。
保障を厚くすると、返戻率は下がります
医療保障や育英年金を付けると、払込総額より受取額が少なくなることがあります。返戻率が100%を切る商品は、貯蓄としては成立していません。
「保険は保険、貯蓄は貯蓄」で分けたほうが、中身が見えます。
向いている人・向いていない人
向いている人
- 自分では絶対に貯められない
- 値動きのあるものを持ちたくない
- 親に万一のことがあったときの学費を、確実に残したい
- 生命保険料控除の枠が余っている
別の方法を検討したほうがいい人
- すでに貯蓄の習慣がある
- 18年間、確実に払い続けられるか自信がない
- 少しでも増やしたい(制度を使った積立のほうが期待値は高い)
- すでに十分な死亡保障に入っている(払込免除の価値が薄れます)
他の選択肢
- 児童手当を専用口座に貯める … 手を出さなければ234万円貯まります。これだけで目標に近づきます
- 制度を使った積立投資 … 増える可能性はありますが、使う時期の5年前からは現金に戻していく前提で
- 終身保険を学資代わりに … 払込が終われば解約返戻金が増え続けますが、早期解約の元本割れは学資保険より厳しいことがあります
- 普通に貯金 … 増えませんが、いつでも引き出せて、元本も減りません
よくある疑問
まとめ
- 増やす商品ではない。18年で増えるのは数万円のことも
- 本当の価値は保険料払込免除。親に万一のとき、学費が確保される
- 途中解約は元本割れ。払い続けられる金額に抑える
- インフレに弱い。受取額は契約時に固定
- 保障を付けると返戻率は下がる。保険と貯蓄は分けたほうが見える
- 児童手当を貯めるだけで234万円。まずそこから
- 10歳から入ると期間が短く、貯金との差がほとんどなくなる
学資保険が悪いのではありません。「増やすため」に選ぶと、期待と違うというだけです。何のために入るのかがはっきりしていれば、良い選択になります。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。返戻率や税の取り扱いは商品・契約条件・個人の状況によって異なります。実際の判断は、ご自身の状況に応じて行ってください。