FP無料相談はなぜ無料なのか?お金の流れを正直に説明します
「FPに無料で相談できます」と書いてあると、多くの人が同じことを考えます。
この記事では、マネーチケットのFP無料相談がなぜ無料なのか、お金が誰から誰へ流れているのかを、隠さずに書きます。読み終えたときに「使う」と決めてもらってもいいし、「自分には合わない」と判断してもらってもかまいません。判断できる材料を先に出すことが、この記事の目的です。
結論:相談料は、加盟している企業が払っています
先に答えを書きます。
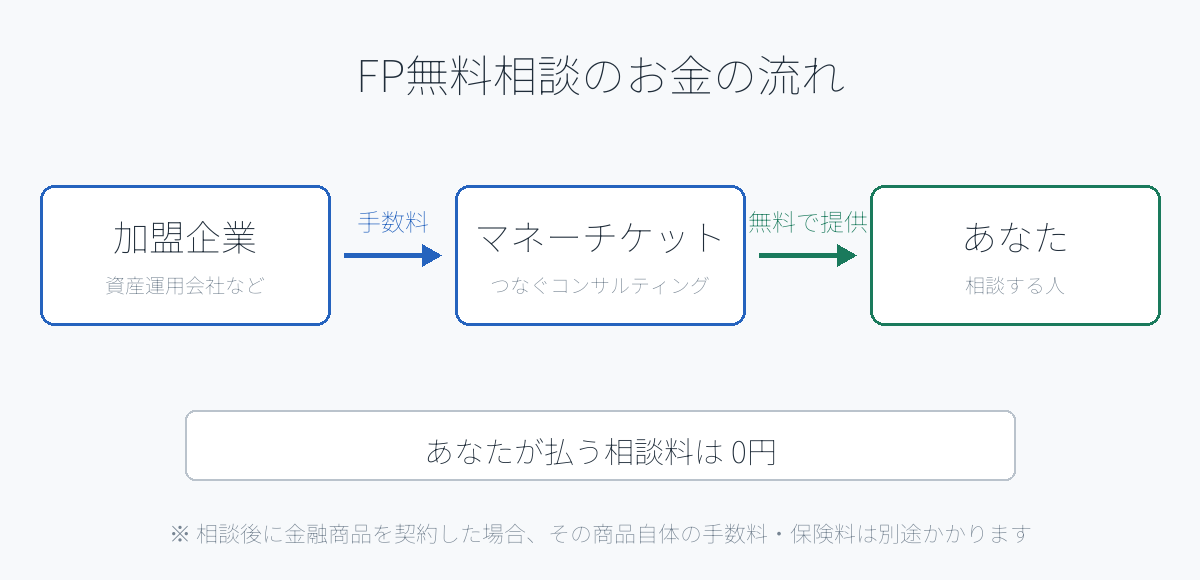
あなたが払わない相談料は、マネーチケットに加盟している資産運用会社・金融サービス会社が負担しています。
マネーチケットは、お金の相談をしたい人と、その相談に応じられる専門家・企業をつなぐ比較サイトです。運営しているのは株式会社つなぐコンサルティングです。加盟企業は、自社を知ってもらう機会を得る対価として、運営側に手数料を払っています。
つまりお金の流れは、こうなっています。
加盟企業 → マネーチケット(手数料)
マネーチケット → 相談者(無料で相談の場を提供)
相談者からは1円も受け取っていません。テレビCMを打つ代わりに、比較サイトに費用をかけている。企業から見れば、それだけの話です。
なぜこの仕組みが成り立つのか
「それでも企業側が損では」と思うかもしれません。
企業が新しいお客様と出会うには、広告を出す、店舗を構える、飛び込み営業をする、といった方法があります。どれも費用がかかります。しかもその費用の大半は、そもそもお金の相談に関心がない人にも届いてしまいます。
比較サイトを経由すると、企業は「今まさにお金のことを考えている人」とだけ会えます。無駄が少ないぶん、1件あたりに費用をかけられる。だから相談者は無料で使えます。
これは保険、住宅、転職、車の買取など、多くの比較サービスと同じ構造です。特別なことをしているわけではありません。
「怪しい」と感じたら、この3つを確認してください
無料サービスを見分けるとき、見るべき点は決まっています。マネーチケットに限らず使える基準なので、そのまま書きます。
1. 運営会社が明示されているか
社名、所在地、代表者が書かれていない無料サービスは避けてください。マネーチケットの運営は株式会社つなぐコンサルティングです。運営会社ページとプライバシーポリシーを公開しています。
2. 誰がお金を払っているかが書いてあるか
この記事のように、収益構造を説明しているかどうか。ここを曖昧にしているサービスは、説明できない理由があることが多いです。
3. 個人情報がどこへ渡るかが書いてあるか
これは次の項目で詳しく書きます。
正直に書きます:あなたの情報は、紹介先の企業に渡ります
ここは濁さずに書いておきます。
マネーチケットの利用規約第8条に、こう定めています。
利用者の個人情報は、当社が紹介する資産運用会社に提供されます。提供された情報は、電話連絡、資料送付、お知らせ等の電子メール送信など、見積依頼への対応を目的として利用されます。また、その会社から資料やメールが届く可能性があります。
つまり、申し込むと、紹介先の企業から連絡が来ます。当たり前ですが、連絡先を渡さずに相談はできません。
これを「情報を売られた」と感じるなら、このサービスは使わないほうがいいです。逆に「相談したいのだから連絡が来るのは当然」と思えるなら、問題なく使えます。
なお、無関係な第三者に名簿として販売することはしていません。渡るのは、あなたの相談に対応する企業だけです。
よくある疑問に答えます
「今日決めてくれたら」と急かしてくる相手は、そこが判断材料です。
よくある勧誘トークと、その見極め方
無料相談を使ううえで、ここが一番実用的です。相手が信用できるかどうかは、話し方に出ます。
「元本保証です」
投資商品に元本保証はありません。元本が守られるのは、預金保険の対象となる預貯金や個人向け国債など、限られたものだけです。投資の話で「元本保証」という言葉が出たら、その時点で席を立っていい話です。
「絶対に儲かります」「必ず上がります」
金融商品取引法は、断定的判断を提供して勧誘することを禁じています。つまりこれは、単に信用できないだけでなく、法律上やってはいけない行為です。
「今日決めてくれたら」「今月までのキャンペーンで」
期限を切るのは、考える時間を奪うための古典的な手法です。本当に良い提案なら、来週でも良い提案のままです。
「みなさんやっています」「同世代の平均は」
平均は、あなたの家計とは無関係です。あなたの収入、支出、家族構成、将来の予定で決まります。
「難しいので、お任せください」
説明できないものを買ってはいけません。自分の言葉で説明できないものは、理解していないということです。理解していないものは、値下がりしたときに耐えられません。
逆に、信用していい相手の特徴もあります。デメリットを先に言う。分からないことを分からないと言う。持ち帰って考えることを勧める。この3つです。
相談前に用意しておくと、話が早くなるもの
手ぶらでも相談はできます。ただ、これがあると1回で話が進みます。
- 手取りの月収と、月にだいたいいくら使っているか(1円単位でなくて構いません)
- 貯蓄額と、その置き場所(普通預金/定期/積立/投資、それぞれいくらか)
- 加入している保険の証券(保険会社名と、月々の保険料が分かればOK)
- ローンの残高(住宅・車・奨学金など)
- 何が不安か、一言で
最後の1つが実は一番大事です。「老後が不安」でも「保険料が高い気がする」でも構いません。不安の正体が言葉になっていれば、話す相手が変わっても軸がぶれません。
無料相談が向いている人・向いていない人
正直に、向き不向きを書きます。
向いている人
- お金のことを、まず誰かに整理してもらいたい人
- 自分で調べたが、情報が多すぎて判断できなくなった人
- 保険や資産運用を「なんとなく」で続けていて、点検したい人
- 結婚、出産、転職、住宅購入など、生活が変わるタイミングにいる人
向いていない人
- 企業から連絡が来ること自体が嫌な人
- すでに信頼できる担当者がいて、方針が固まっている人
- 特定の商品を「絶対に買わない」と決めていて、話を聞く気がない人
向いていない人が無理に使う必要はまったくありません。
他の無料相談サービスとどう違うか
無料のお金相談サービスは、大きく2つに分かれます。
保険に特化したタイプは、保険の見直しに強い一方、提案の出口が保険に寄りがちです。
資産運用の比較タイプは、運用方法を横並びで見られる代わりに、保険や家計の細かい部分までは踏み込まないことがあります。
マネーチケットは後者、資産運用の比較サイトです。複数の運用方法・企業を比べたい人に向いています。逆に「保険だけを見直したい」なら、保険に特化したサービスのほうが早いこともあります。ここは正直に書いておきます。
有料のFP相談との違い
世の中には、相談料を取るFPもいます。1時間あたり数千円から2万円程度が相場です。
有料FPは相談者からお金を受け取るので、特定の商品を売る動機がありません。中立性という点では、こちらが上です。
一方で、費用がかかるぶん「ちょっと聞いてみたい」段階では使いにくい。ここが実際のところです。
なので、こう考えるのが現実的です。
まず無料で相談して、論点を整理する。そのうえで大きな判断(住宅ローン、まとまった額の運用など)に踏み込むなら、有料の第三者にセカンドオピニオンを求める。
無料か有料かの二択ではなく、順番の問題です。
相談までの流れ
1. フォームに、年齢・性別・職業・貯蓄額などを入力する(1分程度) 2. 内容に合う専門家・企業から連絡が来る 3. オンラインで相談する(全国対応) 4. 納得できれば次へ進む。合わなければ断る
まとめ
- 相談料は加盟企業が負担しているので、相談者は無料
- 申し込むと紹介先の企業から連絡が来る。これは仕組み上、避けられない
- 契約の義務はない。断って問題ない
- 「相談が無料」と「商品が無料」は別物
- 迷っているなら、整理のために一度使ってみて、大きな判断は持ち帰る
お金の相談で一番よくないのは、不安なまま何もしないまま時間が過ぎることです。判断材料は出しました。あとは、あなたが決めてください。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。実際の判断は、ご自身の状況に応じて行ってください。