保険の見直しは何年ごとにする?
保険は、入った日のままで置いておくと、いつのまにか「今の自分に合っていないもの」になります。
ただ、見直しに決まった周期があるわけではありません。「何年ごと」より「何が起きたら」で決めるほうが、ずっと実務的です。
結論:2つの合図で見直す
見直すきっかけは2種類しかありません。
「生活が変わったとき」と「保険会社から通知が来たとき」。この2つ以外は急がなくていい。
裏を返すと、この2つのときに何もしないのが一番もったいないということです。
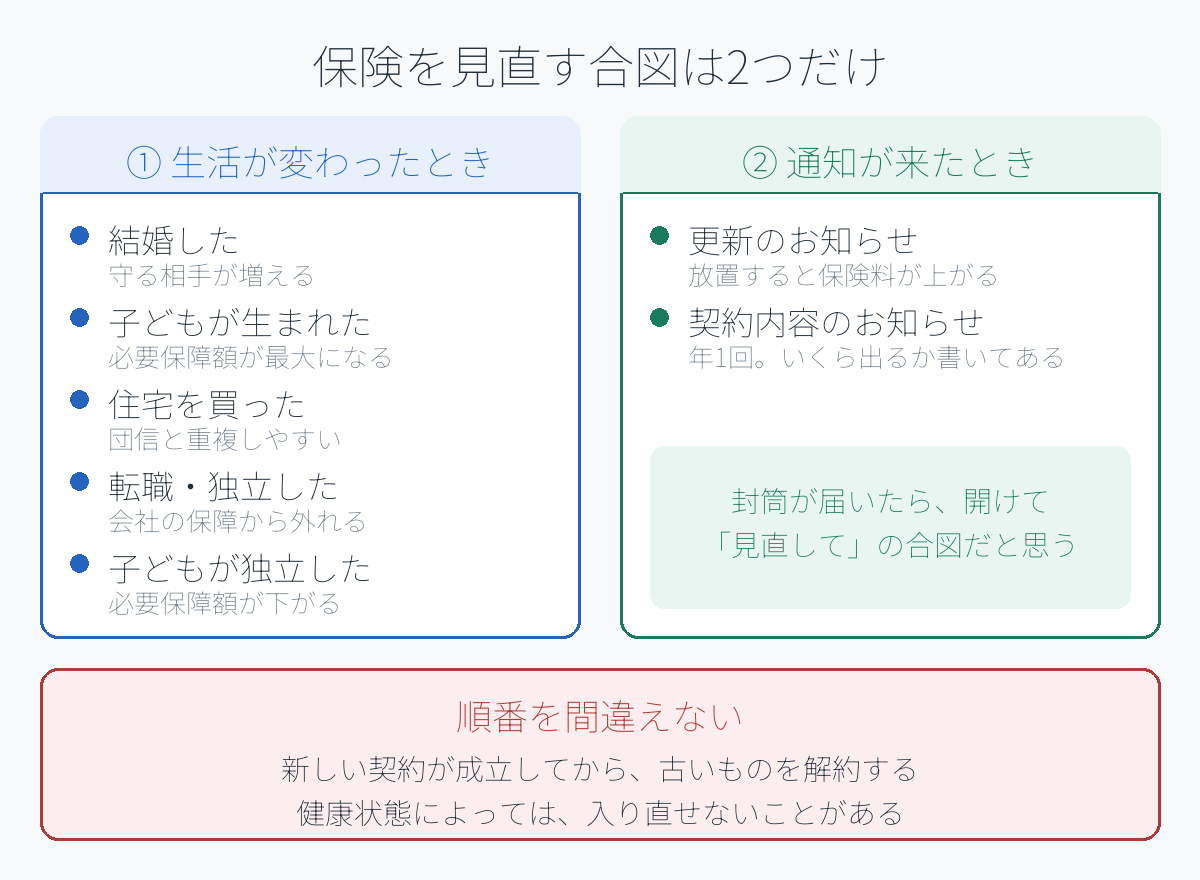
① 生活が変わったとき
保険は「自分に何かあったとき、誰が困るか」で金額が決まります。だから困る人の顔ぶれが変われば、必要な金額も変わります。
- 結婚した:守る相手が増えます。一方で、共働きかどうかで必要額は大きく変わります
- 子どもが生まれた:必要保障額が人生で一番大きくなるのがここです
- 住宅を買った:後述しますが、ここが一番の見直しどころです
- 転職・独立した:会社の団体保険や保障から外れます。自営業になると傷病手当金がありません
- 子どもが独立した:必要保障額が一気に下がります。ここを放置している家庭が多いです
- 離婚した/受取人が変わった:受取人の変更手続きをしないと、意図しない相手に渡ります
② 保険会社から通知が来たとき
封筒が届いたら開けてください。特に次の2つは、放っておくと勝手に条件が変わります。
- 更新のお知らせ:更新型は、更新のたびに年齢に応じて保険料が上がります。同じ保障でも支払いが増える
- 契約内容のお知らせ(年1回):今いくら払っていて、何がいくら出るのかが書かれています
更新の通知は「見直してください」という合図だと思ってください。何もしなければ、自動で高いほうへ更新されます。
住宅を買ったら必ず見直す
これだけは独立して書きます。見直しの効果が一番大きい場面だからです。
住宅ローンを組むとき、多くの場合で団体信用生命保険(団信)に加入します。契約者が亡くなったときにローンの残りが消える保険です。
つまり、住宅ローンを組んだ時点で、大きな死亡保障にもう1つ入っている状態になります。
なお、フラット35のように団信への加入が任意のローンもあります。自分がどちらなのかは、必ず契約書で確認してください。
見直しの手順
順番があります。ここを間違えると損をします。
1. 今あるものを全部出す
保険証券、共済の契約、会社の団体保険、クレジットカードに付いている保障。バラバラの引き出しに入っているものを、1か所に並べるところからです。
出すのは3つだけで足ります。
- 毎月(または年間)いくら払っているか
- 何が起きたら、いくら出るのか
- いつまで続く契約か(終身か、〇歳までか)
2. 重複を探す
医療保険が2本ある、会社の団体保険と同じ保障を個人でも買っている、といった重なりはよくあります。重複は、払っているのに受け取れる額が増えない部分です。
3. 今いくら必要かを出し直す
必要保障額は「遺された家族の支出 − 入ってくるお金」です。入ってくるお金には遺族年金も含まれます。ここを数えずに計算すると、必要額が実態よりかなり大きく出ます。
4. 解約は最後にする
新しい契約が成立してから、古いものを解約してください。順番を逆にすると、間に無保険の期間ができます。
そして、これが一番大事です。
健康状態によっては、入り直せないことがある。
持病や入院歴があると、新しい保険に入れない、あるいは条件が付くことがあります。「今の保険をやめてから探す」は、いちばん危ない進め方です。
やめないほうがいいものもある
見直し=減らす、ではありません。
- 予定利率の高い時期に入った貯蓄性の契約:今は同じ条件では入れません。解約すると戻ってきません
- 解約返戻金が増えている途中の契約:途中でやめると払った額を下回ることがあります
- 入り直せない可能性がある人の医療保障
チェックリスト
年に1回、この5つだけ見てください。10分で終わります。
- 前回見直してから、生活の変化があったか
- 更新のお知らせが来ていないか
- 受取人は今のままでいいか
- 同じ保障を2つ以上買っていないか
- 毎月の保険料は、手取りに対して納得できる額か
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。実際の判断は、ご自身の状況に応じて行ってください。