医療費が100万円かかっても、自己負担は約8万7千円で済む理由
入院や手術で医療費が高額になると聞くと、数十万円の請求を想像します。
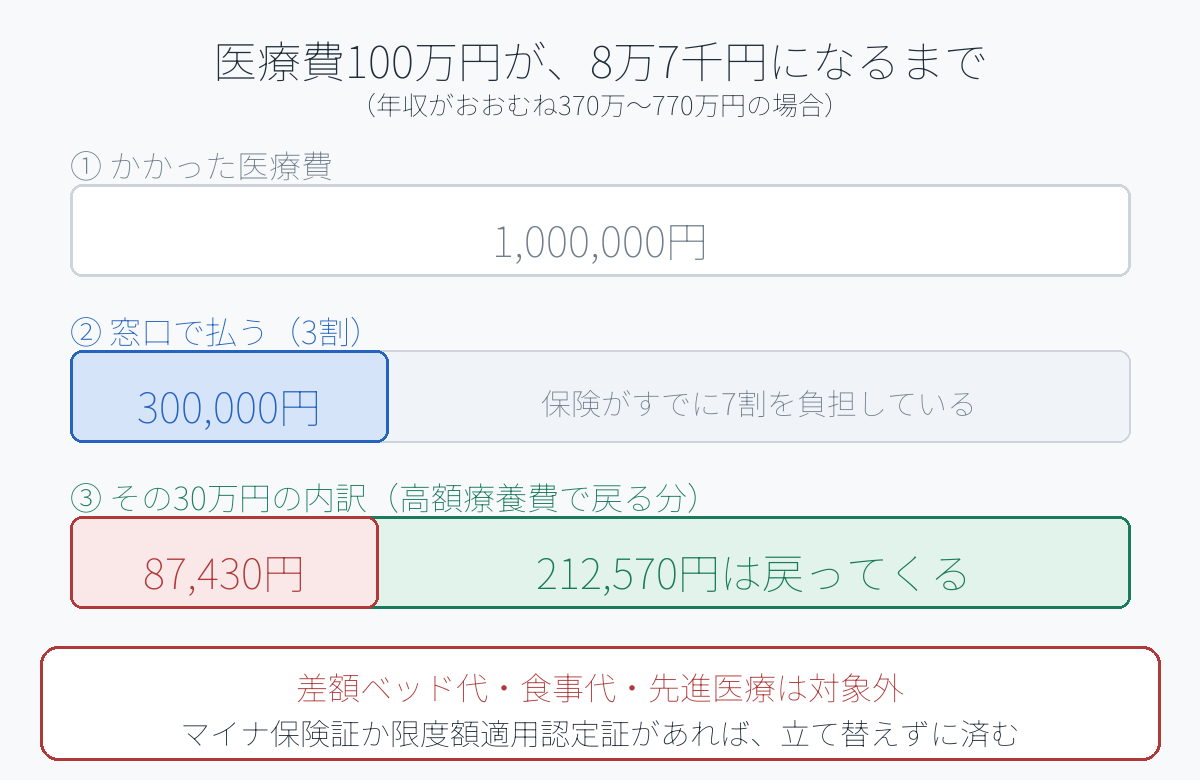
実際は違います。公的医療保険には「高額療養費制度」があり、1か月の自己負担には上限が決まっています。
仕組み
高額療養費は、1か月(暦月)の自己負担が上限を超えたら、超えた分が戻ってくる制度です。
月をまたぐと、それぞれの月で計算し直される。
ここは覚えておいてください。同じ入院でも、10月25日〜11月5日のように月をまたぐと、10月分と11月分で別々に上限を計算します。結果として負担が増えることがあります。
上限額は年齢と所得で決まる
70歳未満の場合、年収の区分でこう変わります(1か月あたり)。
- 年収 約1,160万円〜:252,600円+(医療費−842,000円)×1%
- 年収 約770万〜1,160万円:167,400円+(医療費−558,000円)×1%
- 年収 約370万〜770万円:80,100円+(医療費−267,000円)×1%
- 年収 約370万円まで:57,600円
- 住民税非課税:35,400円
70歳以上は別の区分になり、外来だけの上限も設けられています。自分がどの区分かは、加入している健康保険(協会けんぽ・健康保険組合・国民健康保険)に確認してください。
なお、上限額の水準は制度の見直しが議論されることがあります。手術や入院の予定が決まったら、その時点の金額を保険者に確認するのが確実です。
立て替えなくて済む方法がある
高額療養費は、あとから申請して払い戻す制度です。つまりいったん窓口で30万円を払うことになります。
これを避ける方法が2つあります。
① マイナ保険証を使う
医療機関の窓口でマイナ保険証を使い、情報提供に同意すると、その場の支払いが上限額までで止まります。事前の手続きは要りません。
② 限度額適用認定証をもらっておく
マイナ保険証を使わない場合は、加入している健康保険に申請して限度額適用認定証を発行してもらいます。入院前に取得して窓口で提示します。
さらに負担が下がる2つの仕組み
世帯合算
同じ月に、同じ世帯(同じ公的医療保険)の複数人が医療費を払った場合、合算できます。
70歳未満は、1件あたり21,000円以上の自己負担が合算の対象です。家族が同じ月に入院したときは必ず確認してください。
多数回該当
直近12か月のうち3回以上高額療養費に該当すると、4回目からは上限がさらに下がります(年収約370万〜770万円の区分で44,400円)。
長期の治療が続く人ほど効く仕組みです。
対象にならないもの
ここを知らないと、見込みが狂います。
- 差額ベッド代(個室などを希望した場合)
- 入院中の食事代
- 先進医療の技術料
- 自由診療
- 診断書の作成料、日用品代
高額療養費が効くのは「保険がきく治療費」だけ。
つまり、個室に入りたい、働けない期間の生活費が要る、といった部分は自分で備える範囲です。医療保険を考えるときは、ここを起点にすると判断しやすくなります。
やることリスト
- 自分の所得区分を確認する
- 入院や手術が決まったら、マイナ保険証か限度額適用認定証を用意する
- 月をまたぐ日程になっていないか、可能なら調整する
- 同じ月に家族も受診していたら、世帯合算を確認する
- 立て替えた場合は、2年以内に申請する
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。制度の詳細や最新の取り扱いは、加入している公的医療保険の窓口にご確認ください。