銀行に置いた100万円が、10年で減る理由
通帳の100万円は、10年後も100万円です。数字は1円も減りません。
それでも、買えるものは減っています。物価が毎年2%ずつ上がると、10年後にその100万円で買えるのは、今の82万円ぶんです。
何が起きているのか
計算はこれだけです。
物価が年2%上がると、10年で約1.22倍。100万円の中身は 100 ÷ 1.22 = 約82万円になる。
一方で、普通預金の金利はほとんどつきません。増える力より、目減りする力のほうが大きい。この差が10年積み重なります。
しかも、通帳を見ても気づけません。残高は減っていないからです。気づくのは、実際に何かを買おうとしたときです。
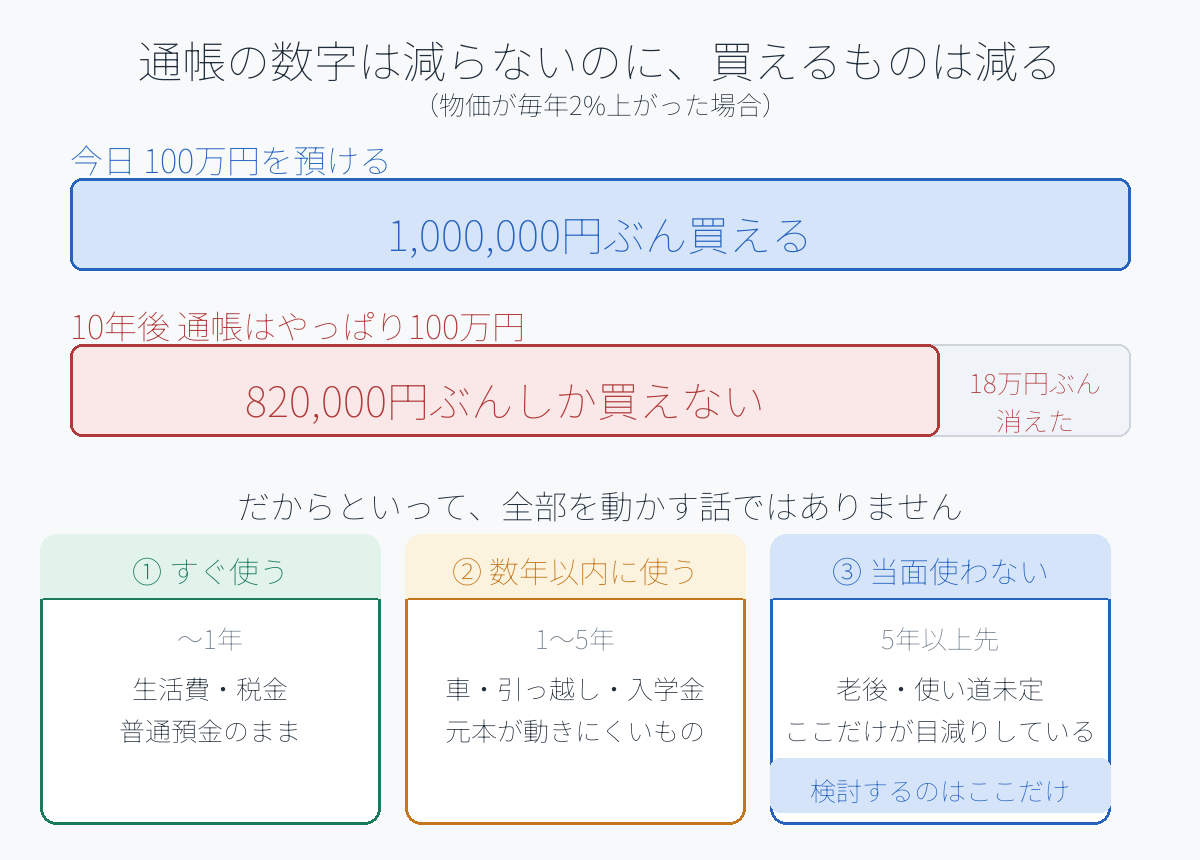
だからといって、全部を動かす話ではありません
ここを誤解すると危ないので、先に書きます。
現金で持っておくべきお金は、必ずあります。
- 急な出費(家電の故障、冠婚葬祭、通院)
- 収入が止まったときの生活費
- 1〜2年以内に使うことが決まっているお金
これらは、増えることよりすぐ引き出せることのほうが大事です。値動きのあるものに入れると、必要なときに減っていることがあります。
お金を3つに分ける
やることは、「全部を投資する / 全部を預金にする」の二択ではありません。使う時期で分けるだけです。
① すぐ使うお金(〜1年)
生活費、税金、決まっている支払い。普通預金のままでいいお金です。
② 数年以内に使うお金(1〜5年)
車の買い替え、引っ越し、リフォーム、入学金。時期が決まっているので、値動きのあるものには向きません。定期預金や個人向け国債のような、元本が動きにくいものが候補になります。
③ 当面使う予定のないお金(5年以上先)
老後資金、使い道が決まっていない余剰。ここが、インフレで目減りしている部分です。
インフレで削られているのは、③だけ。①と②は、そもそも動かさなくていい。
多くの人が「投資は怖い」と感じるのは、①や②まで動かす話だと思っているからです。実際に検討するのは③だけです。
③をどうするか
長い時間を使えるお金なので、時間を味方にできる置き場所が候補になります。新NISAのつみたて投資枠は、その代表です。
ただし、元本は保証されていません。途中で大きく下がる年もあります。だから③に限る、という順番なのです。
- ①と②を確保してから、残りで始める
- 一度に入れない。毎月の積立にすると、高いときも安いときも買うことになります
- 下がった年に売らない。③は使う予定がないお金なので、待てます
今日やること
- 口座の残高を、①・②・③に分けて書き出す
- ①が生活費3か月分に届いているか確認する
- ③がいくらあるかを知る。そこが、今まさに目減りしている部分です
金額を動かす必要はありません。分けて、把握するところまでで十分です。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。投資には元本割れの可能性があります。実際の判断は、ご自身の状況に応じて行ってください。