年末調整、書くだけで戻ってくる欄があります
11月ごろ、会社から紙が配られます。よく分からないまま名前と住所だけ書いて出している人が多い書類です。
空欄のまま出すと、戻るはずのお金が戻りません。しかも、会社は代わりに埋めてくれません。本人しか知らない情報だからです。
そもそも年末調整とは
毎月の給料から天引きされている所得税は、仮の金額です。
1年が終わってから正しい税額を計算し直して、多く払っていた分を返す。それが年末調整。
だから、戻ってくるお金は「払いすぎた自分のお金」です。得をしているのではなく、返してもらっているだけです。
そして返してもらう額は、書いた控除の分だけ増えます。
書くだけで戻る欄
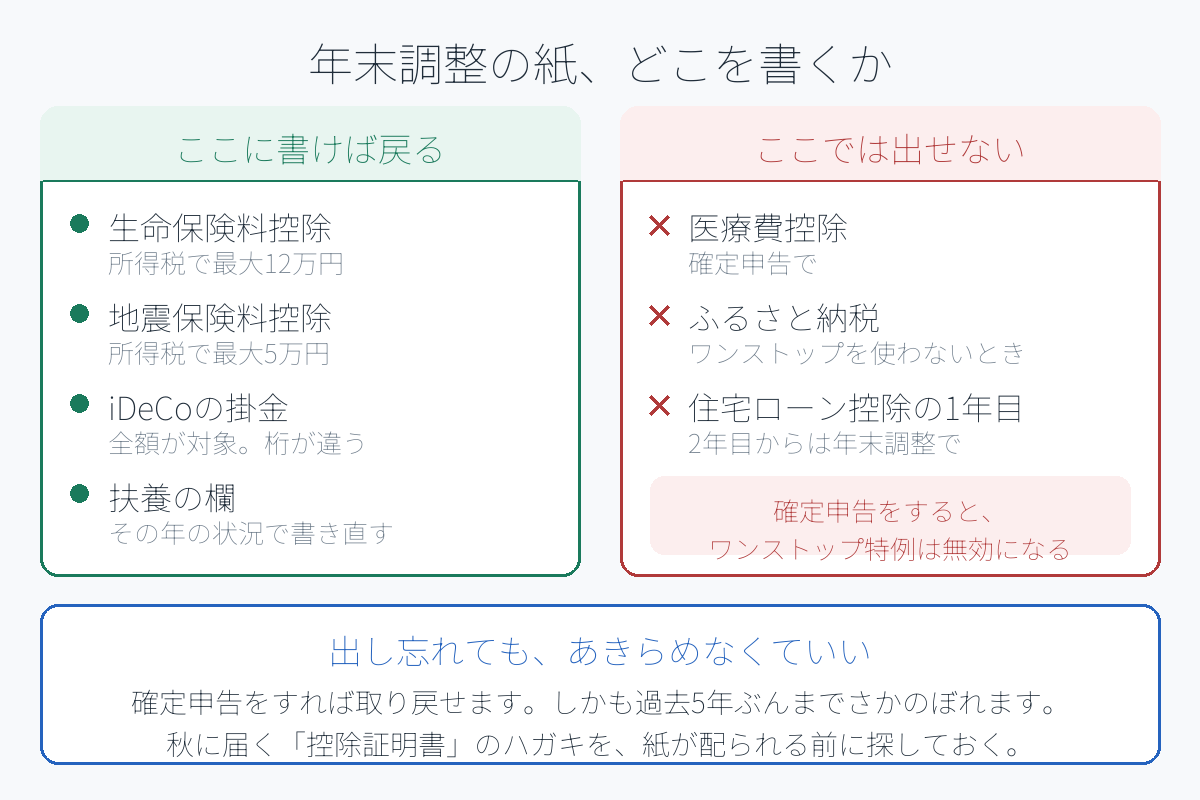
① 生命保険料控除
生命保険、医療保険、個人年金に入っているなら対象です。
2012年以降の契約なら、「一般」「介護医療」「個人年金」の3区分それぞれで所得税は最高4万円、合わせて最高12万円が所得から引かれます(住民税は別の上限)。
秋に保険会社から届くハガキが、そのまま証明書です。「控除証明書」と書いてあります。
② 地震保険料控除
火災保険とセットで入っていることが多い保険です。所得税で最高5万円が引かれます。
火災保険料そのものは対象外です。ハガキに「地震保険料」として分かれて書いてあるので、そこを見てください。
③ iDeCo(小規模企業共済等掛金控除)
これが一番大きくなりやすい欄です。
掛金が全額、所得から引かれます。上限の一部だけではありません。月2万円なら年24万円がまるごと対象です。
国民年金基金連合会から届く「小規模企業共済等掛金払込証明書」を添えます。
生命保険料控除は上限12万円。iDeCoは掛けた全額。桁が違う。
④ 扶養の欄
去年のまま出している人が多い欄です。
- 子どもが16歳になった(扶養控除の対象になります)
- 配偶者の働き方が変わった
- 親を扶養に入れた/外れた
- 同居していない親に仕送りしている(条件を満たせば対象になることがあります)
その年の状況で書き直します。変わっていないなら、そのままで構いません。
年末調整では出せないもの
ここを知らないと、「出したつもり」で終わります。
- 医療費控除:確定申告が必要です
- ふるさと納税:ワンストップ特例を使わなかった場合は確定申告
- 住宅ローン控除の1年目:初年度だけ確定申告。2年目からは年末調整で出せます
- 寄付金控除
出し忘れたときの取り戻し方
締切を過ぎても、あきらめる必要はありません。
確定申告をすれば取り戻せます。しかも、過去5年ぶんまでさかのぼれます(還付申告)。
去年も一昨年も生命保険料控除を書いていなかった、という人は、まとめて申告できます。
紙が配られる前にやること
- 保険会社の控除証明書ハガキを探しておく(秋に届きます)
- iDeCoの払込証明書を探しておく
- 家族構成に変わったところがないか確認する
- 去年の源泉徴収票を見て、どの欄が埋まっていたか確かめる
探す時間が要るので、紙をもらってからでは間に合いません。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。制度の詳細や最新の取り扱いは、国税庁および勤務先にご確認ください。