給与明細、手取りが額面の8割になる理由
額面25万円のはずが、口座に入るのは20万円くらい。5万円はどこへ行ったのか。
給与明細を開くと書いてあります。ただ、項目名が難しくて読み飛ばされがちです。
給与明細は3つの段でできている
どの会社の明細も、構造は同じです。
- 支給:基本給、残業代、通勤手当など。この合計が「額面」
- 控除:社会保険料と税金。ここで引かれる
- 勤怠:働いた時間
見るべきは真ん中の「控除」です。
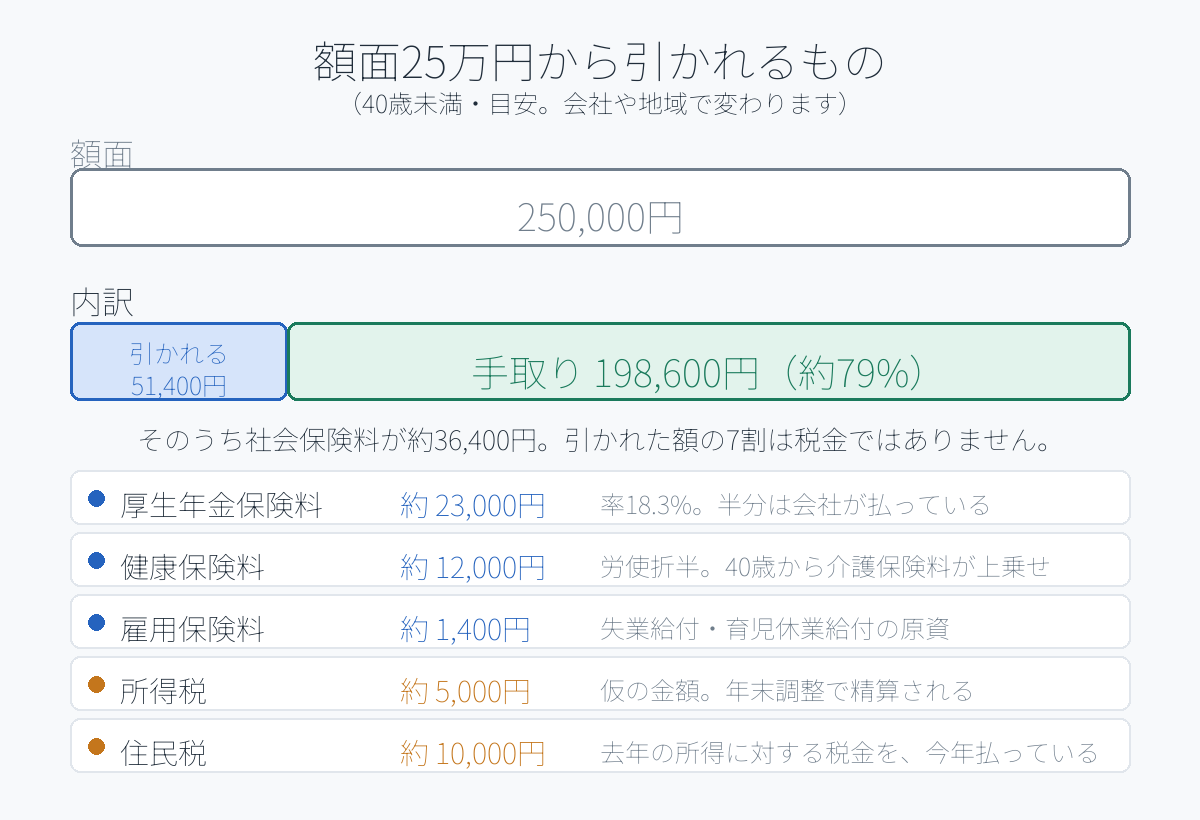
引かれているもの(額面25万円の目安)
① 厚生年金保険料 — 約2万3千円
いちばん大きい項目です。保険料率は18.3%ですが、半分は会社が払っています。明細に載っているのは本人負担の9.15%です。
つまり、実際には約4万6千円が納められていて、そのうち半分を会社が負担していることになります。
② 健康保険料 — 約1万2千円
これも労使折半です。料率は都道府県で少し違い、おおむね10%前後。本人負担はその半分です。
40歳になると介護保険料が上乗せされます。誕生月から明細の金額が変わるので、「急に手取りが減った」と感じる人が多い項目です。
③ 雇用保険料 — 約1千円台
失業したときの給付や、育児休業給付の原資です。率は小さく、額面の0.5%前後です。
④ 所得税 — 数千円
これは仮の金額です。年末調整で正しい額に計算し直され、多く払っていれば戻ってきます。
⑤ 住民税 — 約1万円
ここだけ性質が違います。
住民税は、去年の所得に対する税金を、今年払っている。
1年遅れで来ます。だから新卒1年目の6月まではゼロで、6月から急に引かれ始めます。逆に、退職した翌年に請求が来て驚くのもこの仕組みです。
会社も同じだけ払っている
見落とされがちですが、大事な事実です。
厚生年金と健康保険は、会社が同額を負担しています。額面25万円の人を雇うと、会社は約3万6千円を上乗せして払っています。
年収300万円の人に、会社は実際には350万円前後を支払っている。
転職や独立を考えるとき、この差が効いてきます。フリーランスになると、この会社負担分が自分に乗ります。国民健康保険と国民年金は全額自己負担だからです。
明細で確認しておくこと
年に1回でいいので、この4つだけ見てください。
- 標準報酬月額が実態と合っているか(4〜6月の給与で決まります。この時期に残業が多いと1年間高いままになります)
- 40歳、64歳の節目で介護保険料が変わっていないか
- 住民税が前年の所得と釣り合っているか
- 雇用保険が引かれているか(引かれていなければ、失業給付の対象外かもしれません)
4〜6月の残業が1年を決める
社会保険料は、4月・5月・6月の給与の平均をもとに決まり、その年の9月から1年間適用されます。
この3か月に残業が集中すると、その後1年ずっと保険料が高くなります。知っていれば調整できることがあります(ただし、厚生年金が増えるので将来の年金額は上がります。一概に損とは言えません)。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。保険料率は年度・都道府県により異なります。実際の金額はご自身の給与明細をご確認ください。