リボ払いは、年15%で借りているのと同じです
リボ払いは「毎月の支払いが一定になる」仕組みです。楽になったように見えます。
楽になっているのは今月だけで、総額は増えています。
何が起きているのか
リボ払いの手数料は、実質年率15.0%前後が一般的です。カード会社によって14.6%〜18.0%くらいの幅があります。
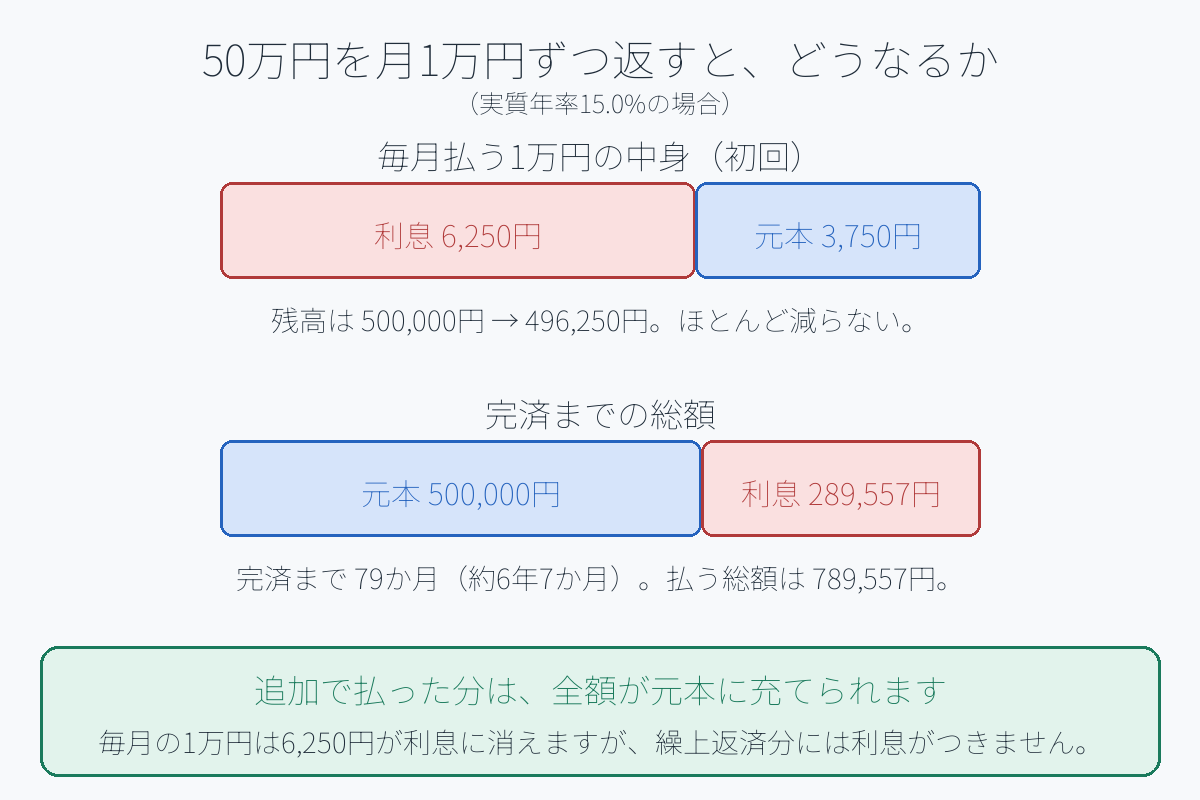
50万円の残高があるとき、最初の月に起きることはこうです。
1万円払っても、6,250円は利息。元本は3,750円しか減らない。
翌月の残高は496,250円。「毎月きちんと払っているのに、残高がほとんど動かない」のはこのためです。
借金だと気づきにくい理由
リボ払いには、普通の借金にはない特徴があります。
- 毎月の請求額が変わらない。いくら使っても支払額が同じなので、残高が増えたことに気づけません
- 「リボ払い」と書いていないことがある。「あとからリボ」「自動リボ」「マイペイすリボ」など、名前が違います
- ポイント還元やキャンペーンとセットで勧められる。入会時に自動リボ設定になっていることがあります
抜け出す順番
① 今の残高と年率を確認する
まず金額を知ることからです。マイページで「リボ残高」と「実質年率」を見ます。ここを見ないまま毎月払い続けている人が多いです。
② 設定を解除する
これをやらないと、新しい利用がリボに積み上がり続けます。自動リボ設定は、マイページか電話で解除できます。残高が残っていても、今後の利用を一括払いに戻すことはできます。
③ 繰上返済する
リボはいつでも多く払えます。一部繰上返済でも、全額返済でも構いません。
1万円多く払うと、その1万円は全額が元本に充てられる。
毎月の1万円は6,250円が利息に消えますが、追加で払う分には利息がかかりません。ボーナスが出たとき、ここに充てるのが一番効きます。
④ 金利の低いものに借り換える
年15%を、より低い金利のローンに移し替える方法もあります。ただし、借り換えただけでは減りません。設定を解除し、使い方を変えないと、同じ場所に戻ります。
やってはいけないこと
- 返済のために別のカードで現金を引き出す(キャッシングは年18%前後。悪化します)
- リボ残高があるまま、リボ設定を解除せずに使い続ける
- 残高を見ないまま、毎月の請求額だけ見る
今日できること
- カードのマイページにログインして、リボ残高を見る
- 実質年率を確認する(15%前後のはずです)
- 自動リボ設定になっていないか確認して、なっていれば解除する
5分で終わります。そして、たいていの人はこの5分で「思っていたより多い」と気づきます。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。手数料率や返済方式はカード会社により異なります。実際の条件はご利用のカード会社にご確認ください。