遺族年金は、いくら出るのか
生命保険をいくらかけるかを決めるとき、先に知っておくべき数字があります。
公的年金から出る遺族年金です。ここを数えずに必要保障額を計算すると、保険が過剰になります。
2階建てになっている
遺族年金には2種類あります。どちらが出るかは、亡くなった人の働き方で決まります。
遺族基礎年金(1階部分)
国民年金から出ます。受け取れるのは「子のある配偶者」か「子」です。
2026年度の金額はこうです。
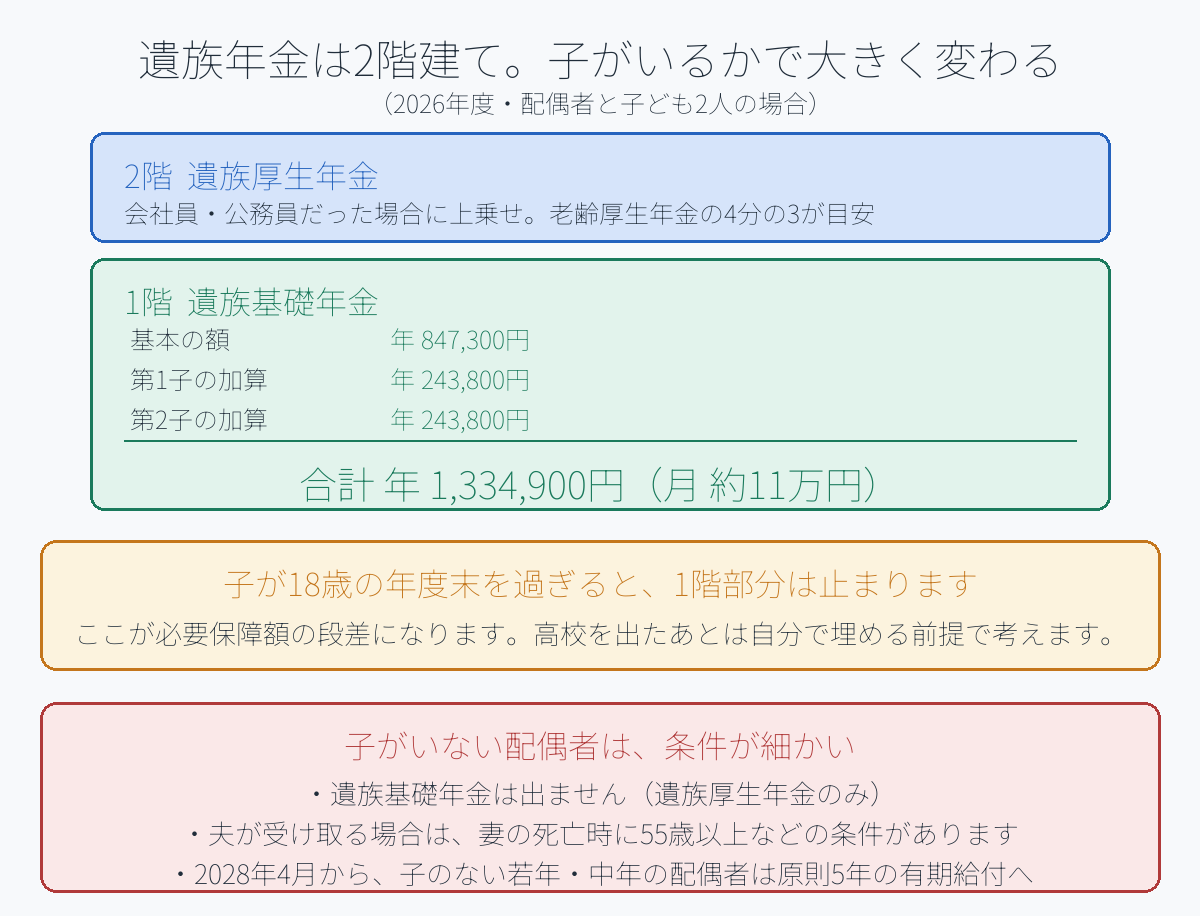
- 基本の額:年 84万7,300円
- 子の加算:第1子・第2子はそれぞれ年 24万3,800円、第3子以降は年 8万1,300円
つまり、配偶者+子ども2人なら、年 133万4,900円。月に直すと約11万円です。
ここで言う「子」は、18歳になった年度の3月31日まで。
子どもが高校を出ると、遺族基礎年金は止まります。ここが大きな段差になります。
遺族厚生年金(2階部分)
会社員・公務員だった場合に、1階に上乗せされます。
金額は亡くなった人の報酬と加入期間で決まるので一律ではありませんが、老齢厚生年金の4分の3が目安です。
こちらは子がいなくても受け取れます。
子がいない配偶者は、条件が細かい
ここは誤解が多いところです。
- 子のない配偶者には、遺族基礎年金は出ません(遺族厚生年金のみ)
- 夫が受け取る場合、妻の死亡時に55歳以上であることなどの条件があります
- 30歳未満で子のない妻は、遺族厚生年金が5年間で終わります
2028年度から、制度が変わります
すでに法律が成立しています。知っておいてください。
2028年4月から、子のない若年・中年の配偶者の遺族厚生年金が、原則5年の有期給付になります。
ただし、単純な切り下げではありません。
- 有期給付加算が新設され、その5年間の月額は今より約1.3倍になる予定です
- 一定の年齢以上の人や、収入が低い場合などには配慮措置があります
「長く薄く」から「短く厚く」へ。
今すでに受け取っている人や、子のいる世帯への影響は限定的とされています。影響が大きいのは、これから対象になる子のない世代です。
必要保障額の出し方
保険の金額は、この引き算で決まります。
遺された家族の支出 −(遺族年金+配偶者の収入+貯蓄)= 保険で用意する額
遺族年金を数えないと、この式の右側が大きく出ます。必要以上の保険に入る原因は、たいていここです。
逆に、子どもが高校を出たあとは遺族基礎年金が止まるので、そこからの期間は自分で埋める必要があります。
確認しておくこと
- ねんきんネットで、自分と配偶者の年金記録を見る
- 子どもが18歳の年度末を迎えるのはいつか
- 会社員か自営業か(自営業なら2階部分がありません)
- 今入っている生命保険の金額は、遺族年金を差し引いた後の額になっているか
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。年金額は年度により改定されます。制度の詳細は日本年金機構にご確認ください。