医療保険は必要か。高額療養費を知ってから決める
医療保険に入るかどうかで迷ったら、先に公的保険がどこまで払ってくれるかを知ってください。
そこが分かると、民間の保険で用意すべき額は、思っていたよりずっと小さくなります。
まず、公的保険が止めてくれる範囲
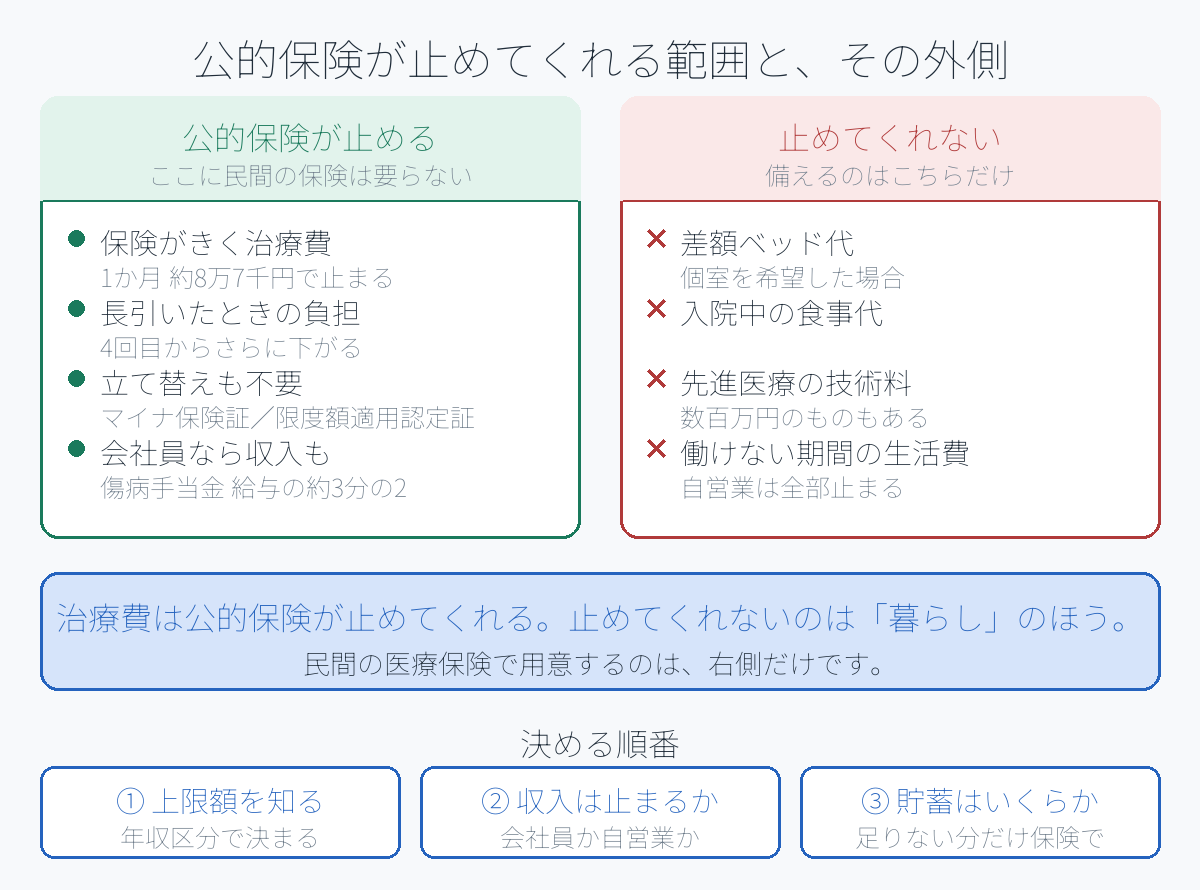
健康保険には高額療養費という仕組みがあり、1か月の自己負担に上限が設けられています。
医療費100万円 → 窓口3割で30万円 → 最終的な負担は約8万7千円。
マイナ保険証を使うか、限度額適用認定証を用意しておけば、窓口の支払いも最初から上限額で止まります。30万円を立て替える必要すらありません。
さらに、直近12か月に3回以上該当すると、4回目からは上限がもっと下がります(多数回該当)。長引くほど負担は軽くなる設計です。
上限の外側にあるもの
ここが本題です。高額療養費が効くのは保険がきく治療費だけです。
- 差額ベッド代:個室などを希望した場合。1日数千円〜が自己負担
- 入院中の食事代
- 先進医療の技術料:ものによっては数百万円
- 自由診療
- 働けない期間の収入の落ち込み
- 通院の交通費、家族の付き添い費用
治療費は公的保険が止めてくれる。止めてくれないのは「暮らし」のほう。
民間の医療保険で備えるのは、この残りの部分です。ここを混同したまま「入院したら大変だから」で入ると、すでに公的保険が守っている範囲に二重でお金を払うことになります。
会社員は、もう1つ守られている
会社員・公務員には傷病手当金があります。
病気やケガで働けなくなったとき、給与のおおむね3分の2が、最長1年6か月支給されます。
では、どう決めるか
判断の材料は3つだけです。
① 貯蓄はいくらあるか
上限額の数か月分を現金で持っているなら、医療保険の必要度は下がります。月8万7千円が3か月続いても26万円ほど。ここを貯蓄で払えるなら、保険料を払い続ける意味は小さくなります。
逆に、貯蓄が薄いうちは保険で埋めるのが合理的です。保険は「貯蓄が育つまでのつなぎ」として使えます。
② 働けなくなったとき、収入は止まるか
- 会社員:傷病手当金がある。止まるのは3分の1ぶん
- 自営業・フリーランス:全部止まる。ここが一番大きい穴
③ 個室に入りたいか
差額ベッド代は完全に自己負担です。「大部屋でいい」と割り切れるなら、必要額は下がります。
よくある入りすぎ
- 貯蓄が十分にあるのに、入院日額1万円の保険を続けている
- 高額療養費を知らずに、治療費のために入っている
- 先進医療特約だけのために、主契約を高くしている(特約は月100円程度で付けられることが多い)
- 会社の団体保険と個人の保険が重複している
確認する順番
- 自分の高額療養費の上限額を知る(年収区分で決まります)
- 傷病手当金があるかを確認する(会社員か、自営業か)
- すぐ使える貯蓄がいくらあるか出す
- そのうえで、足りない分だけ保険で埋める
この順番を逆にすると、必ず入りすぎます。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。限度額や給付の内容は加入している公的医療保険にご確認ください。