年金の繰下げは、受け取り始めてから約12年で追いつきます
年金は、受け取りを遅らせると増えます。ただし「増える」だけを見て決めると、判断を誤ります。
いくら増えるのか
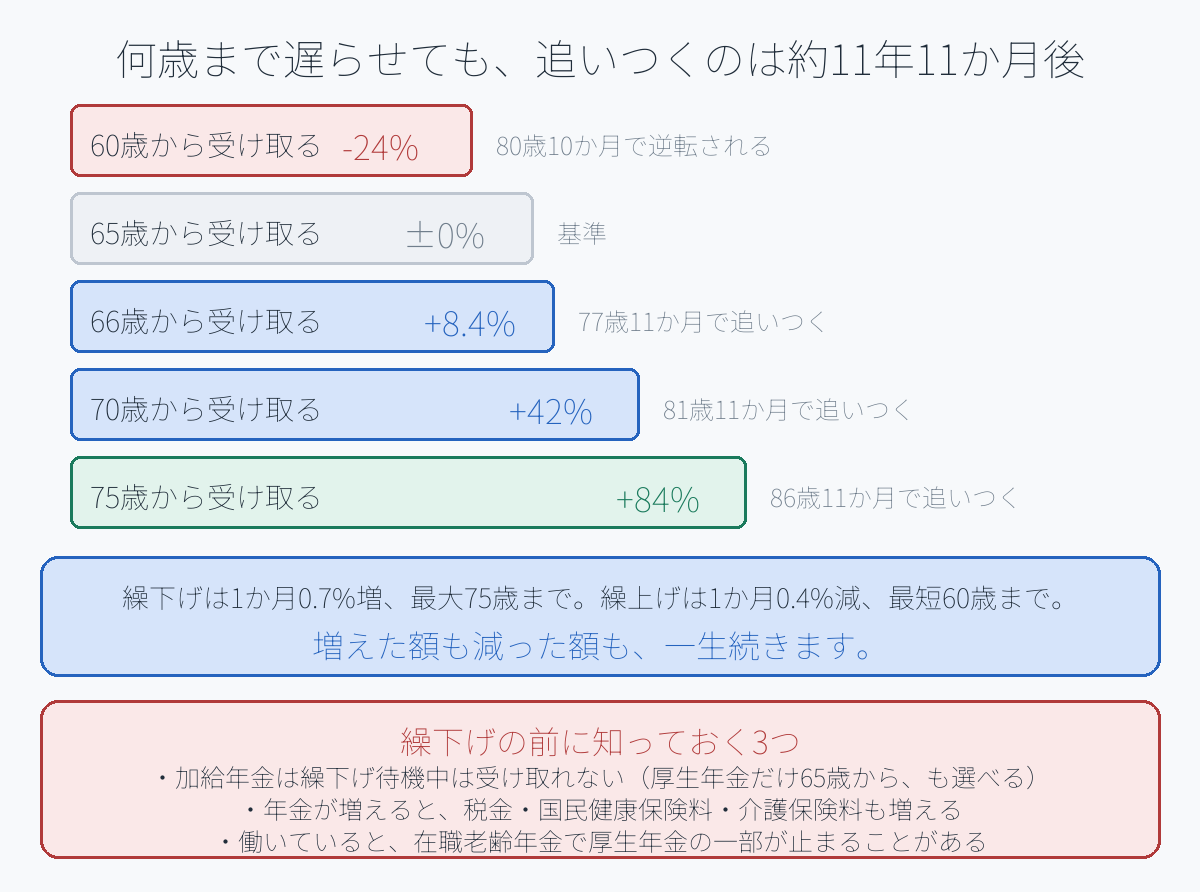
1か月遅らせるごとに0.7%増えます。75歳まで(120か月)遅らせられます。
- 66歳まで → 8.4%増
- 70歳まで → 42%増
- 75歳まで → 84%増
そして増えた金額は一生続きます。一度決めたら下がりません。
追いつく時期は、いつも同じ
計算すると、こうなります。
- 66歳開始 → 77歳11か月で65歳開始に追いつく
- 70歳開始 → 81歳11か月
- 75歳開始 → 86歳11か月
何歳まで遅らせても、追いつくのは「受け取り始めてから約11年11か月後」。
これは0.7%という増額率から自動的に決まる数字です。どこまで遅らせるかを考えるとき、この12年を基準にできます。
繰上げは逆になります
60歳まで早めることもできますが、1か月につき0.4%減ります。60歳なら24%減。
そして、この減額も一生続きます。
計算すると、80歳10か月を超えて生きた時点で、65歳から受け取ったほうが多くなります。
「損得」だけで決められない理由
平均寿命からすると繰下げが有利に見えます。ただ、判断材料はそれだけではありません。
繰下げが向いている人
- 65歳以降も働いて収入がある
- 当面の生活費を貯蓄でまかなえる
- 健康に不安がない
- 長生きしたときの不安のほうが大きい
繰上げを考える場面
- 65歳より前に収入が途切れる
- 健康上の理由がある
- 今すぐ必要なお金がある
年金は、長生きしすぎて貯金が尽きるリスクへの保険です。繰下げはその保険を厚くする行為で、繰上げは薄くする行為です。損得の計算より、こちらの見方のほうが実務的です。
繰下げの前に知っておくこと
ここを知らずに繰り下げると、思ったほど増えません。
① 加給年金は繰下げ中に受け取れない
配偶者がいる場合などに上乗せされる加給年金は、繰下げ待機中は支給されません。しかも、繰り下げても加給年金自体は増えません。
該当する人は、厚生年金だけ65歳から受け取るという選択もできます。基礎年金と厚生年金は、別々に繰り下げられます。
② 手取りは額面ほど増えない
年金が増えると、所得税・住民税・国民健康保険料・介護保険料も増えます。42%増えても、手取りベースでは4割増にはなりません。
③ 働きながらだと、厚生年金は調整されることがある
在職老齢年金の仕組みで、給与と厚生年金の合計が一定額を超えると、厚生年金の一部が止まります。止まっている部分は繰下げの対象になりません。
確認する順番
- ねんきんネットで65歳から受け取れる見込み額を見る
- 加給年金の対象かどうかを確認する(配偶者の年齢で変わります)
- 65歳以降の収入の見込みを立てる
- そのうえで、基礎年金と厚生年金を別々に考える
繰下げは「全部か、ゼロか」ではありません。ここを知っているだけで、選べる幅が広がります。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。制度の詳細や実際の見込み額は日本年金機構にご確認ください。