イデコに入れたお金は、60歳まで1円も引き出せません
iDeCo(イデコ)は、税金が安くなる制度として勧められます。それは本当です。
ただ、勧める側があまり強調しない条件があります。
まず、動かせないという前提
ここを理解してから始めてください。
入れた瞬間から、60歳まで触れないお金になる。
例外的に引き出せるのは、死亡したときや、障害状態になったときなど、ごく限られた場合だけです。「お金が必要になった」は理由になりません。
だから、入れていいのは使う時期が決まっていないお金だけです。
- 生活防衛資金(生活費3〜6か月分)を削ってまで入れない
- 5年以内に使う予定があるお金は入れない
- 住宅購入や教育費の予定があるなら、そのぶんは別に確保する
そのかわり、税金は確実に減ります
ここがiDeCoの本体です。
掛金が全額、所得から引かれます。「上限まで」ではなく、掛けた額のまるごとです。
月2万円なら年24万円。所得税・住民税を合わせた税率が20%の人なら、年に約4万8千円の負担が軽くなります。
運用がうまくいくかどうかに関係なく、払った年に確実に効く。
これは投資信託やNISAにはない性質です。運用益が非課税なのはNISAと同じですが、入れた時点で税金が減るのはiDeCoだけです。
掛金の上限は、2026年12月に大きく変わります
ここは知っておいてください。2か月後に施行されます。
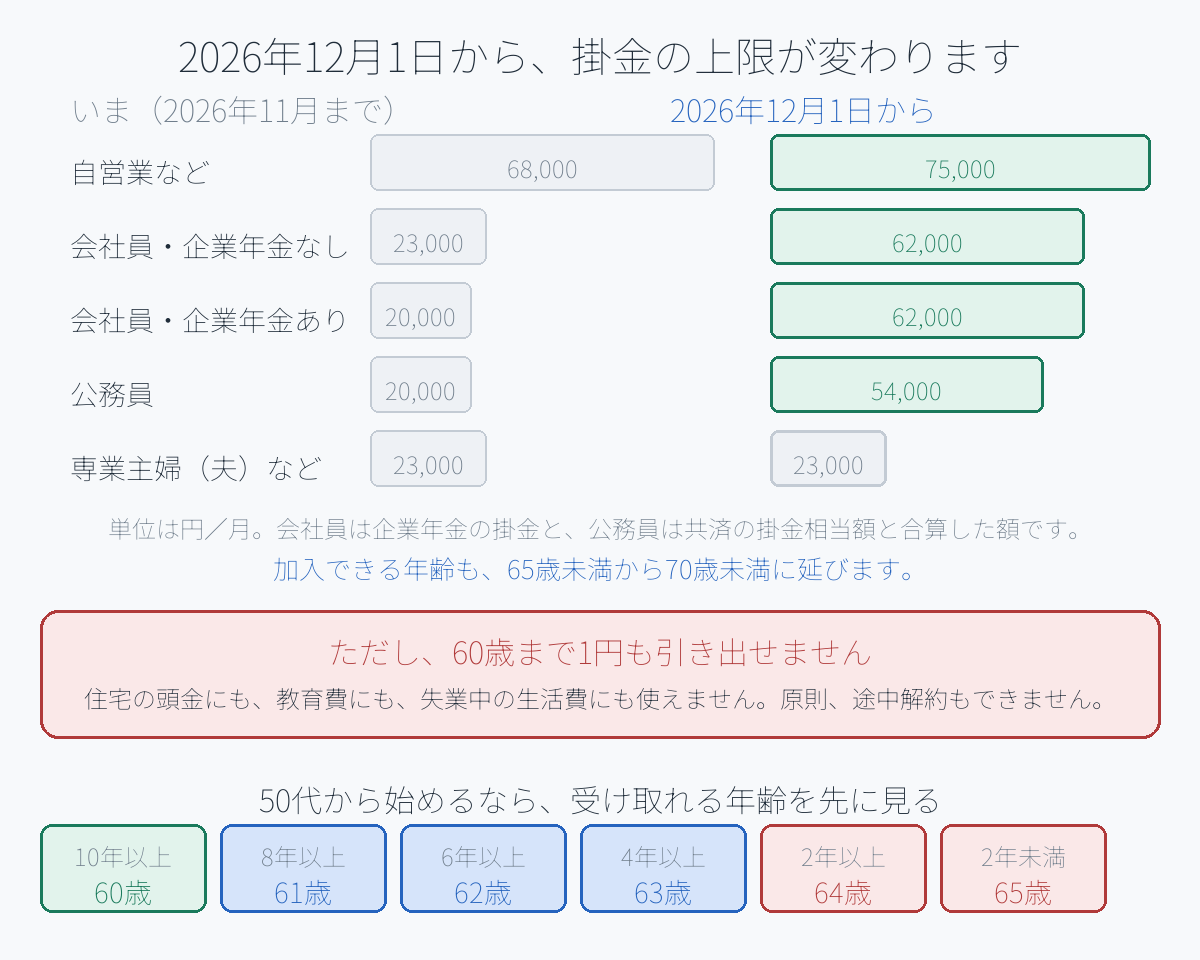
現行(2026年11月まで)
- 自営業など(第1号):月 68,000円
- 会社員・企業年金なし:月 23,000円
- 会社員・企業年金あり:月 20,000円
- 公務員:月 20,000円
- 専業主婦(夫)など(第3号):月 23,000円
2026年12月1日から
- 自営業など:月 75,000円
- 会社員:月 62,000円(企業年金の掛金と合算して)
- 公務員:月 54,000円(共済の掛金相当額を差し引いた額。私学共済は55,000円)
- 専業主婦(夫)など:月 23,000円(変更なし)
会社員は23,000円から62,000円へ、2.7倍です。掛金は2027年1月の引き落とし分から変わります。
あわせて、加入できる年齢も65歳未満から70歳未満に延びます。
50代から始める人が見落とすこと
加入期間が10年に足りないと、受け取れる年齢が後ろにずれます。
- 10年以上 → 60歳
- 8年以上10年未満 → 61歳
- 6年以上8年未満 → 62歳
- 4年以上6年未満 → 63歳
- 2年以上4年未満 → 64歳
- 2年未満 → 65歳
55歳から始めると、受け取れるのは62歳です。「60歳まで我慢すれば」という計算が、そもそも成り立ちません。
手数料は、毎月かかります
小さい額ですが、ゼロではありません。
- 加入時に 2,829円(初回のみ)
- 毎月 171円から(国民年金基金連合会と事務委託先金融機関のぶん)
- これに加えて、金融機関ごとの運営管理手数料(0円のところもあります)
運営管理手数料が0円の金融機関を選ぶだけで、20年で数万円の差になります。ここは最初に比べてください。
始める前の順番
- 生活防衛資金(生活費3〜6か月分)が現金であるか
- 5年以内に使う予定のお金と分けられているか
- 自分の掛金上限はいくらか(2026年12月以降は変わります)
- 運営管理手数料が0円の金融機関か
- 50代なら、受け取れる年齢は何歳になるか
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。投資には元本割れの可能性があります。制度の詳細は国民年金基金連合会および加入先の金融機関にご確認ください。