火災保険は、不動産屋の見積もりで決めなくていい
賃貸の契約時、不動産会社から保険の申込書を一緒に渡されます。そのまま署名している人がほとんどです。
その保険に入る義務はありません。自分で選べます。
見るところは3つだけ
証券は分厚いですが、確認するのはここだけです。
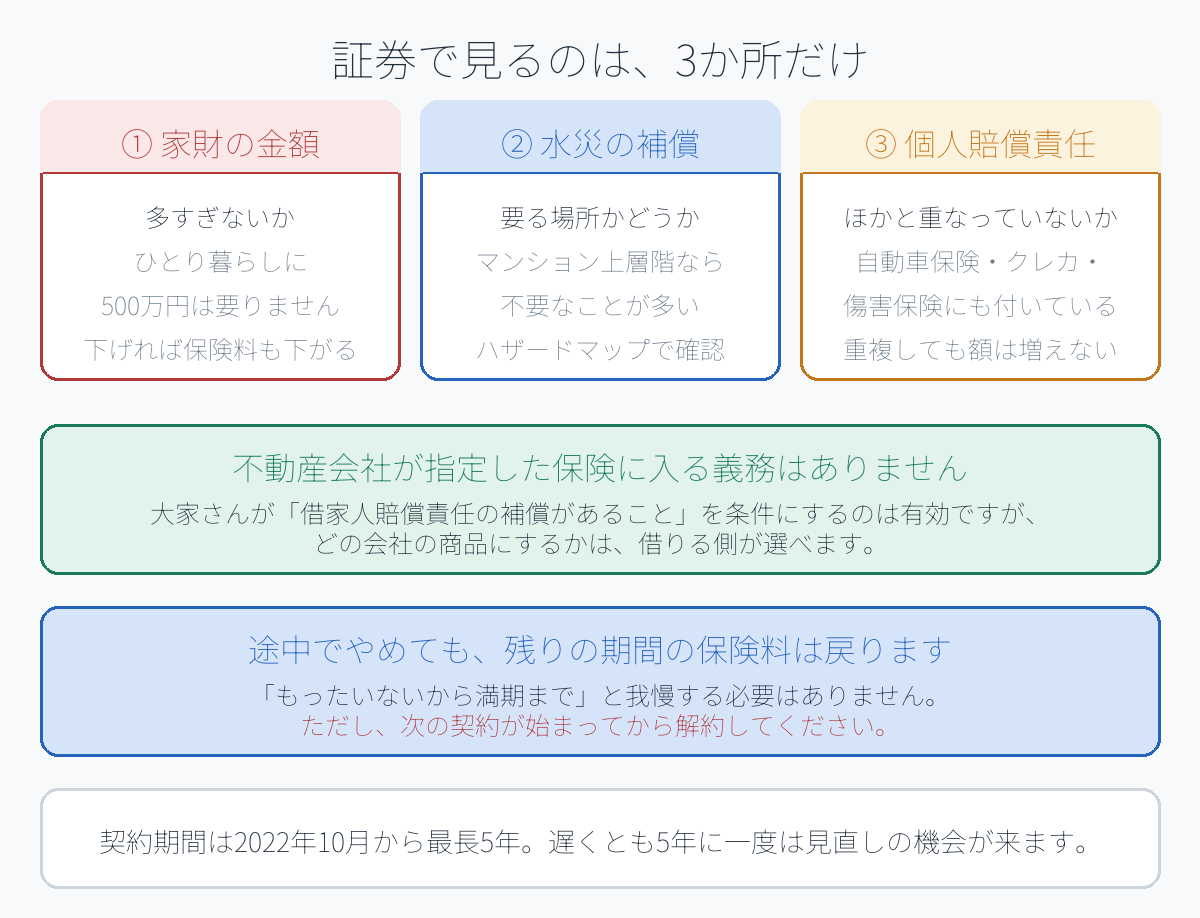
① 家財の金額が多すぎないか
いちばん差が出るところです。
家財保険は「家の中の物を全部買い直す金額」で設定します。不動産会社の見積もりでは、実態より多めに設定されていることがよくあります。
- ひとり暮らしで 500万円 は、まず要りません
- 家具・家電を数えて、買い直すのにいくらかかるかで決めます
- 独身なら 100〜300万円が目安になることが多いです
金額を下げれば、保険料はそのぶん下がります。
② 水災の補償が要る場所か
川の近く、低地、山のそば。該当するなら必要です。
マンションの上層階なら、要らないことが多い補償です。ここが付いているかどうかで保険料が変わります。
自治体のハザードマップを見れば、自分の住所が該当するか分かります。無料で見られます。
③ 個人賠償責任が、ほかと重なっていないか
ここが一番見落とされます。
個人賠償責任(他人にケガをさせた、物を壊した、水漏れで下の階に迷惑をかけた)は、火災保険の特約として付いていることが多いのですが、同時にほかにも付いていることがあります。
- 自動車保険の特約
- クレジットカードの付帯保険
- 傷害保険の特約
重複して入っていても、受け取れる額は増えません。
複数から二重に支払われることはないので、払っているぶんがそのまま無駄になります。
途中でやめても、お金は戻ります
知らない人が多い点です。
火災保険を途中で解約すると、残りの期間の保険料は返ってきます。(未経過分の返還)
- 引っ越して解約した
- 乗り換えることにした
どちらの場合も、使っていない期間のぶんは戻ります。「もったいないから満期まで」と我慢する必要はありません。
契約期間は最長5年です
以前は10年の契約ができましたが、2022年10月から最長5年に短縮されました。
つまり、遅くとも5年に一度は必ず更新が来ます。ここが見直しの機会になります。更新の案内が届いたら、3つのポイントだけ確認してください。
持ち家の人へ
賃貸より金額が大きいぶん、効果も大きくなります。
- 建物の評価額が実態と合っているか(高すぎても、保険金は実際の損害額までしか出ません)
- 地震保険を付けるかどうか(火災保険だけでは地震による火災は対象外です)
- 住宅ローンとセットで入った保険を、そのままにしていないか
住宅ローンを組んだ金融機関の保険に入り続ける義務もありません。こちらも自分で選べます。
今日できること
- 保険証券を出して、家財の金額を見る
- 個人賠償責任が、自動車保険やクレジットカードと重なっていないか確認する
- ハザードマップで、水災が要る場所かを見る
15分で終わります。そして、たいていの人は家財の金額が大きすぎることに気づきます。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。補償内容・契約条件は商品により異なります。実際の判断は保険会社・代理店にご確認ください。