資産の種類は全部で何がある?初心者向けに一覧で整理
「資産運用を始めよう」と思って調べると、株、投資信託、債券、不動産、金、暗号資産……と、いきなり単語が並びます。
多すぎて、最初の一歩で止まります。
そもそも「資産」とは何か
資産とは、あなたのものであって、価値があるものです。
こう書くと当たり前ですが、実はここで2つ落とし穴があります。
借金は資産から引く
3,000万円のマンションを持っていても、住宅ローンが2,500万円残っていれば、あなたの取り分は500万円です。持っているものから、返すべきものを引いた残りが本当の資産です。これを純資産と呼びます。
「資産がいくらあるか」を考えるときは、必ず引き算をしてください。
NISAやiDeCoは「資産の種類」ではない
よく混同されますが、NISAもiDeCoも制度であって、資産の種類ではありません。
箱と中身の関係だと思ってください。箱がNISAやiDeCo、中身が投資信託や株です。「NISAを買う」という言い方はできません。買うのは中身のほうです。
制度の話と、資産の種類の話は分けて考える。混ぜると必ず混乱します。
資産は大きく2つに分かれる
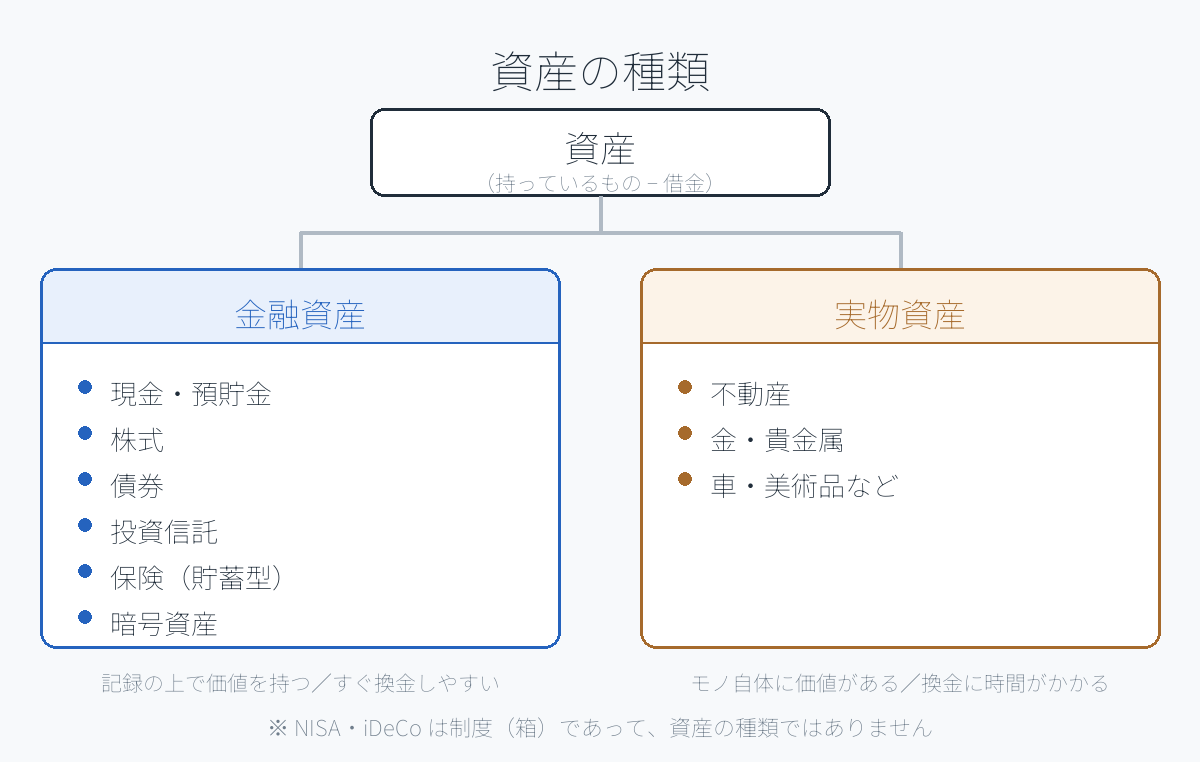
分類はシンプルです。金融資産と実物資産、この2つだけです。
金融資産は、紙や記録の上で価値を持つもの。現金、預貯金、株、債券、投資信託などです。
実物資産は、モノそのものに価値があるもの。不動産、金、車、美術品などです。
この2つは性格が正反対です。金融資産はすぐ換金できるが、価値が数字の上で上下する。実物資産は換金に時間がかかるが、物価が上がったときに一緒に上がりやすい。
どちらが優れているという話ではありません。役割が違います。
金融資産の種類
現金・預貯金
一番身近な資産です。いつでも使えるのが最大の強みで、これに勝るものはありません。
弱点は、物価が上がったときに実質的な価値が減ることです。金額は減らないのに、買えるものが減ります。ここを見落とすと「安全な場所に置いていたのに目減りしていた」ということが起こります。
株式
会社の一部を持つことです。会社が成長すれば価値が上がり、配当が出ることもあります。
上下の幅が大きいので、下がったときに耐えられるかどうかで向き不向きが分かれます。個別の会社を選ぶには、その会社を調べる時間が要ります。
債券
国や会社にお金を貸して、利息を受け取るものです。
株より値動きが穏やかで、満期まで持てば額面が戻るのが基本です。ただし貸した相手が返せなくなるリスクはゼロではありません。誰に貸しているかで性格が変わります。
投資信託
投資家からお金を集めて、まとめて運用する仕組みです。1本買うだけで何十、何百という投資先に分散されます。
初心者が最初に触ることが多いのはこれです。自分で銘柄を選ばなくていい代わりに、運用してもらう費用(信託報酬)が毎年かかります。この費用は必ず確認してください。長く持つほど効いてきます。
保険(貯蓄型)
保障と貯蓄が一緒になった商品です。
万一への備えと資産形成を同時にできる一方、途中でやめると元本を割ることが多いのが特徴です。「保障が必要か」と「増やしたいか」は本来別の話なので、分けて考えてから判断したほうが失敗しません。
暗号資産
ビットコインなどです。
値動きが非常に大きく、なくなっても生活に影響しない範囲で持つのが前提になります。資産の中心には据えにくい種類です。
実物資産の種類
不動産
住むための家と、貸して収入を得るための不動産があります。
まとまった金額が必要で、売りたいときにすぐ売れるとは限りません。一方で、家賃という毎月の収入が入る形にできるのは他にない特徴です。
金・貴金属
それ自体に価値があり、世界共通で通用します。利息も配当も生みませんが、通貨の価値が揺らいだときの避難先として持たれます。
その他(車・美術品・時計など)
価値が保たれるものもありますが、多くは使うほど価値が下がります。車は典型です。資産と呼べるかどうかは、売れる値段がつくかどうかで決まります。
「オペレーショナルアセット」とは
検索されることが多い言葉なので、ここで触れておきます。
オペレーショナルアセットとは、運営次第で収益が変わる不動産のことです。ホテル、物流施設、データセンター、ヘルスケア施設などが該当します。
普通のオフィスや住宅は、契約した賃料が毎月入ってきます。それに対してこちらは、運営がうまくいけば収益が伸び、うまくいかなければ落ちます。上振れも下振れもある、という性格です。
個人が直接持つものではなく、投資信託やREITといった形を通じて関わることが多い分野です。名前が難しいだけで、中身は「運営で収益が変わる不動産」だと理解しておけば十分です。
種類を選ぶ前に、置いておくべきお金がある
順番の話をします。どの資産を選ぶかより先に、決めておくことがあります。
生活費の数か月分は、動かさずに置く
急な出費、収入の途切れ、病気。こうしたときに取り崩すためのお金です。生活防衛資金と呼ばれます。
一般的な目安は、会社員なら生活費の3〜6か月分、自営業やフリーランスなら1年分と言われます。収入が安定しているかどうかで変わるので、自分の状況で考えてください。
このお金は普通預金のままで構いません。増やそうとしないでください。必要になるのは、たいてい市場が悪いときです。値下がりしている最中に取り崩すことになれば、損を確定させるだけです。
残ったお金で、初めて種類を考える
生活防衛資金を確保して、それでも余るお金。ここで初めて「どの資産に置くか」の話になります。
この順番を飛ばして始めると、必ずどこかで崩れます。下がった局面で生活費が足りなくなり、一番売りたくないときに売ることになるからです。
種類より大事な、3つの軸
正直に言うと、種類を覚えることにあまり意味はありません。大事なのは、それぞれを次の3つで見る癖をつけることです。
1. すぐ換金できるか(流動性)
預貯金は即日。株や投資信託は数日。不動産は数か月かかることもあります。
急にお金が必要になったときに使えるかどうかは、利回りより先に確認すべき点です。
2. どれくらい上下するか(リスク)
上下の幅が大きいほど、増える可能性も減る可能性も大きくなります。
問題は数字ではなく、下がったときに自分が耐えられるかです。耐えられずに売ってしまえば、損だけが残ります。
3. いつ使うお金か(期間)
3年後に使うお金と、30年後に使うお金では、置き場所がまったく変わります。
近い将来に使うお金は、増やそうとしないほうがいい。これは原則として覚えておいて損がありません。
よくある失敗3つ
種類を知ったあとに起きやすい失敗です。どれも実際によくあります。
1. 全部を1か所に置いてしまう
「これがいいらしい」と聞いて、資産のほとんどを1つに集めてしまうパターンです。
うまくいけば大きいですが、外れたときに逃げ場がありません。分けるのは、儲けるためではなく、外したときに立て直せるようにするためです。
2. 名前や雰囲気で選んでしまう
商品名や広告の印象で決めてしまうパターンです。
見るべきは名前ではなく、何に投資しているか、費用はいくらか、いつ引き出せるかの3点です。この3つを自分の言葉で説明できないものは、まだ買う段階ではありません。
3. 目的を決めずに始めてしまう
「なんとなく将来が不安だから」で始めると、値動きのたびに気持ちが揺れて続きません。
教育費なのか、住宅の頭金なのか、老後なのか。目的が決まると、いつ使うかが決まり、いつ使うかが決まると、置き場所が自動的に絞られます。順番はいつもこれです。
よくある疑問
まとめ
- 資産は金融資産と実物資産の2つに分かれる
- 資産額は、持っているものから借金を引いた残りで見る
- NISA・iDeCoは制度(箱)であって、資産の種類ではない
- 覚えるべきは種類より、流動性・リスク・期間の3つの軸
- 種類を選ぶ前に、生活費の数か月分を普通預金で確保しておく
- 実際に使うのは4種類ほど。全部覚える必要はない
種類が分かっても、自分にどう組み合わせるかは別の問題です。ここから先は、いくら必要で、いつ使うのかという個別の話になります。整理がつかないときは、書き出したものを持って人に相談したほうが早いです。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。実際の判断は、ご自身の状況に応じて行ってください。