ボーナス50万円、手取りはいくらになるのか
明細を見て「思ったより少ない」と感じたことがあるはずです。
ボーナスから引かれるのは、所得税だけではありません。厚生年金も健康保険も雇用保険も、月給と同じようにかかります。
内訳(50万円・40歳未満の目安)
- 厚生年金 約45,750円(料率18.3%の半分)
- 健康保険 約25,000円(都道府県で少し違います)
- 雇用保険 約2,500円
- 所得税 約17,400円
- 合計 約90,600円 → 手取り 約409,000円
40歳以上は、ここに介護保険料が上乗せされます。誕生月から変わるので、ある年から急に減ったと感じる人が多い項目です。
引かれる額の8割は、税金ではなく社会保険料。
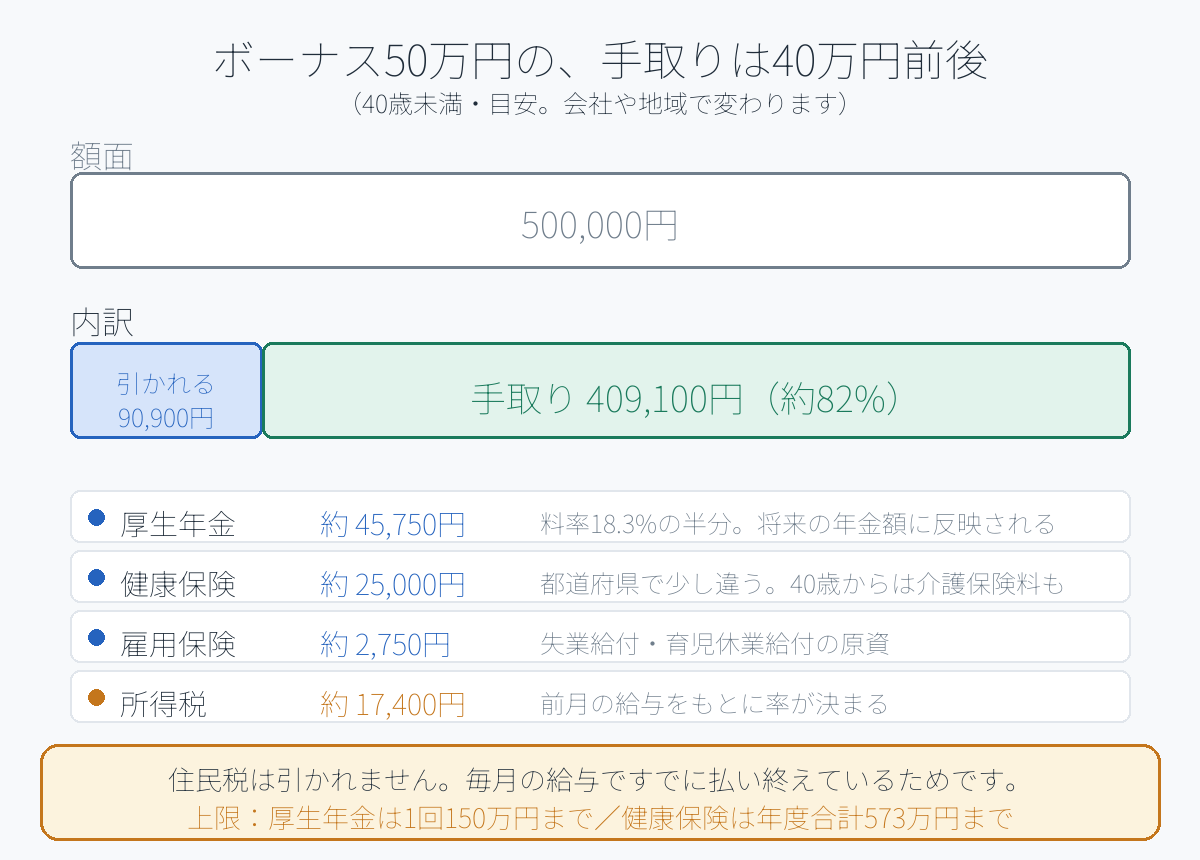
住民税だけは引かれません
ボーナス明細に住民税の欄はありません。理由があります。
住民税は前年の所得をもとに年額が決まり、12等分して毎月の給与から引かれているからです。賞与から別途引く仕組みになっていません。
だから「ボーナスには住民税がかからない」のではなく、すでに毎月の給与で払い終えているというほうが正確です。
上限があります
ここは知られていません。賞与の社会保険料には天井があります。
- 厚生年金:1回あたり 150万円 まで
- 健康保険:年度(4月〜翌3月)の合計で 573万円 まで
これを超えた部分には、保険料がかかりません。
引かれた分は、戻ってくる部分もあります
損だけではありません。
厚生年金の保険料は、将来受け取る年金額に反映されます。賞与から引かれた分も、きちんと記録されて老齢厚生年金の計算に入ります。
健康保険料も、傷病手当金や出産手当金の計算根拠になります。働けなくなったときに受け取れる額は、賞与を含めた報酬で決まります。
つまり、引かれっぱなしではありません。
計算の細かいところ
- 保険料は「標準賞与額」にかかります。賞与額の1,000円未満を切り捨てた金額です
- 所得税の率は、前月の給与をもとに決まります。だから同じ賞与額でも、人によって引かれる額が違います
- 年4回以上支給される賞与は、賞与ではなく報酬として扱われ、毎月の社会保険料の計算に入ります
冬のボーナスの前に
- 額面の8割が手元に残る前提で計画を立てる
- 40歳になる年は、介護保険料のぶんが減る
- 使い道を決める前に、先に取り分ける額を決めておく
「入ってから考える」と、たいてい残りません。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。保険料率は年度・都道府県により異なります。実際の金額はご自身の明細をご確認ください。