年金を60歳からもらうと、一生24%減ります
年金は65歳から受け取るのが基本です。ただ、希望すれば60歳から受け取り始められます。これを繰り上げ受給といいます。
早くもらえるぶん、金額が減ります。しかもその減額は、死ぬまで戻りません。
1か月早めるごとに0.4%
減額率は、繰り上げた月数で決まります。
- 1か月早めるごとに 0.4%
- 60歳0か月から受け取る=60か月ぶん=24%減
- 62歳からなら36か月ぶんで 14.4%減
- 64歳からなら12か月ぶんで 4.8%減
一度決めた減額率は、一生そのままです。
月15万円の年金なら、こうなります。
- 65歳から … 150,000円
- 60歳から … 114,000円
- 差は月36,000円、年にして432,000円
この差が、生きているあいだずっと続きます。20年受け取れば864万円の違いです。
1962年4月1日以前に生まれた人は0.5%
減額率は2022年4月に0.5%から0.4%へ緩和されました。1962年(昭和37年)4月1日以前に生まれた人は、いまも1か月あたり0.5%で計算されます。60歳まで繰り上げると30%減です。
総額が逆転するのは80歳10か月
早く受け取り始めれば、最初のうちは当然こちらが多くなります。追い越されるのがいつかを計算すると、80歳10か月ごろです。
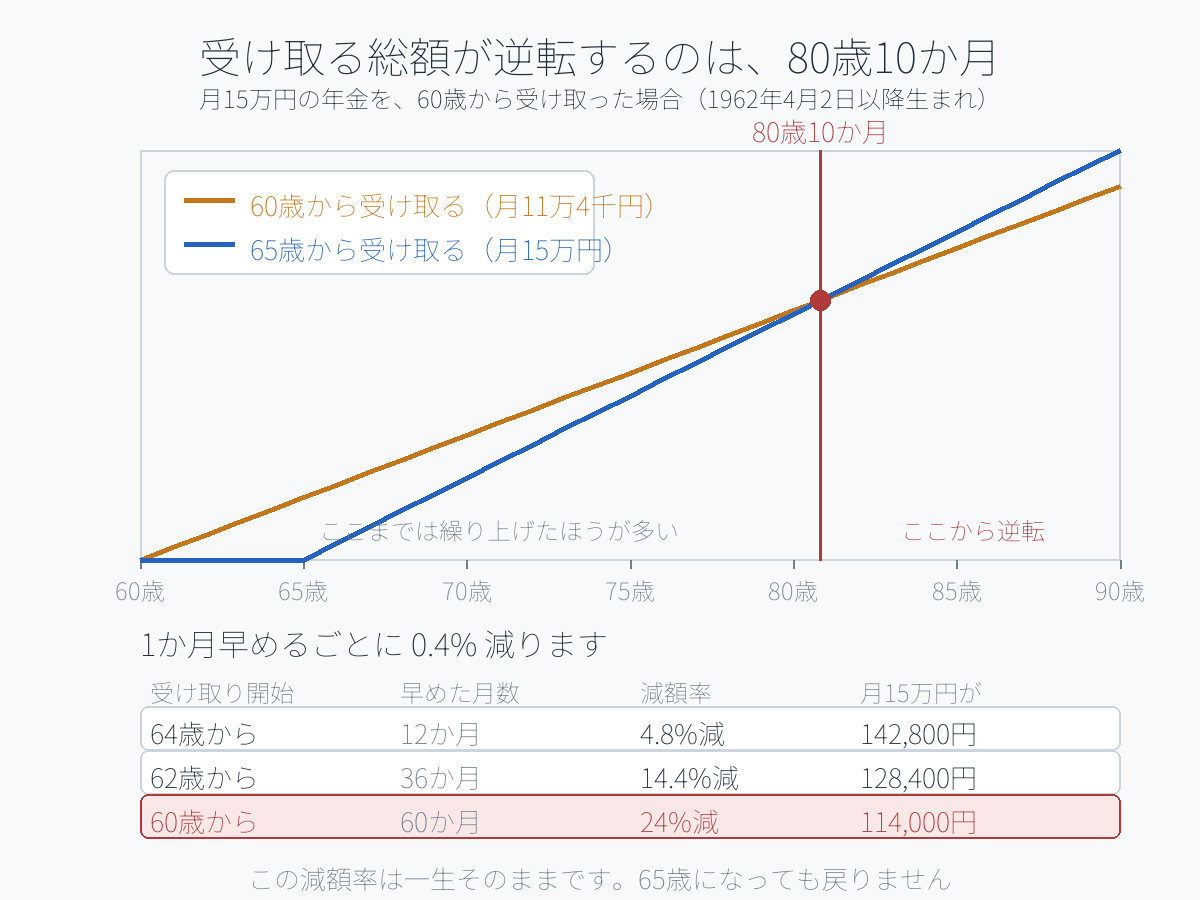
日本人の平均寿命を考えると、多くの人はこの年齢を超えます。ただし平均は平均です。健康状態や家系によって、判断は変わります。
お金以外に、失うものがあります
ここが見落とされます。繰り上げると、金額が減るだけでは済みません。
- 障害年金を請求できなくなります。繰り上げたあとに病気やケガで障害の状態になっても、原則として障害基礎年金・障害厚生年金を受けられません
- 寡婦年金がなくなります。受け取る権利が消えます
- 国民年金に任意加入できなくなります。未納期間を埋めて年金を増やす道が閉じます
- 遺族厚生年金との調整があります。65歳になるまでは、繰り上げた老齢基礎年金と遺族厚生年金のどちらかを選ぶことになります
減るのは金額だけではありません。
取り消しはできません
繰り上げ請求は、あとから取り消せません。「やっぱり65歳まで待ちます」は通りません。手続きをする前に決め切る必要があります。
また、国民年金と厚生年金は同時にしか繰り上げられません。片方だけ早くもらうことはできません。
繰り上げを考えていい場合
全員にすすめない話ですが、合理的な場合もあります。
- 65歳までの生活費が足りない。借金やカードローンでしのぐより、繰り上げたほうが安い
- 健康上の事情がはっきりしている。主治医と相談したうえでなら、判断材料になります
- 働き続ける予定がない。在職老齢年金による支給停止を気にしなくて済みます
逆に、65歳以降も働く予定なら、繰り上げる理由はほとんどありません。
手続きの前に確認すること
1. ねんきん定期便で、65歳から受け取れる見込額を確認する 2. そこから 24%引いた額で、生活が成り立つかを計算する 3. 65歳までの収入(給与・貯蓄・配偶者の収入)を並べて、本当に足りないかを見る 4. 障害年金・寡婦年金を失う影響が、自分に当てはまるかを確認する 5. それでも必要なら、年金事務所で手続きする
「とりあえず早くもらう」は、いちばん高くつく選び方です。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。減額率は生年月日により異なります。実際の年金額・制度の適用はご自身の年金記録によって変わりますので、日本年金機構または年金事務所にご確認ください。