働けなくなっても、給料の3分の2が1年6か月出ます
病気やケガで働けなくなったとき、いちばん怖いのは収入が止まることです。
会社員と公務員には、そのための制度があります。健康保険の傷病手当金です。知らずに貯金を取り崩している人がいます。
いくら出るか
計算の土台は「標準報酬月額」です。給与明細に載っている社会保険料のもとになる金額で、おおむね月給と同じと思ってかまいません。
1日あたりの金額は、こう決まります。
標準報酬月額 ÷ 30 × 3分の2
月給30万円の人なら、
- 1日あたり … 約6,667円
- ひと月(30日)… 約20万円
- 通算1年6か月(約547日)まで受け取ると … 最大およそ365万円
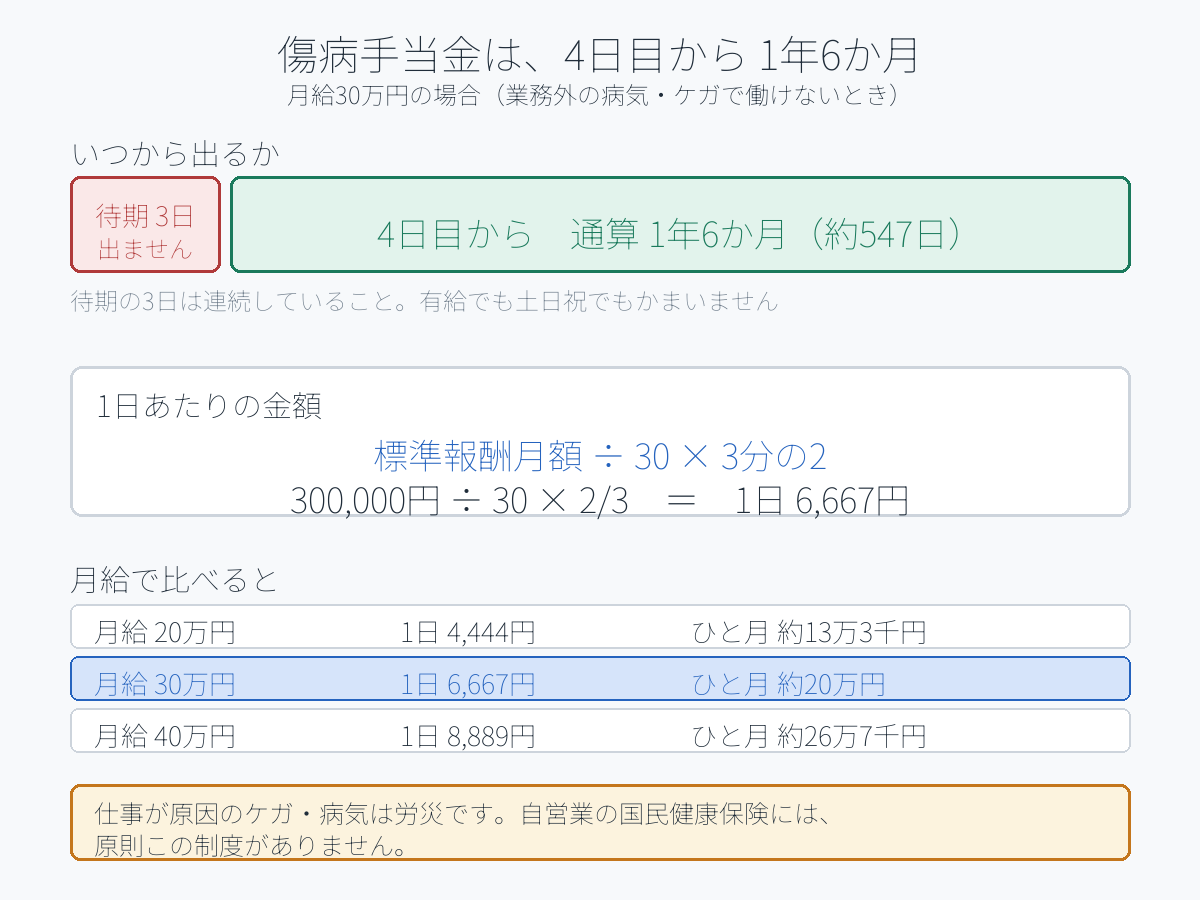
月給が違えばこうなります。
- 月給20万円 … 1日 約4,444円 / ひと月 約13万3千円
- 月給40万円 … 1日 約8,889円 / ひと月 約26万7千円
厳密には、支給開始日より前の12か月の標準報酬月額を平均して計算します。直近で昇給した人は、思ったより少なく出ることがあります。
4日目から出ます
いきなり初日からは出ません。連続して3日休んだあと、4日目からです。この3日間を待期期間といいます。
- 待期の3日は連続している必要があります。飛び飛びでは成立しません
- 待期の3日は、有給休暇でも、土日祝でもかまいません
- 4日目以降、仕事を休んで給与が出ていない日が対象です
使えない場合が2つあります
ここを間違えている人が多いところです。
① 仕事が原因のケガ・病気
通勤中や業務中のものは、健康保険ではなく労災保険の扱いになります。傷病手当金は業務外の病気やケガが対象です。
労災には休業補償給付があり、こちらは給付の水準が違います。どちらに当たるかで、申請先がまったく変わります。
② 自営業・フリーランス
国民健康保険には、原則としてこの制度がありません。任意給付という扱いで、実施している市区町村はほとんどないのが実情です。
会社員だけが持っている保障です。
独立を考えている人は、ここが抜けます。会社を辞めた時点で、働けなくなったときの生活費の支えが1つ消えます。就業不能保険や所得補償保険を検討する理由はここにあります。
退職しても続くことがあります
辞めたら終わり、ではありません。次の条件を満たせば、退職後も受け取り続けられます。
- 退職日までに健康保険の加入期間が継続して1年以上あること
- 退職日の時点で、すでに傷病手当金を受けている(または受けられる状態)であること
- 退職日に出勤していないこと
退職日に挨拶へ出社すると、条件を外すことがあります。知らずに損をする典型例です。
申請のしかた
申請書は1枚ではなく、書く人が3者います。
1. 本人が記入する欄 2. 会社が記入する欄(勤務状況と給与の支払い状況) 3. 医師が記入する欄(働けない状態であることの証明)
医師の記入は有料のことが多く、数千円かかります。まとめて申請すると証明の回数が減ります。ただし生活費が必要なら、ひと月ごとに申請してかまいません。
覚えておくこと
1. 会社員・公務員が対象。自営業には原則ない 2. 給料のおよそ3分の2、通算1年6か月 3. 連続3日休んだあと、4日目から 4. 仕事が原因なら労災。申請先が違う 5. 退職後も続く場合がある。ただし退職日に出勤しないこと
医療保険に入る前に、まずこの制度を知ってください。毎月いくら出るかが分かっていれば、保険で埋めるべき金額も決まります。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。支給額・支給期間は加入している健康保険や個別の事情により異なります。実際の申請はご加入の健康保険組合・協会けんぽ、またはお勤め先にご確認ください。