相続税がかかる人は、10人に1人もいません
「うちも相続税を払うことになるのでは」。漠然と不安に思っている人が多い税金です。
実際には、亡くなった人のうち相続税がかかるのは1割前後です。国税庁の統計で、長くその水準が続いています。残りの9割は、申告すら必要ありません。
基礎控除の計算
3,000万円 + 600万円 × 法定相続人の数
人数ごとに並べると、こうなります。
- 相続人1人 … 3,600万円
- 配偶者+子1人(2人) … 4,200万円
- 配偶者+子2人(3人) … 4,800万円
- 配偶者+子3人(4人) … 5,400万円
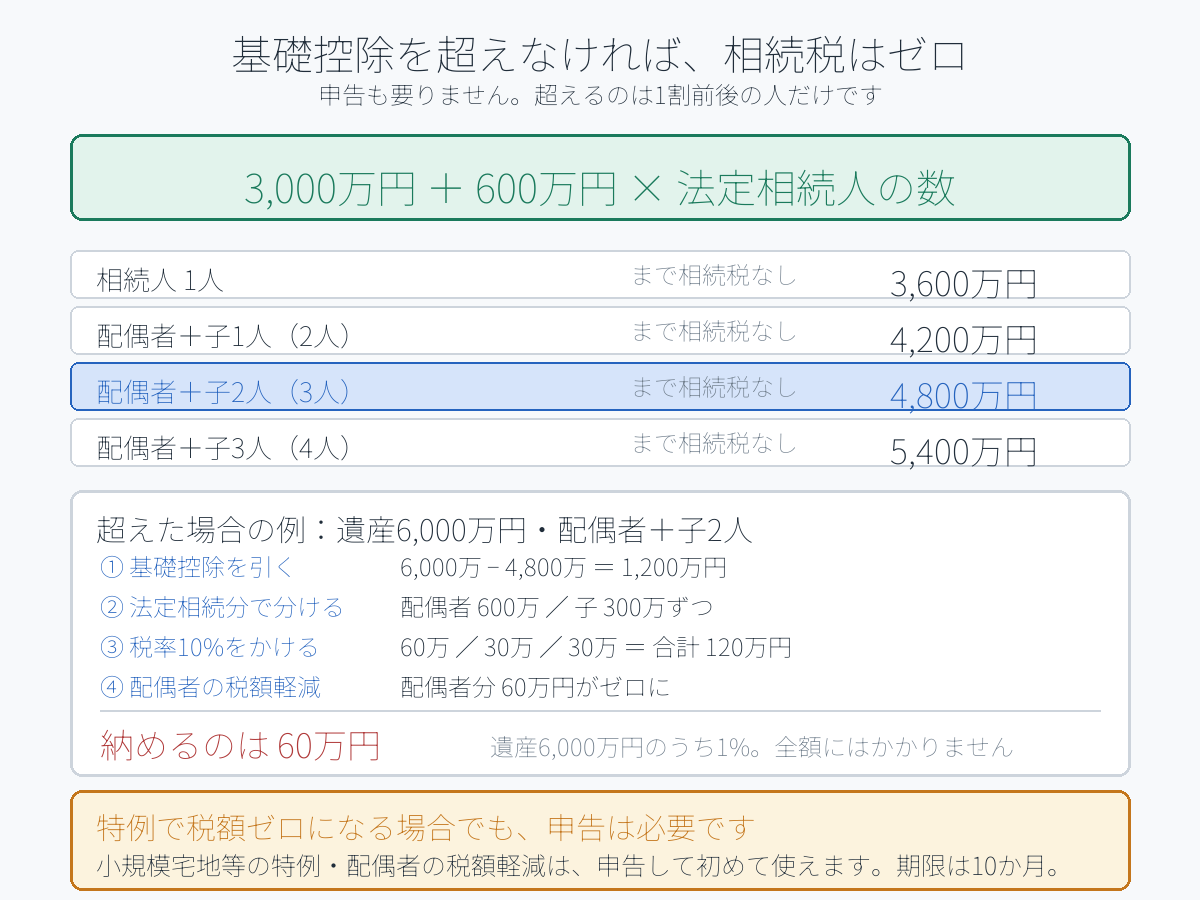
遺産の総額がこの金額を下回れば、相続税はゼロ、申告も不要です。
法定相続人の数え方
- 配偶者は必ず相続人になります
- 第1順位は子。子がいなければ第2順位の親、それもいなければ第3順位の兄弟姉妹
- 相続放棄をした人も、人数には入ります(基礎控除の計算上)
- 養子は、実子がいる場合1人まで、いない場合2人まで
遺産はどう数えるか
現金や預金だけではありません。
足すもの
- 預貯金、現金
- 不動産(土地・建物)
- 有価証券
- 死亡保険金(500万円 × 法定相続人の数までは非課税)
- 死亡退職金(同じく500万円 × 人数まで非課税)
- 亡くなる前3年以内の贈与(制度改正により段階的に7年へ延長中)
引くもの
- 借入金、未払いの税金や医療費
- 葬式費用
実際にかかる場合の金額
遺産6,000万円、相続人が配偶者と子2人のケースで計算してみます。
1. 課税遺産総額 … 6,000万 − 4,800万 = 1,200万円 2. 法定相続分で分ける … 配偶者600万・子300万ずつ 3. それぞれに税率をかける(1,000万円以下は10%)… 60万・30万・30万 4. 相続税の総額 … 120万円 5. 配偶者の税額軽減で配偶者分はゼロ → 納めるのは 60万円
配偶者は1億6,000万円まで、または法定相続分までは相続税がかかりません。配偶者が多く相続すれば、その分の税額はほぼ消えます。
相続税は「超えた分」にだけかかります。全額にかかるわけではありません。
落とし穴は「特例を使うと申告が要る」こと
ここを知らずに放置する人がいます。
小規模宅地等の特例と配偶者の税額軽減は、申告して初めて使えます。
- 特例を使った結果、税額がゼロになった場合でも、申告は必要です
- 申告しないと特例が適用されず、本来の税額を請求されます
期限は、相続があったことを知った日の翌日から10か月以内です。葬儀や手続きに追われているうちに過ぎます。
親が元気なうちにやること
1. どこに何があるかを聞いておく(銀行、証券、保険、不動産) 2. 法定相続人が何人かを数える 3. 基礎控除の額を計算する 4. 超えそうなら、生前贈与や保険の非課税枠を検討する 5. 超えないなら、心配しなくていいと確認して終わり
「かかるかどうか」を先に確かめるだけで、不安の大半は消えます。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。相続税の計算は財産の種類・評価・分け方により大きく変わります。個別の判断は税理士または所轄の税務署にご確認ください。