退職したら、健康保険は20日以内に決めます
会社を辞めると、その翌日に健康保険の資格を失います。無保険の期間は作れません。次をどうするかを、自分で選んで手続きします。
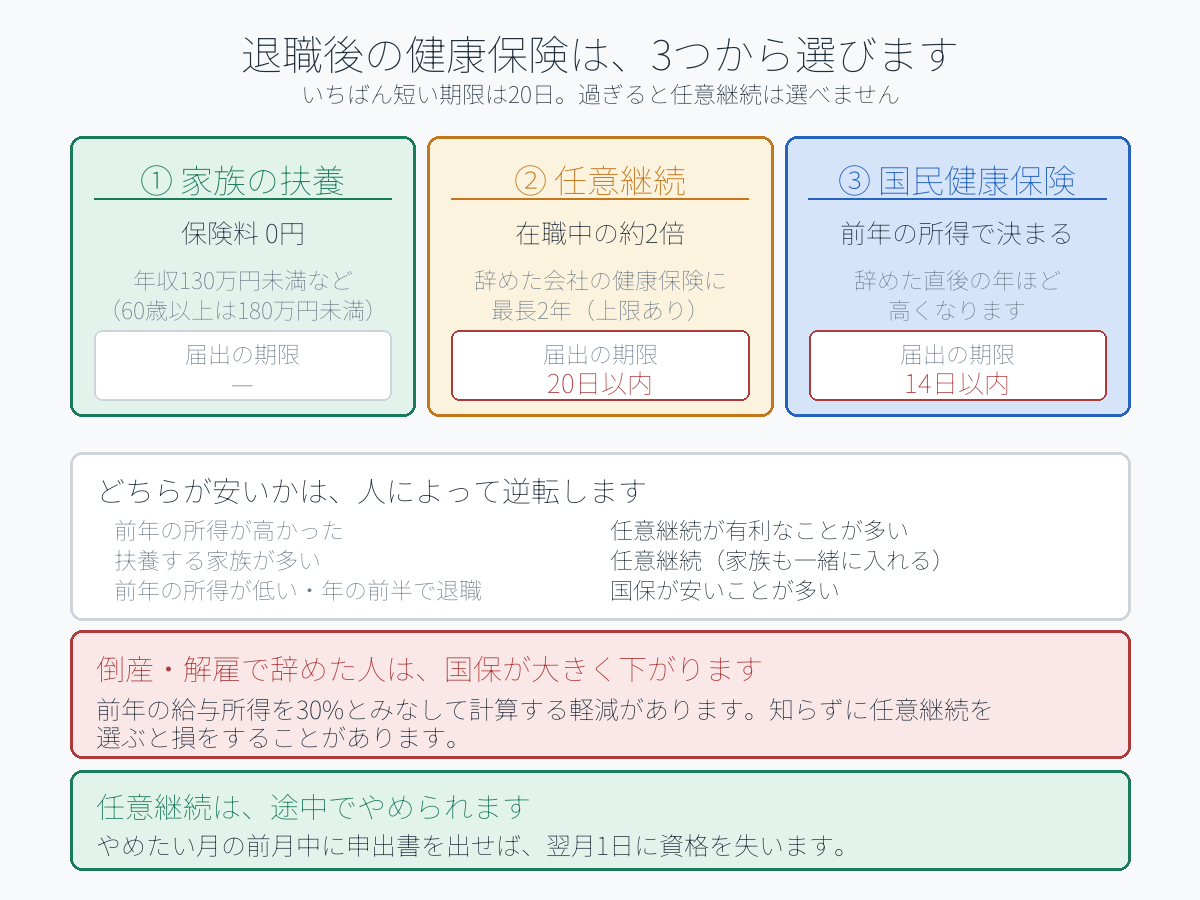
いちばん短い期限は20日です。任意継続を選ぶ場合、退職日の翌日から20日以内に申し出なければ、その道は閉じます。
選択肢は3つ
① 家族の健康保険の扶養に入る
保険料はかかりません。いちばん安い選択肢です。配偶者や子が会社員なら、まずここを検討してください。
おおまかな条件は、年収130万円未満(60歳以上または障害のある人は180万円未満)で、扶養する人の収入の半分未満であることなど。失業給付を受けている間は、日額によっては扶養に入れません(日額3,612円以上だと対象外になるのが一般的な扱いです)。
② 任意継続
辞めた会社の健康保険に、最長2年そのまま加入し続けます。
- 期限は、退職日の翌日から20日以内(1日でも遅れると加入できません)
- 退職日までに、継続して2か月以上の被保険者期間があることが条件
- 保険料は全額自己負担。在職中は会社が半分払っていたので、だいたい2倍になります
- 退職時の標準報酬月額をもとに計算されますが、上限があります(上限額は年度ごとに改定されるので、加入先で確認してください)
③ 国民健康保険
市区町村に加入します。原則として退職日の翌日から14日以内に届け出ます。
保険料は前年の所得で決まります。だから、辞めた直後の年ほど高くなります。働いていた年の所得で計算されるからです。
任意継続は「今の給与」基準、国保は「去年の所得」基準。
どちらが安いかは、人によって逆転します
一般的な傾向です。
- 前年の所得が高かった人 … 国保が高くなりやすい。任意継続が有利なことが多い
- 扶養する家族が多い人 … 国保は人数分かかるが、任意継続は家族も一緒に入れる。任意継続が有利
- 前年の所得が低かった人・退職が年の前半 … 国保が安いことが多い
会社都合で辞めた人は、国保が大きく下がります
倒産・解雇・雇止めなど非自発的失業の場合、国民健康保険料の計算で、前年の給与所得を30%とみなして計算する軽減があります。対象かどうかは雇用保険の離職理由コードで決まります。
これを知らずに任意継続を選ぶと、損をすることがあります。ハローワークで受け取る書類を持って、市区町村で試算してもらってください。
任意継続は、途中でやめられます
以前は「2年間抜けられない」と言われていましたが、いまは申し出れば資格を喪失できます。
- やめたい月の前月中に「任意継続被保険者資格喪失申出書」を出す
- 受理された月の翌月1日に資格を失う
1年目は任意継続、2年目から国保、という切り替えもできます。国保の保険料は前年所得で決まるので、2年目は下がっていることが多いからです。
退職が決まったらやること
1. 家族の扶養に入れないかを最初に確認する(保険料ゼロ) 2. 任意継続の保険料を、健康保険組合・協会けんぽに問い合わせる 3. 国保の保険料を、市区町村で試算してもらう 4. 会社都合での退職なら、軽減の対象かを確認する 5. 20日以内に任意継続を申し出る、または14日以内に国保の届出をする
比べずに決めると、年に十数万円変わることがあります。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。保険料の上限額・軽減の要件・届出の期限は、加入先の健康保険やお住まいの市区町村により異なります。手続きの前に必ずご確認ください。