老後資金、いくら必要かの出し方
「老後2,000万円」という数字だけが一人歩きしています。
でも、2,000万円という数字はあなたのために計算されたものではありません。必要額は人によって、ゼロにも5,000万円にもなります。
必要額を出す式は、これだけです
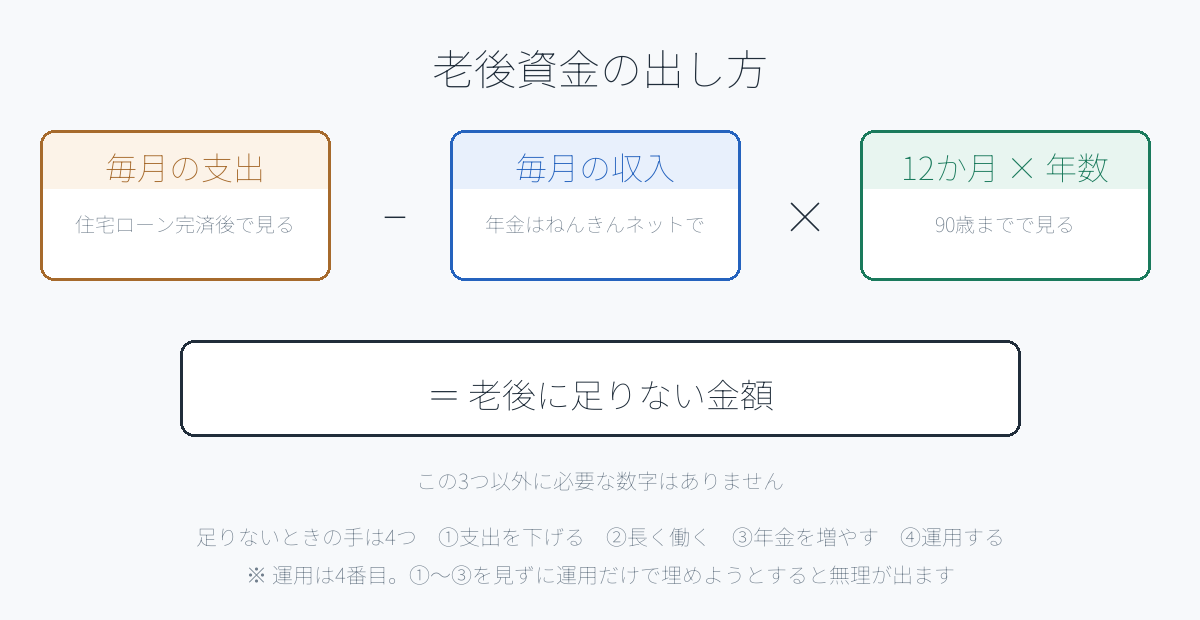
(毎月の支出 − 毎月の収入)× 12 × 老後の年数
これだけです。難しい計算はありません。
多くの人がつまずくのは計算ではなく、3つの数字を自分で決められないことです。順番に埋めます。
① 毎月の支出を出す
今の生活費をそのまま使ってはいけません。老後は減るものと増えるものがあります。
減るもの
- 住居費(住宅ローンが終わっていれば大きく減ります。賃貸なら減りません)
- 教育費(子どもが独立していればゼロ)
- 保険料(保障が要らなくなる部分があります)
- 交際費・被服費(通勤がなくなるぶん減ります)
増えるもの
- 医療費
- 家の修繕費(持ち家なら、いずれ必ず出ます)
- 家にいる時間が増えるぶんの光熱費
住宅ローンが終わっているかどうかで、金額が最も大きく変わります。まずそこを確認してください。
② 毎月の収入を出す
老後の収入は、主にこの3つです。
- 公的年金(一番大きい)
- 働いて得る収入
- 退職金・企業年金・個人年金
年金額は推測せず、実際の見込額を確認してください。ねんきん定期便かねんきんネットで分かります。
ただし注意点があります。50歳未満に届くねんきん定期便に書かれているのは、これまでの加入実績で計算した額です。これから60歳まで働き続ける分は入っていないので、実際より少なく見えます。ここを見て絶望する人が多いですが、正しい見方ではありません。
50歳以上の定期便は、今の働き方が60歳まで続く前提の見込額なので、実際に近くなります。
年金は「調べる数字」であって、「想像する数字」ではありません。
③ 老後の年数を決める
65歳から始まると考えて、何年分を見るか。
男女とも90歳まで見ておけば、大きく外しません。65歳からなら25年です。長生きは喜ばしいことですが、お金の計算では「長く生きる前提」で見ておくほうが安全です。
実際にやってみます
数字を入れてみます。これは計算の見本で、あなたの数字ではありません。
- 毎月の支出 25万円(住宅ローン完済済み・夫婦2人)
- 毎月の年金 20万円(ねんきんネットで確認した額)
- 差額 5万円/月
- 年数 25年
5万円 × 12か月 × 25年 = 1,500万円
これが不足額です。ここに、施設に入る可能性や家の修繕費を足していきます。
支出が30万円なら、必要額は一気に3,000万円になります。月5万円の差が、25年で1,500万円の差になる。ここが老後資金のこわいところであり、同時に打ち手が効くところでもあります。
足りないと分かったら、できることは4つ
慌てる必要はありません。使える手は多くありません。4つだけです。
1. 支出を下げる
一番効きます。月5万円下げれば、必要額が1,500万円減ります。新しく1,500万円作るより、はるかに現実的です。
2. 長く働く
65歳から70歳まで働けば、取り崩す年数が5年短くなり、その間の収入も入ります。効果は二重です。
3. 年金を増やす
受け取りを遅らせる(繰下げ受給)と、1か月あたりの額が増えます。厚生年金に長く加入することでも増えます。
4. 運用する
これは4番目です。最初に運用の話から入る人が多いですが、1〜3を検討せずに運用だけで埋めようとすると、必要な利回りが非現実的になります。
よくある疑問
まとめ
- 必要額は(支出 − 収入)× 12 × 年数で出る
- 支出は今の生活費ではなく、住宅ローンが終わった後の支出で見る
- 年金はねんきんネットで調べる。50歳未満の定期便は少なく見えるので注意
- 年数は90歳までで見ておく
- 足りないときの手は4つ。運用は4番目
数字を3つ埋めるだけです。埋まらないところがあれば、そこが今の課題です。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。年金の見込額はねんきんネット等でご自身の記録をご確認ください。