「103万円の壁」は、2026年分から178万円になります
長く基準だった103万円は、もうありません。
2026年分(令和8年分)から、所得税がかからない給与収入の上限は178万円になります。2025年分の160万円から、さらに18万円上がります。
103万 → 160万 → 178万
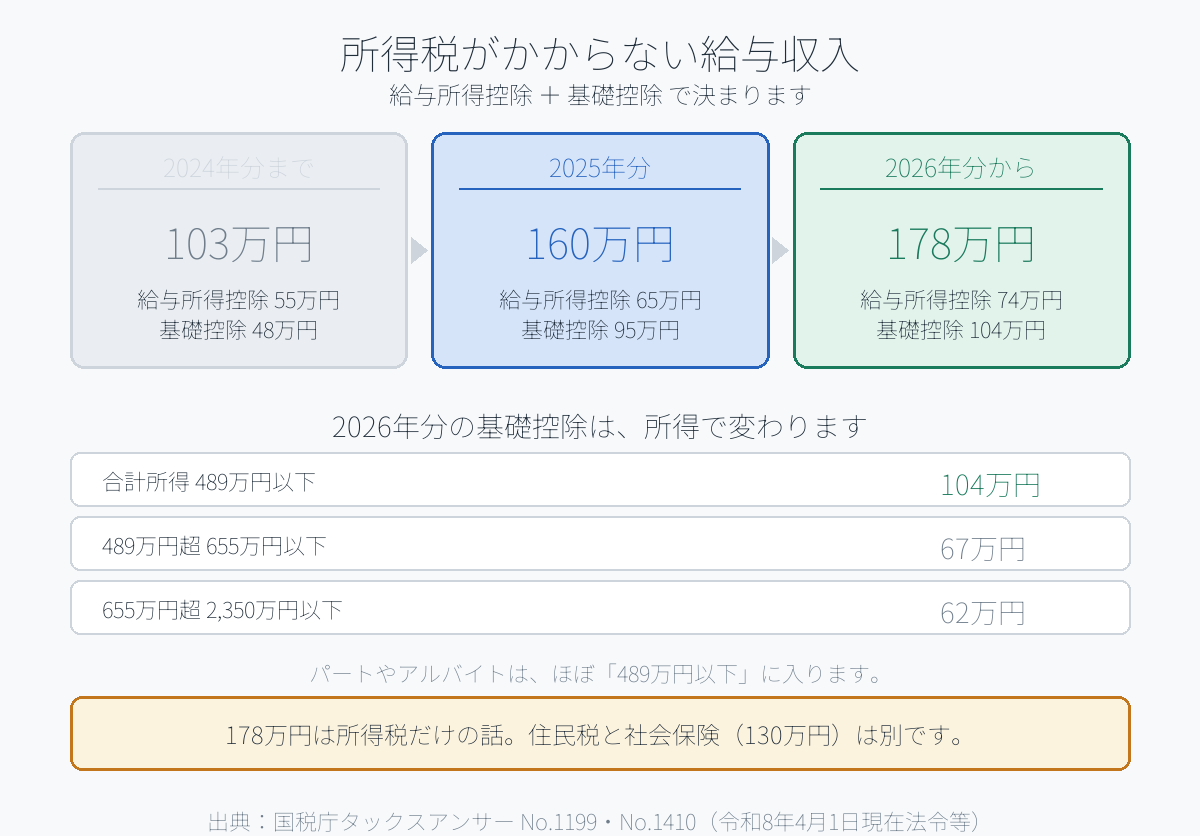
所得税がかからない上限は、給与所得控除 + 基礎控除で決まります。
- 2024年分(令和6年分)まで … 給与所得控除 55万円 + 基礎控除 48万円 = 103万円
- 2025年分(令和7年分) … 給与所得控除 65万円 + 基礎控除 95万円 = 160万円
- 2026年分(令和8年分) … 給与所得控除 74万円 + 基礎控除 104万円 = 178万円
2年で75万円ぶん広がりました。「103万を超えないように」とシフトを削っていた人は、計算のしなおしが必要です。
基礎控除は、所得で変わります
ここが見落とされやすい点です。基礎控除は全員一律ではなくなりました。
2026年分(令和8年分)の基礎控除
- 合計所得金額 489万円以下 … 104万円
- 489万円超 655万円以下 … 67万円
- 655万円超 2,350万円以下 … 62万円
- 2,350万円超 2,400万円以下 … 48万円
178万円という数字は、合計所得が489万円以下の人の話です。パートやアルバイトはここに入るので、ほとんどの場合178万円で考えて問題ありません。
超えても、残っている壁があります
178万円は、所得税だけの話です。他の壁は別に動いています。
住民税 所得税とは基準が違います。住民税は別の計算になるので、178万円まで何もかからないわけではありません。お住まいの市区町村で確認してください。
社会保険(130万円) 配偶者や親の健康保険の被扶養者でいられるかの基準です。年収130万円未満(60歳以上または障害のある人は180万円未満)。こちらは今も生きています。
社会保険(週20時間) 「106万円」という賃金の線は、2026年10月1日に撤廃されました。いまは週の所定労働時間が20時間以上かどうかなど、別の条件で判断されます。
→ 社会保険の壁は 106万円の壁はなくなりました。残ったのは130万円です
- 自分に所得税をかけたくない … 178万円まで
- 配偶者や親の社会保険の扶養でいたい … 130万円(または週20時間)が先に来ます
- 世帯の手取りを最大にしたい … 130万円を大きく超えて働くほうが有利になる場合もあります
多くの人にとって、先に当たるのは130万円のほうです。所得税の178万円より手前にあります。
年末までに確認すること
1. 今年の見込み収入を計算する(12月の給与まで含めて) 2. 扶養に入っているなら、130万円を超えないか見る 3. 所得税だけなら、178万円まで余裕がある 4. 勤務先に扶養控除等(異動)申告書を出す
→ 書類の書き方は 扶養控除等申告書は、書かないと税金が高くなります
「103万円」で止めていた人は、損をしている可能性があります。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。基礎控除・給与所得控除の金額は国税庁タックスアンサー No.1199・No.1410(令和8年4月1日現在法令等)に基づいています。住民税の基準は市区町村により異なります。社会保険の適用は勤務先・加入している健康保険にご確認ください。