自動車保険は、同じ等級でも保険料が違います
「15等級だから安いはず」とは限りません。
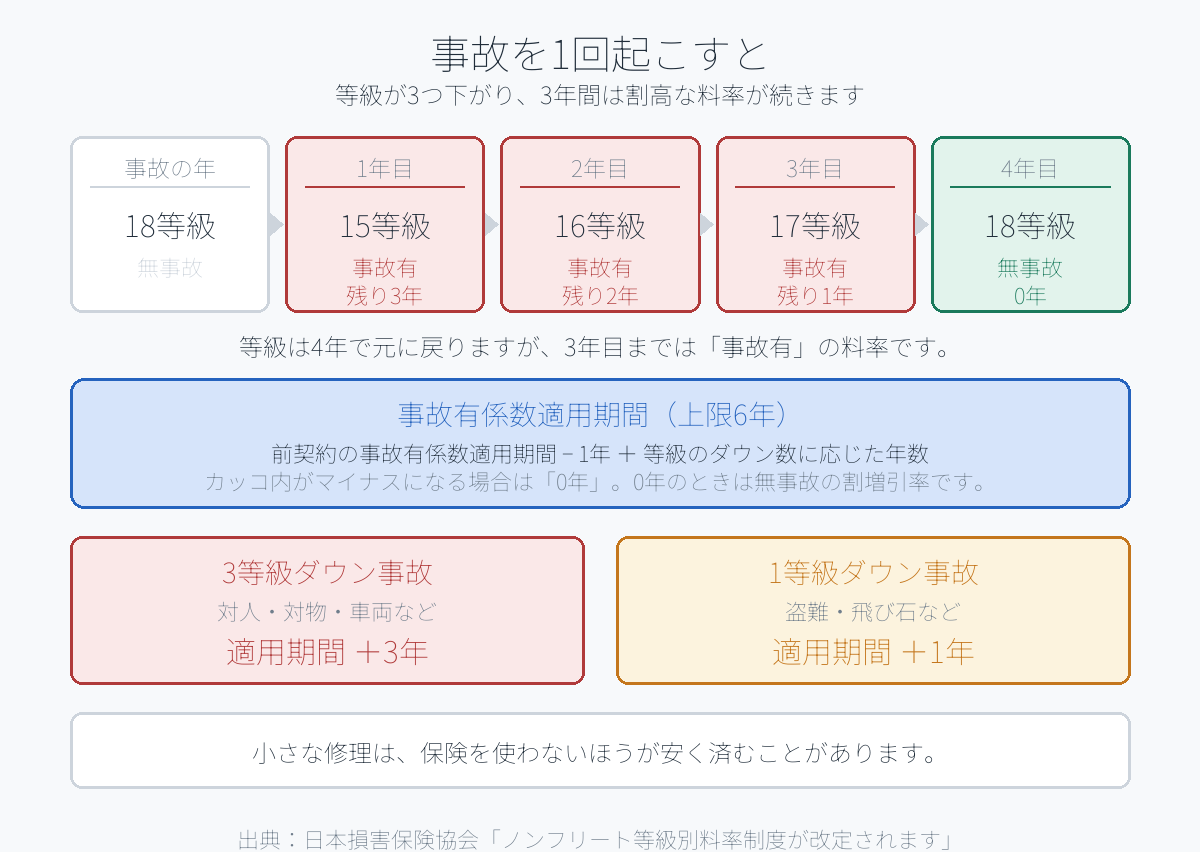
2013年の制度改定で、同じ等級でも「事故有」と「無事故」で割増引率が分かれました。事故を起こした人は、等級が戻っても3年間は高い料率が続きます。
等級のしくみ
- 契約者の事故実績に応じて 1等級〜20等級に分かれます
- 初めて契約するときは 6等級(または7等級)からスタート
- 事故がなければ、翌年 1等級上がります
- 事故にあった場合は、1事故につき3等級下がります
20等級まで上がるには、無事故で14年かかります。1回の事故で3つ戻るので、取り返すのに3年です。
「事故有係数適用期間」という、もう1つの数字
等級とは別に、事故有の料率が適用される残り年数が管理されています。
計算はこうです(1年契約の場合)。
事故有係数適用期間 = 前契約の事故有係数適用期間 − 1年 + 等級のダウン数に応じた年数
- 3等級ダウン事故 … 3年が加算されます
- 1等級ダウン事故 … 1年が加算されます
- 上限は 6年
- カッコ内の計算がマイナスになる場合は「0年」とします
- 0年のときは、無事故の割増引率が適用されます
つまり、3等級ダウンの事故を1回起こすと、等級が下がるだけでなく、3年間は割高な料率が適用されます。等級が元に戻っても、適用期間が残っていれば安くなりません。
だから、小さな事故では使わないほうがいいことがあります
修理代が10万円だったとして、保険を使うと、
- 等級が 3つ下がる
- 3年間、事故有の割増引率が適用される
この3年ぶんの保険料の増加が、10万円を超えることは珍しくありません。保険を使うかどうかは、修理代と「3年ぶんの差額」を比べて決めます。
保険会社に「使った場合と使わなかった場合で、今後3年の保険料がいくら違うか」を聞けば、試算してもらえます。連絡した時点では使うかどうかを決めなくて構いません。
確認しておくこと
1. いまの等級と、事故有係数適用期間の残り年数(保険証券か契約内容の確認画面に載っています) 2. 適用期間が 0年 なら、無事故の料率が適用されています 3. 事故のときは、修理代と3年ぶんの差額を比べてから使うか決める 4. 乗り換えを検討するなら、等級と適用期間の両方を伝えて見積もる
「等級が高いから安い」は、半分しか当たっていません。
→ 車にかかるお金の全体像は 車を買う・持ち続けるのに一生でいくらかかるか
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。制度の内容は一般社団法人日本損害保険協会「【自動車保険】ノンフリート等級別料率制度が改定されます」(損害保険料率算出機構の参考純率制度に基づく)によります。改定時期や取扱いは損害保険会社により異なる場合があります。詳細はご契約の保険会社にご確認ください。