医療費控除は、年内に集めておくと楽になります
確定申告は2月からですが、集めるのは12月31日で締め切られます。
医療費控除の対象になるのは、その年の1月1日から12月31日までに実際に支払った医療費です。年が明けてから慌てて探すと、たいてい何枚か見つかりません。
計算のしかた
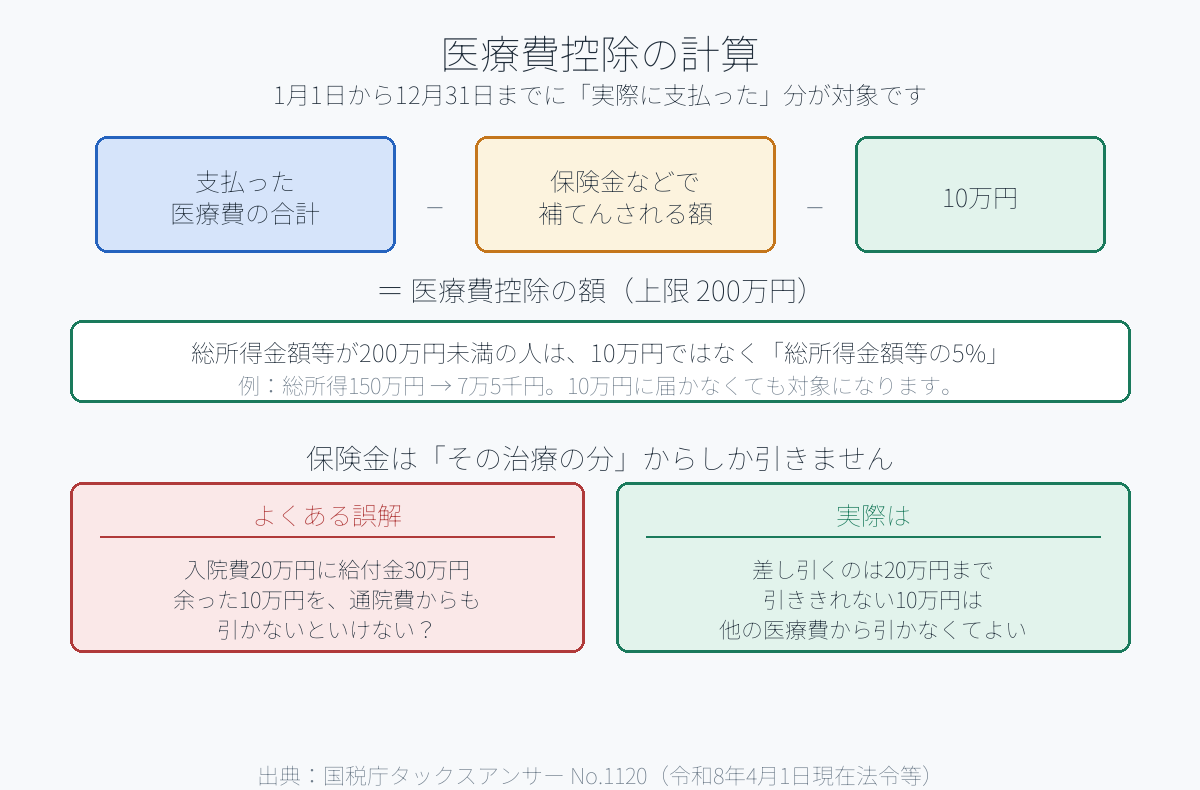
控除額 = (実際に支払った医療費 − 保険金などで補てんされる金額) − 10万円
- 上限は 200万円
- 総所得金額等が200万円未満の人は、10万円ではなく 総所得金額等の5%
保険金などで補てんされる金額とは、入院給付金、高額療養費、家族療養費、出産育児一時金などです。
たとえば入院費20万円に対して給付金が30万円出た場合、差し引くのは20万円までです。余った10万円を、通院や歯の治療費から引く必要はありません。ここを誤解して「うちは対象外」と諦めている人がいます。
家族の分を合わせられます
対象は「自己または自己と生計を一にする配偶者やその他の親族」のために支払った医療費です。
- 同居の家族はもちろん、別居でも仕送りしていれば「生計を一にする」に当たります
- 払った人が申告します。誰の医療費かではなく、誰が払ったかです
- 家族の中で所得の高い人がまとめて払って申告すると、戻る額が大きくなります
ただし総所得が200万円未満の人は5%基準が使えるので、どちらが得かは計算してみないと分かりません。
年内にやっておくこと
1. 領収書を1か所に集める(封筒1つで足ります) 2. 家族の分も同じ封筒に入れる 3. 保険金を受け取ったものには、金額をメモしておく 4. 12月の通院・薬局の分まで入れる
未払いの分は、実際に支払った年の控除になります。12月に受診して1月に払ったものは、翌年分です。年内に払えるものは払っておくと、今年分に入れられます。
申告のときに必要なもの
領収書そのものは添付しません。領収書から「医療費控除の明細書」を作って、確定申告書に添付します。
- 健康保険から届く「医療費のお知らせ」(医療費通知)があれば、明細書の記載を簡略化できます
- 領収書は5年間保存してください。提示を求められることがあります
- 国税庁の「医療費集計フォーム」(表計算ソフト用)を使うと、確定申告書等作成コーナーにそのまま読み込めます
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。内容は国税庁タックスアンサー No.1120(令和8年4月1日現在法令等)に基づいています。対象となる医療費の範囲は個別に判断が必要です。詳細は所轄の税務署にご確認ください。