iDeCoとNISA、どちらを先に使うか
どちらも「税金がかからない制度」として並べて語られます。
でも中身はまったく違います。違いを一言で言うと、お金を途中で出せるかどうかです。
違いは2つだけ
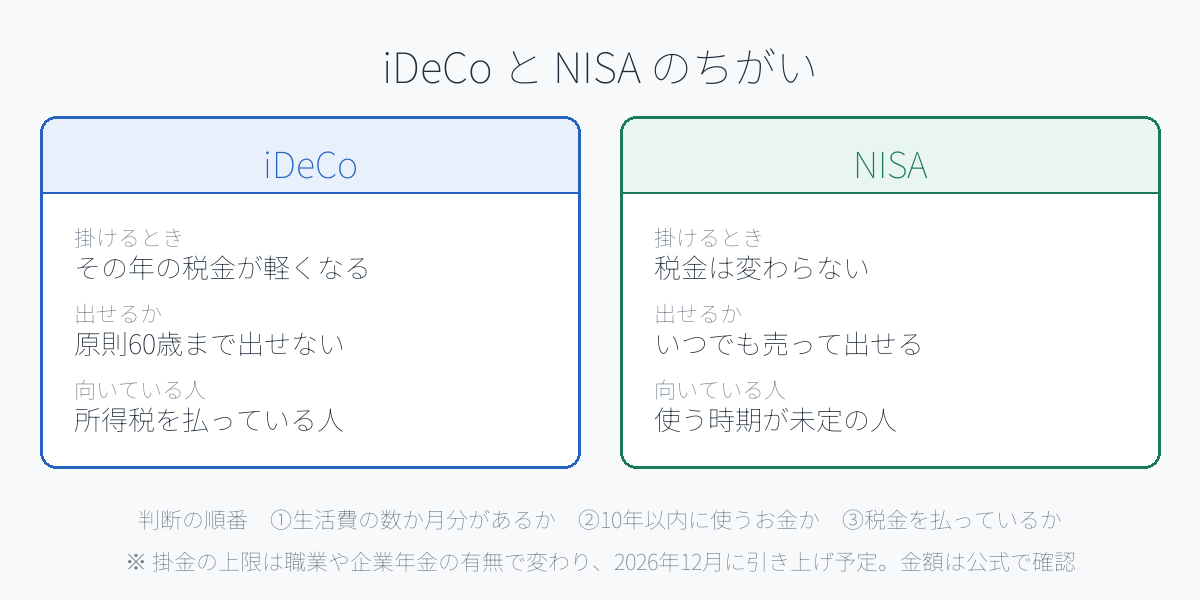
細かい制度の話に入る前に、押さえるのはこの2点です。
① 税金がどこで効くか
- iDeCo:掛けた金額がその年の所得から引かれます。所得税と住民税が直接軽くなります
- NISA:掛けるときの控除はありません。増えた分に税金がかからないだけです
② お金を出せるか
- iDeCo:原則60歳まで引き出せません
- NISA:いつでも売って引き出せます
iDeCoは「今の税金が軽くなる代わりに、60歳まで触れない」。
NISAは「今の税金は変わらないが、いつでも出せる」。
この2つの違いが、そのまま向き不向きになります。
iDeCoの強みは、確実に効くこと
運用がうまくいくかどうかに関係なく、掛けた時点で税金が軽くなります。
所得税と住民税を払っている人なら、その年の負担が減ります。運用成績がゼロでも、この分は残ります。確実性という意味では、iDeCoのほうが強いです。
ただし、所得税を払っていない人には、この効果がありません。専業主婦(夫)や、収入が少なく非課税の人は、最大の利点を受け取れません。その場合はNISAのほうが合います。
iDeCoの弱みは、出せないこと
60歳まで引き出せません。これは想像以上に重い制約です。
- 転職して収入が下がったとき
- 家族が病気になったとき
- 住宅の頭金が必要になったとき
こうした場面で、iDeCoのお金は使えません。掛金を減らしたり止めたりはできますが、入れたお金は戻ってきません。
だから「余裕資金でやる制度」と言われます。生活が回らなくなる金額を入れてはいけません。
NISAの強みは、いつでも出せること
売れば、数日で現金になります。使う予定が決まっていないお金は、まずこちらです。
新しいNISAでは、売った分の枠が翌年に復活します。使って、また埋め直せる。iDeCoにはない柔軟さです。
弱みは、掛けるときの所得控除がないこと。その年の税金は1円も変わりません。増えたときに効く制度です。
判断の順番
この3つを上から確認してください。上が埋まっていないのに下へ進まないでください。
1. 生活費の数か月分が、すぐ使える形であるか
会社員なら生活費の3〜6か月分、自営業なら1年分が目安です。これが無いなら、どちらの制度も始める段階ではありません。普通預金に置くのが先です。
2. 10年以内に使う予定のお金か
住宅の頭金、教育費、車の買い替え。近い将来に使うお金は、iDeCoに入れてはいけません。出せないからです。
この場合はNISA、あるいは制度を使わず預貯金です。
3. 所得税・住民税を払っているか
払っているなら、iDeCoの所得控除が効きます。収入が高いほど効果が大きくなります。
払っていないなら、iDeCoの最大の利点が消えるので、NISAから始めるほうが合理的です。
それでも迷うなら
多くの人はNISAからです。理由は単純で、出せるからです。
始めてみて、生活に影響がないと分かってから、iDeCoを足す。この順番なら失敗しにくいです。
逆に、所得が高く、老後資金を確実に作りたい人はiDeCoが先になることもあります。ここは個別の事情で変わります。
よくある疑問
まとめ
- iDeCo:掛けた年の税金が軽くなる。ただし60歳まで出せない
- NISA:掛けるときの控除はない。ただしいつでも出せる
- 判断の順番は、①生活防衛資金 → ②いつ使うお金か → ③税金を払っているか
- 迷ったらNISAから。出せるほうが失敗しにくい
- 掛金の上限は変わる。金額は毎回、公式で確認する
制度を覚えることより、そのお金をいつ使うのかを先に決めてください。それが決まれば、どちらを使うかは自動的に決まります。
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。制度の詳細および最新の掛金上限は、iDeCo公式サイトや金融機関にてご確認ください。