住宅ローン控除は、1年目だけ確定申告が必要です
家を買った年は、自分で確定申告をしないと控除が始まりません。2年目からは会社の年末調整で済みます。
戻る金額の決まり方
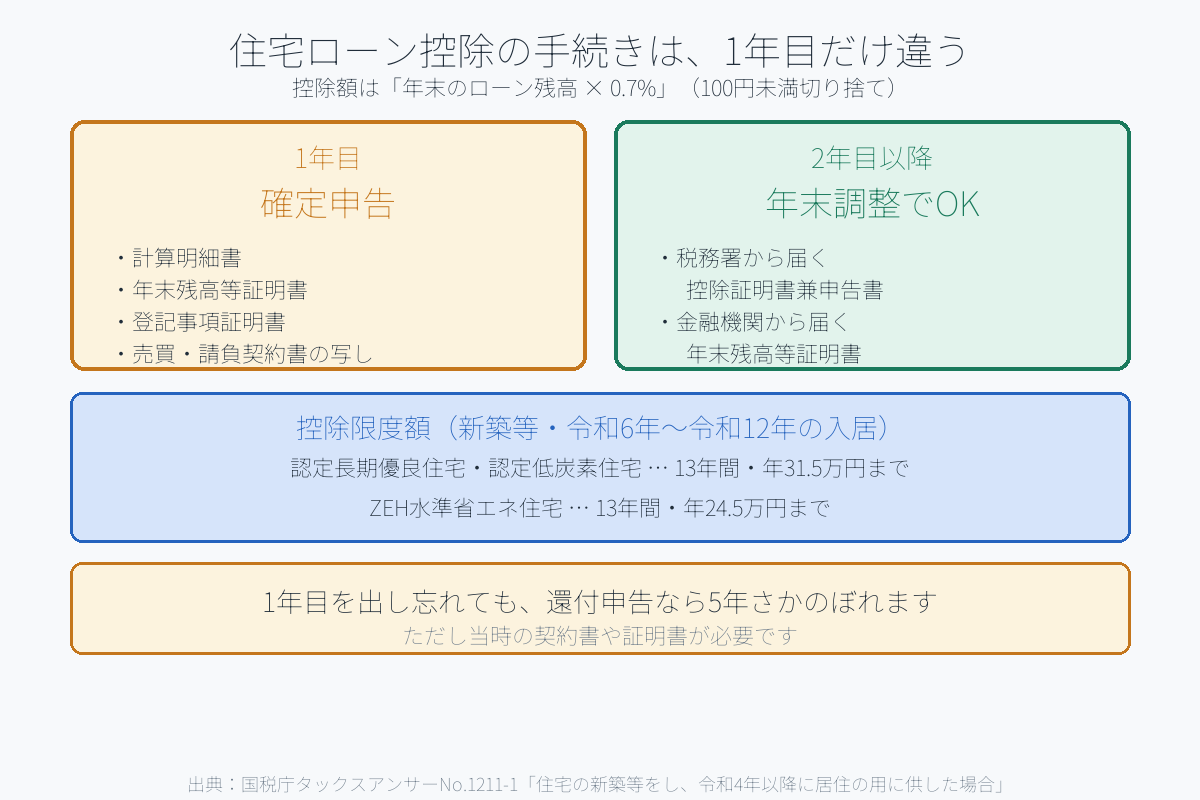
住宅ローン控除は、年末のローン残高 × 0.7% が所得税から引かれる制度です(100円未満は切り捨て)。
令和4年1月1日から令和12年12月31日までに入居した場合が対象で、住宅の区分と入居年によって控除期間と控除限度額が変わります。新築等の場合は次のとおりです。
- 認定長期優良住宅・認定低炭素住宅(令和6年〜令和12年入居)… 13年間・年31.5万円まで
- ZEH水準省エネ住宅(令和6年〜令和12年入居)… 13年間・年24.5万円まで
- 令和4年・令和5年入居の場合は、それぞれ年35万円・年31.5万円まで
限度額は「上限」であって、必ずその額が戻るわけではありません。残高3,000万円なら0.7%で21万円。ここが実際の控除額です。
また、納めた所得税を超えて戻ることはありません。所得税で引ききれない分は、一定の範囲で翌年度の住民税からも引かれます。上限があるので、お住まいの市区町村の案内で確認してください。
残高別だと、いくらになるか
年末残高に0.7%をかけるだけなので、計算は簡単です。
- 残高2,000万円 … 年14万円
- 残高3,000万円 … 年21万円
- 残高4,000万円 … 年28万円
- 残高4,500万円 … 年31.5万円(認定住宅等の限度額に到達)
残高は毎年減っていくので、控除額も年々小さくなります。13年間ずっと同じ額が戻るわけではありません。
子育て世帯・若者夫婦には上乗せがあります
特例対象個人にあたる方は、借入限度額の上乗せ措置を受けられます。対象は次のいずれかです。
- 年齢40歳未満で配偶者がいる人
- 年齢40歳以上で、40歳未満の配偶者がいる人
- 年齢19歳未満の扶養親族がいる人
年齢や家族の判定は、入居した年の12月31日時点で行います。
ただし上乗せが使えるのは50平方メートル以上の認定住宅等に限られ、さらに令和8年1月1日以降に特例認定住宅等(40〜50平方メートルの認定住宅等)に入居した場合は適用できません。
1年目にそろえる書類
確定申告書に、次の書類を添えて提出します。
1. 住宅借入金等特別控除額の計算明細書(連帯債務があるときは付表も) 2. 金融機関から届く住宅取得資金に係る借入金の年末残高等証明書 3. 家屋の登記事項証明書など、床面積が50平方メートル以上であることがわかる書類 4. 工事請負契約書または売買契約書の写しなど、取得対価がわかる書類 5. 土地の分も控除を受けるなら、土地の登記事項証明書と売買契約書の写し 6. 補助金を受けたなら、補助金決定通知書など 7. 住宅取得等資金の贈与の特例を使ったなら、贈与税の申告書の写し
このほか、認定住宅等の区分に応じた証明書が必要です。
補助金や贈与を受けた場合は、その額を差し引いた金額が計算の基礎になります。満額で計算しないよう注意してください。
2年目からは、紙を2枚出すだけ
給与所得者は、2年目以降は年末調整で控除を受けられます。
勤務先に出すのは次の2つです。
- 税務署から送られてくる「年末調整のための住宅借入金等特別控除証明書兼給与所得者の住宅借入金等特別控除申告書」
- 金融機関から届く「住宅取得資金に係る借入金の年末残高等証明書」
税務署からの書類は、1年目の確定申告をした後にまとめて送られてきます。残りの年数分がまとめて届くので、なくさないように保管してください。毎年1枚ずつ使います。
受けられる条件
主なものを挙げます。
- 新築等の日から6か月以内に住み始めていること
- 控除を受ける年の12月31日まで引き続き住んでいること
- 床面積が50平方メートル以上で、2分の1以上が自分の居住用であること
- 控除を受ける年の合計所得金額が2,000万円以下であること
- 10年以上にわたって分割して返済する借入金であること
- 生計を一にする親族など、特別な関係のある人から買ったものでないこと
- 贈与で取得したものでないこと
床面積40平方メートル以上50平方メートル未満の住宅(特例居住用家屋など)も対象になりますが、その場合は合計所得金額1,000万円以下という、より厳しい条件がつきます。
もう1つ見落とされやすいのが、入居した年の前2年・後3年を含む6年間に、自宅を売ったときの譲渡所得の特例(3,000万円の特別控除など)を使っていないこと、という条件です。買い替えのときは、どちらが得かを先に計算してください。
省エネ基準を満たさない住宅は、条件が厳しくなっています
令和6年以降に入居する場合、省エネ基準を満たさない「その他の住宅」は、原則として控除を受けられません。
経過措置として、令和5年12月31日までに建築確認を受けたもの、または令和6年6月30日までに建築されたものは、借入限度額2,000万円・10年間の控除が受けられます。
省エネ基準適合住宅についても、令和9年12月31日までに建築確認を受けたものまたは令和10年6月30日までに建築されたものは、借入限度額2,000万円・10年間という扱いです。
自分の家がどの区分なのかは、建築会社や不動産会社に確認してください。証明書がないと申告できません。
1年目を忘れていたら
取り戻せます。還付申告は、その年の翌年1月1日から5年間提出できます。3年前に入居して申告していなければ、今からでも間に合います。
ただし書類は当時のものが必要です。売買契約書や登記事項証明書を探すところから始めてください。
→ 還付申告の仕組みは 年末調整で戻るお金は、こうやって計算します
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。内容は国税庁タックスアンサーNo.1211-1「住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」に基づいています。中古住宅の取得や増改築の場合は条件が異なります。適用の可否はご自身の契約内容によるため、詳細は所轄の税務署にご確認ください。