親を扶養に入れる前に、確認しておくこと
別居の親でも、仕送りをしていれば扶養に入れられます。ただし入れないほうがいい場合もあります。
理由は、「税の扶養」と「健康保険の扶養」がまったく別の制度だからです。混同すると、親の医療費が増えることがあります。
2つの「扶養」の違い
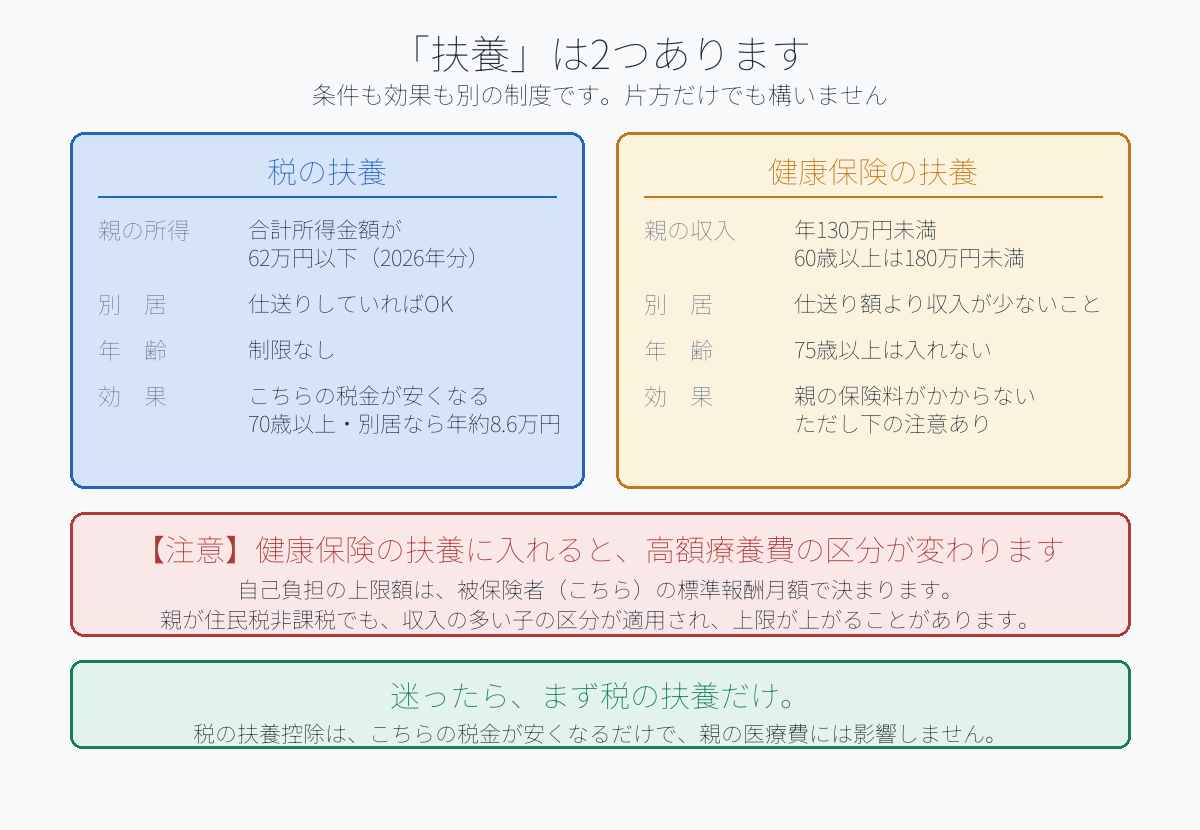
税の扶養(扶養控除)
- 親の合計所得金額が62万円以下(2026年分)
- 「生計を一にしている」こと。別居でも、継続して仕送りしていれば対象
- 効果は、こちらの所得税・住民税が安くなること
- 70歳以上の別居の親なら、年におよそ8万6千円変わります
健康保険の扶養(被扶養者)
- 親の年収が130万円未満(60歳以上は180万円未満)
- 別居の場合は、年収がこちらの仕送り額より少ないこと
- 効果は、親が保険料を払わずに健康保険に入れること
- 75歳以上は入れません(後期高齢者医療制度に移るため)
健康保険の扶養に入れる前に
ここが一番の注意点です。
高額療養費の自己負担限度額は、被保険者(こちら)の標準報酬月額で決まります。被扶養者にも同じ区分が適用されます。
つまり、
- 親が自分で国民健康保険に入っていて、住民税非課税だった場合 … 低い区分が適用され、上限が低く抑えられます
- その親を、収入の多い子の健康保険の扶養に入れた場合 … 区分は子の標準報酬月額で決まります
親の所得は関係なくなり、上限額が大きく上がることがあります。親が入院したときの自己負担が、かえって増えるわけです。
税の扶養だけなら、ほぼ不利はありません
税の扶養控除は、こちらの税金が安くなるだけの制度です。親の医療費の負担割合や高額療養費の区分は、親自身の所得と世帯で決まるので、こちらが扶養控除を受けても変わりません。
迷ったら、まず税の扶養だけにしておくのが無難です。
年末調整では「扶養控除等(異動)申告書」に書くだけです。健康保険の手続きとは別で、添付書類も原則いりません。
手続きで必要になるもの
税の扶養
- 扶養控除等(異動)申告書に記入するだけ(原則、添付書類は不要)
- 仕送りの記録は、税務署から問われたときのために残しておきます
健康保険の扶養
- 別居の場合は、仕送りの事実と金額が分かる書類が必要です(預金通帳の写し、現金書留の控えなど)
- 「仕送りをしていない」「仕送り額より親の収入が多い」場合は認められません
- 手渡しは証明できないため、振込にしてください
順番としては
1. 親の年齢を確認する(75歳以上なら健康保険の扶養は不可) 2. 親の所得を確認する(ねんきん定期便・年金振込通知書) 3. まず税の扶養に入れられるか見る 4. 健康保険の扶養は、親の健康状態も踏まえて判断する 5. 仕送りは振込にして、記録を残す
→ 税の扶養の条件は 別居の親でも、扶養に入れられます → 親の医療費の負担割合は 75歳からの医療費は、1割とは限りません
この記事の内容を、自分の数字で確かめたい方へ
一般的な目安と、あなたの場合の答えは違います。
マネーチケットでは、FPへの無料相談を受け付けています。
- 相談料・利用料は無料。何度でも相談できます
- 強引な勧誘はありません
- オンライン対応。自宅から相談できます
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。健康保険の被扶養者の要件・高額療養費の区分は全国健康保険協会(協会けんぽ)の基準に基づいています。加入している健康保険組合により取扱いが異なる場合があります。所得要件は税制改正により変わります。詳細は勤務先・加入している健康保険・所轄の税務署にご確認ください。